従業員5〜30名の会社で、経理と給与計算を1人で回している方(1人経理)に向けて書いています。
令和8年分の年末調整は、令和7年に続いて2年連続で「12月にまとめて精算する年」になります。12月の給与で、手取りが普段の月よりはっきり増える人が出ます。先に結論です。令和8年11月までの毎月の源泉徴収は、改正前の源泉徴収税額表のままで正しく、遡って直す作業はありません1。
この記事には、社内周知の例文3本、増える人・増えない人の見分け方、12月の問い合わせへの短い答え、令和9年1月の確認4点を置きました。従業員に渡す文面には、金額を1円も入れていません。
結論:11月までは直さない。12月に一度だけまとめて精算する
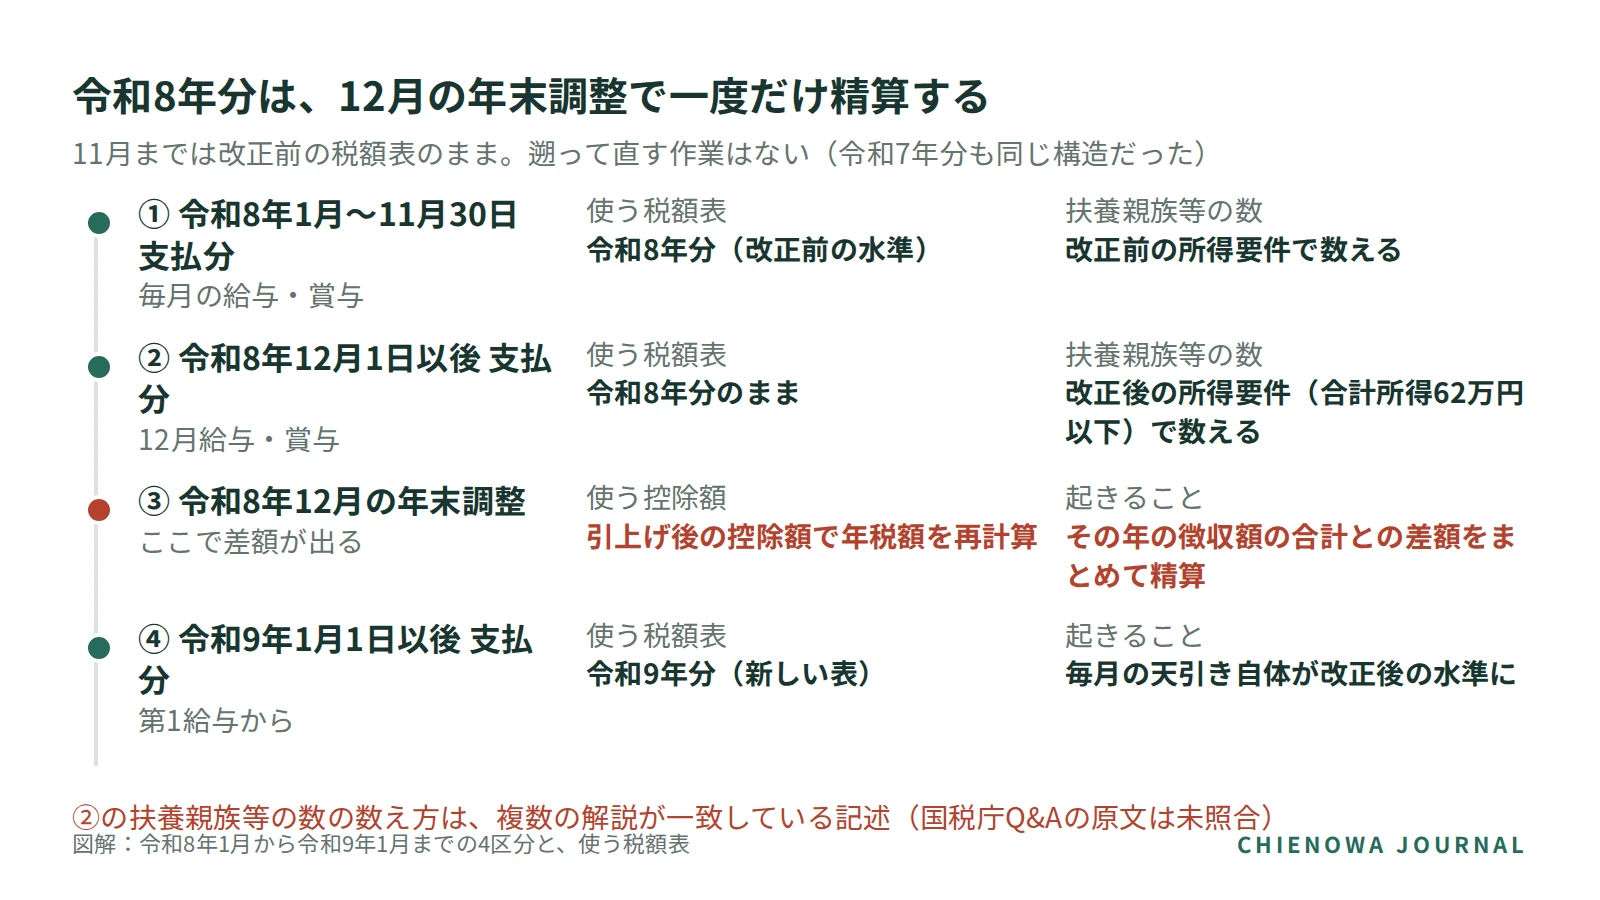
令和8年分の実務は、4行で言い切れます。
- 令和8年11月までの毎月の源泉徴収は、改正前の源泉徴収税額表のままです。遡って直す作業はありません。
- 令和8年12月1日以後に支払う給与は、使う税額表は令和8年分のままですが、毎月の源泉徴収で使う「扶養親族等の数」を改正後の所得要件(合計所得62万円以下)で数えます210。
- 12月の年末調整で、引上げ後の控除額を使って1年分の所得税額を計算し直し、その年に徴収した額との差額をまとめて精算します。
- 令和9年1月1日以後に支払う給与から、令和9年分の新しい源泉徴収税額表に切り替わります4。
根拠は国税庁の整理です。基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正は、原則として令和8年12月1日に施行され、令和8年分以後の所得税について適用されます。そのため国税庁は、改正により令和8年12月以後の源泉徴収事務に変更が生じる一方、令和8年11月までの源泉徴収事務には変更が生じないとしています(文言は原典未照合)1。
改正が毎月の給与計算に効き始めるのは12月からです。ここが質問の集まる点になります。
同じ構造は去年もありました。令和7年度税制改正も原則として令和7年12月1日施行で、国税庁は令和7年11月までの源泉徴収事務には変更が生じないとしていました17。令和7年12月も、年末調整でまとめて精算する月でした。つまり今年は「2年続けて同じことが起きる年」で、去年との金額の大小は人によって違います。
なぜ12月なのか:12月1日施行なのに、令和8年分の1年分に効く
掴みにくいのは「12月1日施行なのに、令和8年分という1年分全体に適用される」点です。構造で説明します。
令和8年度改正で増えた控除額は、本則の引上げ分(基礎控除58万円→62万円、給与所得控除の最低保障額65万円→69万円)も特例の加算分も、どちらも毎月の源泉徴収税額表に織り込まれていません。令和8年分の源泉徴収税額表は、令和7年度改正後の水準(基礎控除58万円・給与所得控除の最低保障額65万円)で作られているからです。だから1月から11月までの天引きは「控除が少ない前提」のまま続きます。12月の年末調整で初めて、引上げ後の控除額による年税額と突き合わせる。その差額が12月に出ます12。
なお「どちらも織り込まれていない」という切り分けは、解説サイト間で記述が分かれている論点です。本記事は複数の解説が一致している側を採りましたが、国税庁の文言としては未照合です。
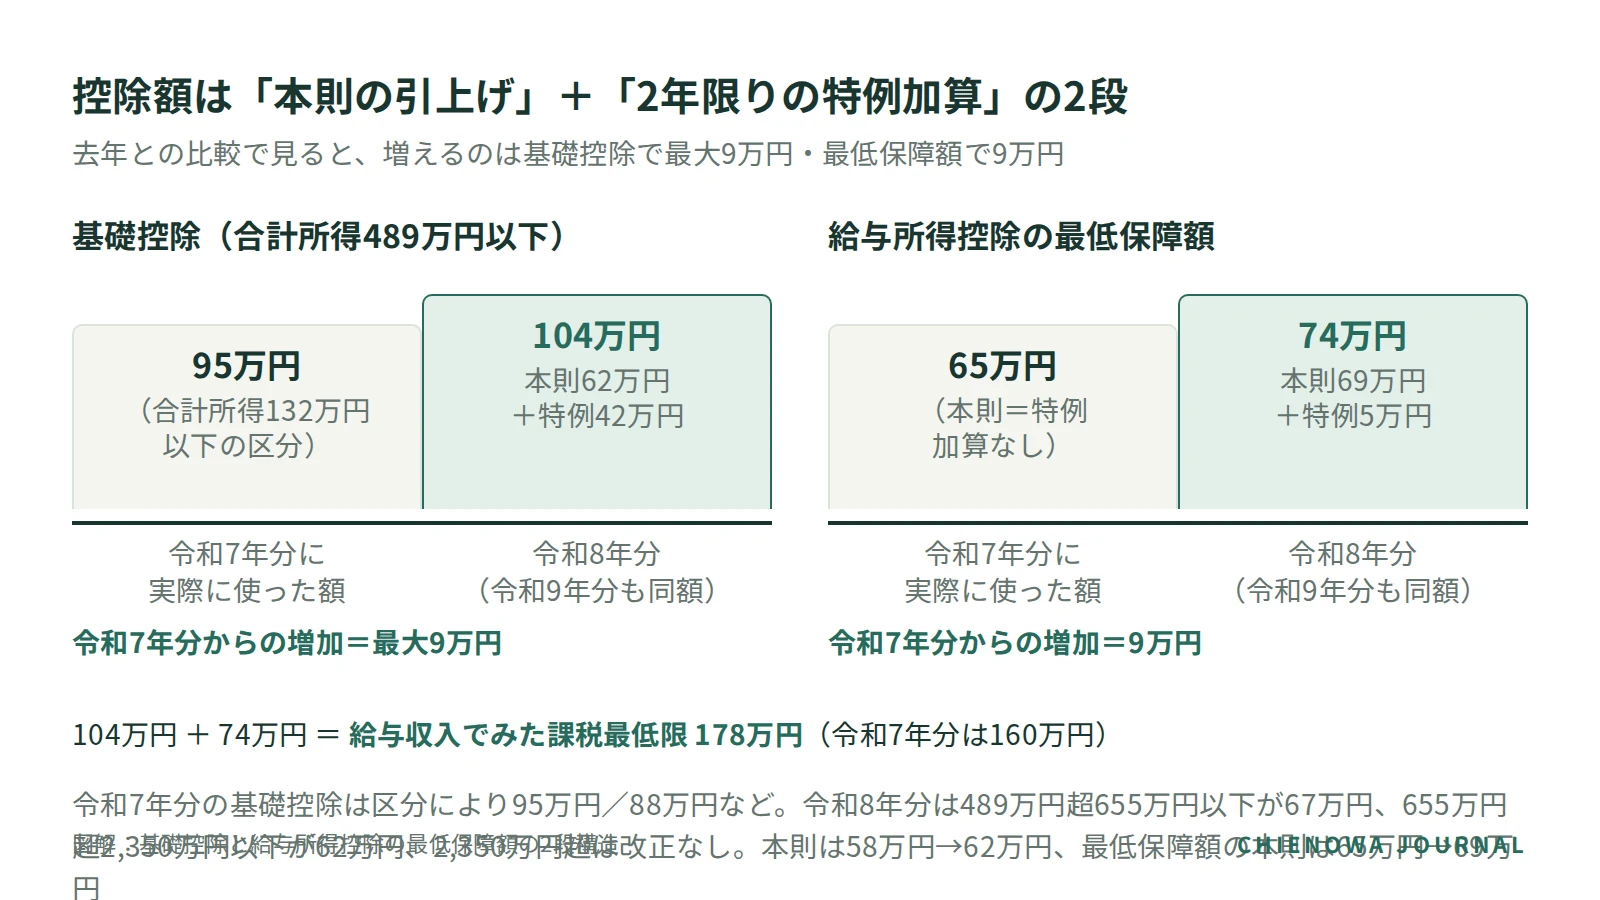
控除額は2段構造です。基礎控除は本則が58万円から62万円になり、そのうえで令和8年分・令和9年分に限り特例加算が乗ります。合計所得489万円以下は42万円加算で104万円、489万円超655万円以下は5万円加算で67万円、655万円超2,350万円以下は加算なしの62万円、2,350万円超は改正なしです23。給与所得控除の最低保障額は、本則が65万円から69万円になり、令和8年分・令和9年分は特例の5万円が上乗せされて74万円です2。
1段だけで覚えると、社内で数字を聞かれたときに答えがずれます。この特例加算は令和8年分・令和9年分の2年限りとされています2。
| 項目 | 令和7年分 | 令和8年分 |
|---|---|---|
| 基礎控除(最大) | 95万円 | 104万円(本則62万円+特例42万円) |
| 給与所得控除の最低保障額 | 65万円 | 74万円(本則69万円+特例5万円) |
| 給与収入でみた課税最低限 | 160万円 | 178万円 |
令和7年分の基礎控除も合計所得で区分が分かれていて、最大の95万円が使えるのは合計所得132万円以下の区分です(132万円超336万円以下は88万円など)17。去年と比べた増加分は、基礎控除では最大でも9万円です。1年分の控除が46万円増えるわけではありません。
ニュースで「基礎控除95万円」と見た人がいます。それは令和7年分の数字です。答え方は問い合わせ一覧に入れました。
ここまでが「制度としてこう決まっている」話です。この先は国税庁が指示していないこと、つまり会社ごとに決める話になります。
11月中にやること4つ
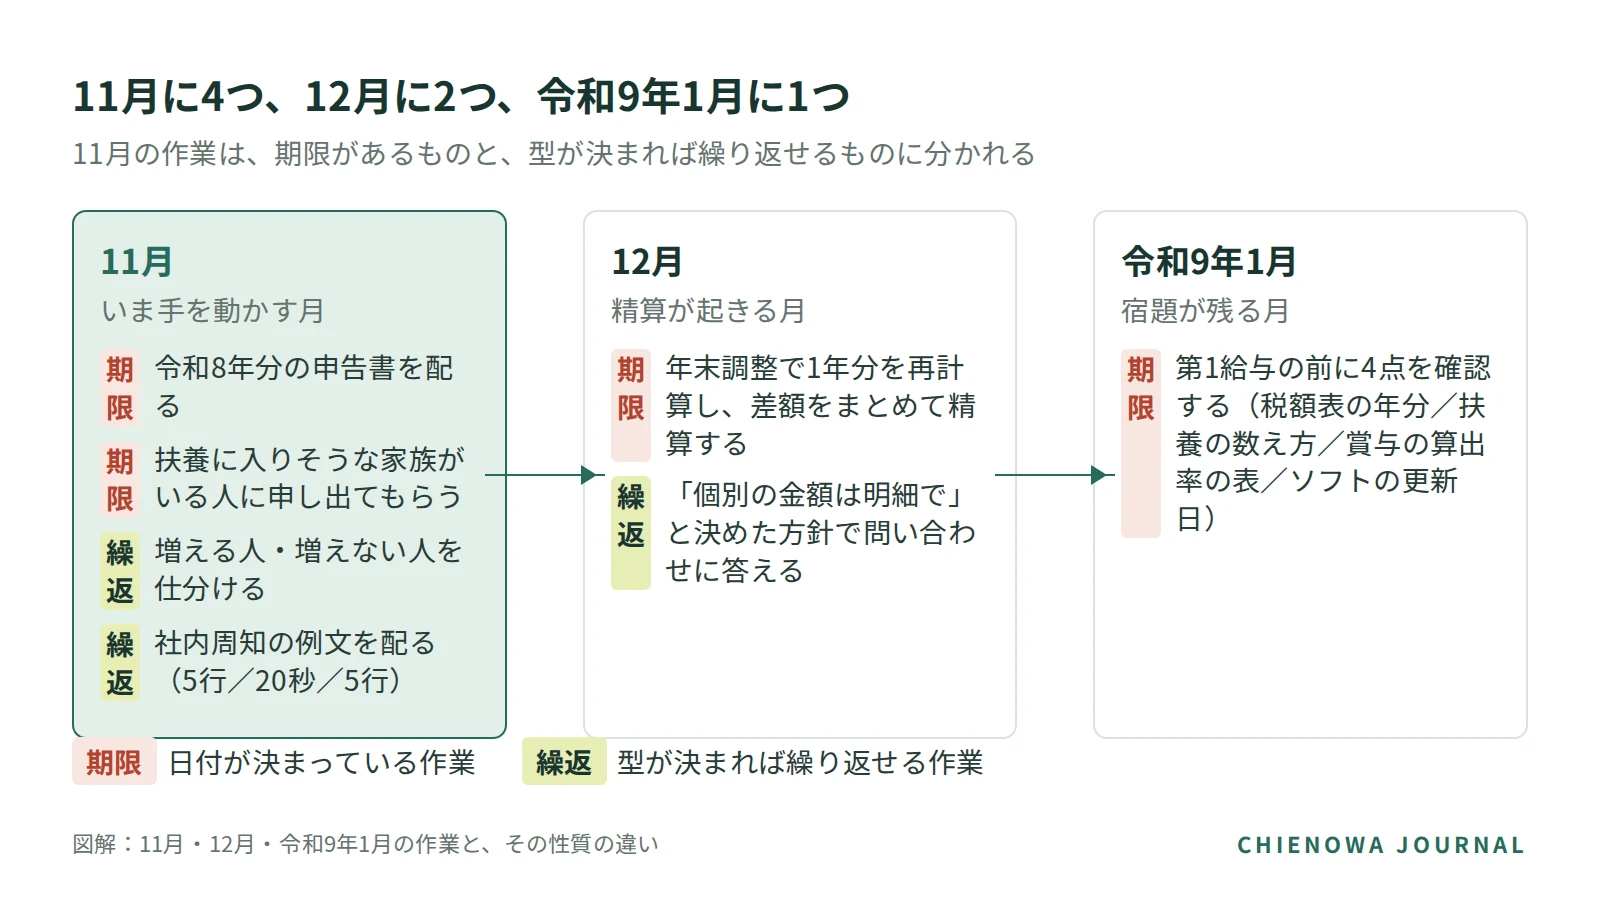
1つ目は、令和8年分の申告書を配ることです。12月1日より前に改正を反映した書類を配っても差し支えないとする解説があります89。様式の記入方法と配る紙の年分は、姉妹記事「令和8年分 年末調整の配布書類|去年のコピーで回収やり直し」で扱っています。
2つ目は、扶養に入りそうな家族がいる人に申し出てもらうことです。扶養親族・同一生計配偶者の所得要件が、合計所得58万円以下から62万円以下に動きました。給与収入だけなら136万円以下が目安です。これは「給与所得控除の最低保障額74万円+合計所得62万円=給与収入136万円」という計算で、複数の解説サイトが一致して同じ数字を挙げています(原典未照合)210。昨年までは外れていた配偶者・子・親が、今年は対象に入るケースが出ます。様式の書き方は上の姉妹記事に揃えてあります。
例えば、去年までパート収入130万円で扶養から外れていた配偶者(架空)がいる従業員は、今年は対象に入る可能性があります。新たに対象となった親族を扶養控除等(異動)申告書に記載するときは「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載し、申告書を追加で提出してもらう必要が出る場合があります810。ただし「11月中に呼びかける」こと自体は国税庁の指示ではなく、記事側の提案(推測)です。
3つ目は増える人・増えない人の仕分け、4つ目は社内周知の例文を配ること。次の2節で扱います。1と2は期限のある作業、3と4は型が決まれば繰り返せる作業です。12月は精算と問い合わせ対応の2つ、令和9年1月は切替確認の1つです。
そのまま使える社内周知の例文 — 給与明細に挟む5行/朝礼20秒/チャット5行
3つの長さで例文を用意しました。従業員に渡す文面には金額を入れていません。
給与明細に挟む5行。
今年は制度の改正で、12月の年末調整でまとめて精算する年になりました。12月の振込額が、普段の月より増える方がいます。これは11月までに多めに預かっていた分の返却で、あとで差し引くことはありません。個別の金額は、12月の給与明細でご確認ください。1月からは毎月の天引きが新しい表に変わります。ご質問は◯◯まで(12月◯日まで受付)。
社長が朝礼で言う20秒。
今年は税金のルールが12月から変わります。でも1月から11月の毎月の天引きは、これまでのルールのままでした。だから12月に一度だけ、多めに預かっていた分をまとめてお返しします。あとで差し引くことはありません。人によって金額は違いますし、増えない人もいます。気になる方は12月の給与明細を見てから、◯◯に聞いてください。
社内チャットに貼る5行。
・制度の改正で、令和8年分は12月の年末調整でまとめて精算します。 ・12月の振込額が普段の月より増える方がいます。これは預かりすぎた分の返却で、あとで差し引くことはありません。 ・増え方は人によって違います。増えない方もいます。 ・個別の金額は、12月の給与明細でご確認ください。 ・1月からは毎月の天引きが新しい表に変わります。質問は◯◯まで(12月◯日まで受付)。
文面を書き換えるときも、次の6点は残してください。
- 「12月の振込額」という言葉だけを使い、「所得税」「年税額」「源泉徴収」は使わない。
- 「増えた分は、11月までに多めに預かっていた分の返却です」と言い切る。
- 「あとで差し引くことはありません」を、金額の話より先に書く。還付が多いと計算ミスを疑われます。
- 「1月からは毎月の天引きが新しい表に変わります」を同じ紙に書く。
- 金額は書かず、「個別の金額は12月の給与明細で確認してください」で止める。
- 相談先と受付期間を書く。これがない紙の質問は全部社長のところに行きます。
紙の幅で3行に詰める場合は、上の原則1〜3までしか入りません。原則4〜6(1月の予告・明細での確認・相談先と受付期間)は、同じ紙の別欄に必ず併記してください。
例えば、去年の12月に同じ向きのことが起きています。令和7年度改正も12月1日施行で、令和7年11月までの源泉徴収事務には変更がなく、精算は12月の年末調整に寄っていました17。さらに2年前には逆向きのことが起きました。定額減税のあった令和6年分では「去年より還付が少ない。なぜ」という同種の質問がQ&Aサイトに投稿されています1314。毎月の天引きが減れば年末の精算額も減る、という理屈です。令和8年12月はこの逆で「普段の月より多い。なぜ」が起きます。毎年この時期に繰り返されている質問です。
社内に配る紙は、A4・1枚に収まります。載せる項目は、①何が変わるのか ②いつ反映されるのか ③誰に関係するのか ④誰に聞けばいいのか ⑤いつ最終的に分かるのか、の5つです。絶対に載せない項目が1つあります。金額です。
文面を渡しても解けないことが3つ残ります。相談先に誰の名前を書くか。口頭で言うのは社長か担当者か。「個別の金額は答えない」と決めるかどうか。この3つは会社ごとに違います。
【例えば】この人は増えません — 増える人・増えない人の見分け
先に構造を1行で書きます。年末調整の精算は「払いすぎた分を返す」仕組みなので、返せる原資は、その年に天引きした所得税額の合計(12月支給分を含む)が上限です。
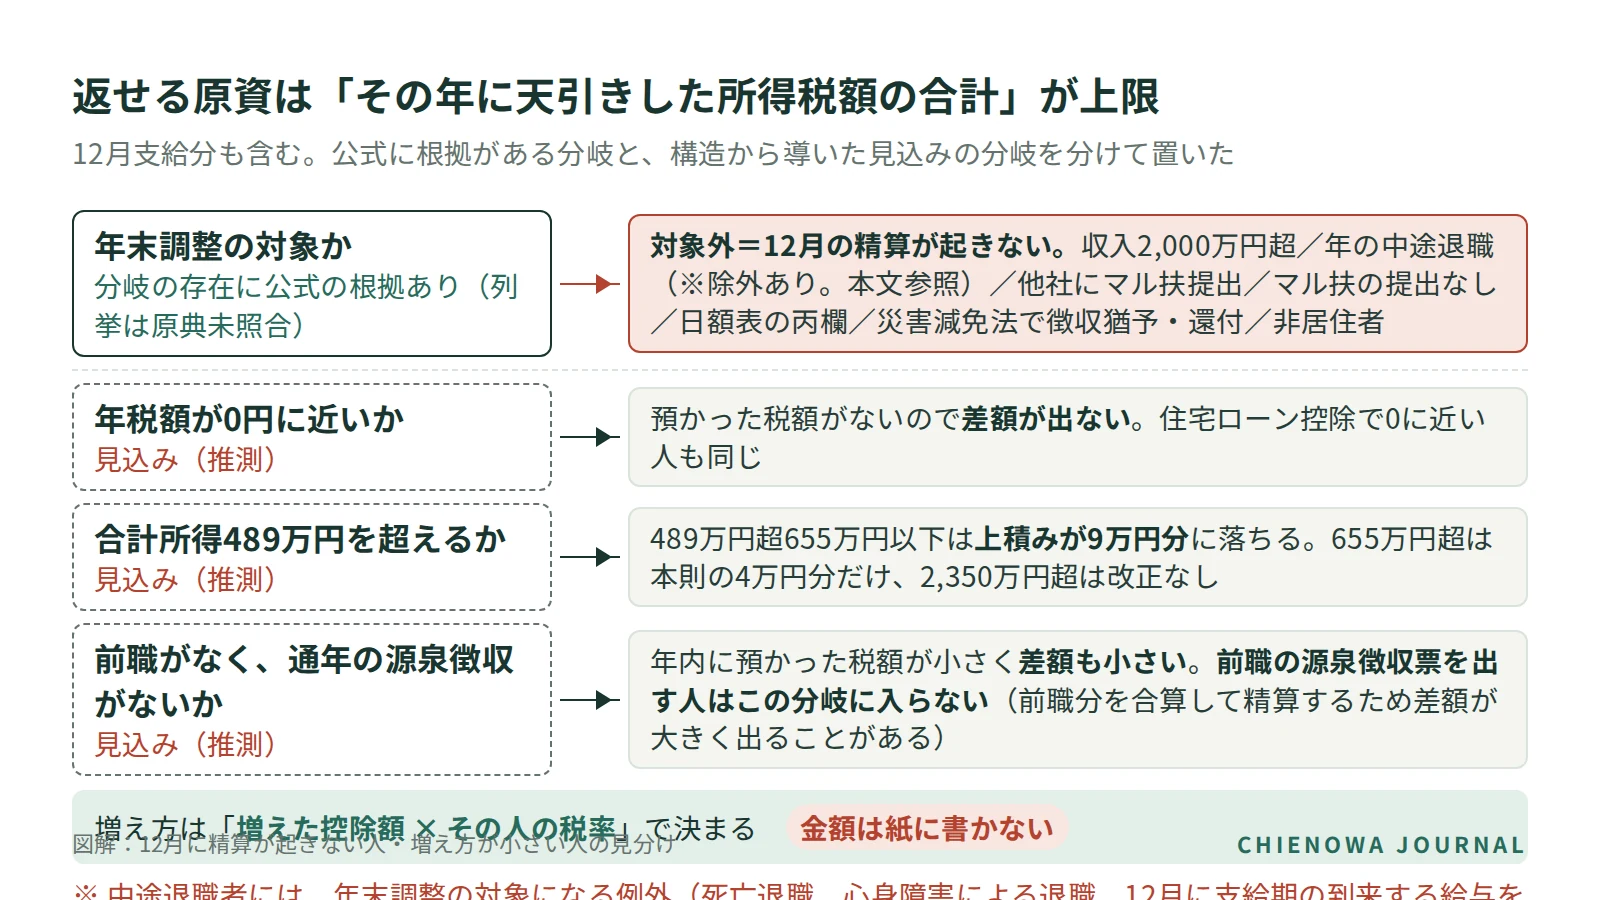
最初の分岐には公式の根拠があります。そもそも年末調整の対象にならない人です。給与の収入金額が2,000万円を超える人、年の中途で退職した人(死亡退職、心身障害による退職、12月に支給期の到来する給与を受けた後の退職などを除く)、他の勤務先に扶養控除等(異動)申告書を提出している人、同申告書を提出していない人、日額表の丙欄適用者、災害減免法により源泉所得税の徴収猶予・還付を受けた人、非居住者などです56。この人たちには12月の精算が起きません。なお、この列挙は国税庁の公式ページと複数の解説の記述に基づくもので、原典との逐語照合はしていません。該当者がいる場合は顧問税理士か所轄税務署にご確認ください。
ここから先は公式資料に「この人は増えない」と書かれているわけではなく、制度の構造から導いた見込みです。
- 年税額がもともと0円に近い人。源泉徴収がほとんど発生しておらず、返せる原資がありません。
- 住宅ローン控除で、すでに年税額が0に近い人。
- 合計所得489万円超655万円以下の人。基礎控除の上積みは、令和8年分の源泉徴収税額表の前提(58万円)に対して9万円分です。489万円以下の人(46万円分)とは増え方が大きく違います。
- 合計所得655万円超の人。特例加算が付かず、上積みは本則の4万円分だけです。
- 合計所得2,350万円超の人。基礎控除に改正がありません。
- 前職の給与がなく、年内に源泉徴収された税額がほとんどない人。ただし年の中途入社で前職の源泉徴収票を提出する人は、前職分の給与と徴収税額を合算して年末調整するため、むしろ差額が大きく出ることがあります。
逆に、増え方が大きくなりやすい側も書いておきます(いずれも構造から導いた見込みです)。
- 合計所得489万円以下の人。基礎控除の上積みがこの区分で最も大きく、489万円を超えると上積みは大きく下がります。
- 今年から扶養親族・同一生計配偶者に入る家族がいる人。控除が1人分まるごと増えます。
- 給与収入が74万円から220万円の範囲にあるパート・アルバイトの人。給与所得控除の最低保障額74万円が効く範囲です(この範囲の数字はベンダーの計算ツール由来の二次情報で、原典未照合)。
例えば、4月に入社した新卒の人(架空)で前職の給与がない場合は、年内に預かった税額が小さく、差額も小さくなります。例えば、住宅ローン控除で年税額が0円になっている人(架空)も、控除が増えても引かれる税額がすでにないので、12月の振込額は普段の月と変わらない見込みです。
もう1点、説明に効く見込みがあります。手取りの増え方は「増えた控除額 × その人の税率」で決まり、控除額がそのまま戻るわけではありません。104万円や74万円という数字を見た人の期待値は、金額を言わずにこの一文で下げられます。
例として金額を出すなら、横に「これは説明用の例で、あなたの金額ではありません」と必ず書いてください。なお、この仕分けは自社の給与データを見ないと終わりません。
【そのまま使える】こう聞かれたらこう答える — 12月に来る10の問い合わせ
答えは2〜3行に統一しました。説明されれば理解してもらえる前提で書いてあります。
| 聞かれ方 | 答えの骨子 |
|---|---|
| 12月の振込、普段より多いんですけど、合ってます? | 合っています。11月までの預かりが改正前の表のままだったので、12月にまとめてお返ししています |
| これ、あとで返せって言われませんか? | 言いません。制度として12月に精算する年です |
| 去年の12月の方が多かったんですけど? | 令和7年も同じ仕組みで12月に精算しており、去年との大小は人によって違います。どちらも制度どおりです |
| なんで私は増えて、◯◯さんは増えてないんですか? | 増え方は合計所得の区分・扶養の人数・保険料・住宅ローン控除の有無で違います。もともと税額が小さい人は差額が出ません |
| いくら増えるか、先に教えてもらえます? | 個別の見積りは出していません。12月の給与明細でご確認ください |
| 1月の給料、12月より減ってるんですけど。減給ですか? | 減給ではありません。1月からは毎月の天引きが新しい表になります。12月の精算は年1回のものです |
| ニュースで基礎控除95万って見たんですけど? | 95万円は令和7年分の数字です。令和8年分は本則62万円に特例加算が乗る形です |
| ニュースの「年収の壁178万円」って何ですか? | 所得税がかかり始める給与収入の目安(課税最低限)の話です。社会保険の106万円・130万円とは別の話です |
| 毎月の給料が増えるって聞いてたのに、1〜11月は変わってませんよね? | 変わりません。反映は12月の年末調整と、令和9年1月以後の毎月の天引きです |
| 子のバイト代、いくらまでなら大丈夫ですか? | 所得要件が合計所得62万円以下(給与収入だけなら136万円が目安)に動きました。社会保険の106万円・130万円は税とは別です |
6番目がいちばん重要です。1月からは新しい税額表で控除の増加が毎月に織り込まれるため、1月の手取りは「令和8年1〜11月より高く、12月より低い」はずです。ただし構造から導いた見込みなので、「1月は12月より下がります」と断定して配らないでください。
数字の認識はすでに3通り混在しています。「今年も基礎控除58万円ですか」という質問と「基礎控除95万円になる」という前提の質問が、同じ時期に並んでいます15。
最後に1つ。11月から12月の時間を食うのは計算ではなく「私はいくら戻りますか」への個別対応です13。「個別の金額見積りは引き受けない」と決めて11月中に告知すること自体が成果物になります。
令和9年分の源泉徴収税額表に切り替わる — 1月の第1給与で確認する4点
宿題は1月まで残ります。令和9年分の源泉徴収税額表は令和8年中に公表されています11。使用開始は令和9年1月1日以後に支払うべき給与からで、同ページには、令和8年分以前の給与の計算にこの税額表を使わないよう注意書きがあるとされています(原典未照合)4。
確認するのは4点だけにしました。この4点セット自体は記事側の整理で、公式資料に「この4つを見よ」と書かれているわけではありません。
| # | 確認すること | 見落とすとどうなるか |
|---|---|---|
| 1 | 使っている税額表の年分 | 令和8年分の表のまま1月給与を計算してしまう |
| 2 | 扶養親族等の数の数え方 | 「12月だけ特別」と誤解して、11月までの数え方に戻してしまう |
| 3 | 賞与に対する源泉徴収税額の算出率の表 | 月額表だけ差し替えて、賞与側が旧年分のまま残る |
| 4 | 給与計算ソフトの更新適用日 | 更新日が第1給与の計算日より後に当たる |
2番は補足が必要です。令和9年分で扶養親族等の数を数えるときの所得見積額は62万円以下です18。手元には58万円と書かれた令和8年分の資料が残っているので、そこに戻らないよう気をつけてください。
例えば、1月に賞与を出す会社(架空)が月額表だけ差し替えて賞与の算出率の表を旧年分のまま使うと、1月の2本目で初めてずれます。頻度は分かりませんが、起きる形だけは決まっています。
防衛特別所得税についても一言。令和9年1月1日以後に生ずる所得から、所得税額の1%相当額の防衛特別所得税が新設されます。同時に復興特別所得税が2.1%から1.1%に引き下げられるため、上乗せの合計は2.1%で水準は変わりません411。3税の合計額は1枚の納付書で納付するとされています11。「新しい税金ができた=手取りが減る」ではありません。源泉徴収票の提出方法も令和9年1月以後の提出分から変わるとされています7。
【キヅケルの自社基準から】金額を紙に書かない、と決めるまで
先に限界を書きます。株式会社キヅケルは、年末調整・給与計算を受託していません。源泉徴収簿や税額表を扱った実務記録は社内にありません。
ですからここから先は制度の解説ではなく、社内に数字を説明するときの作法の話です。2026年9月に社内研修用の教材を設計する過程で決め、以後の制作で守ることにしたルールです。
作法1:社内向けのメモは、冒頭2行で宣言する
弊社は2026年9月に作った調査メモの冒頭に、数値はすべて出典付き、推計・私見は「※」で明示する、と置きました。公的調査にはURL付きの出典行が続き、ベンダー集計には印が付いています。「調べたが見つからなかった」ことも消さずに1行残しました。
12月の説明文も同じです。「制度としてこう決まっている」と「だからうちの場合はこうなる見込み」を、文のレベルで分けてください。前者には国税庁の資料名を添え、後者には「見込み」と書く。この区別がない紙は、12月の明細を見た人から「◯万円増えると書いてあったのに違う」と言われたときに守れません。
作法2:数字を4つの箱に仕分ける
紙に十字を書き、縦に「たくさんの会社を調べた話/1社だけの話」、横に「もう起きたこと/これからのこと」と書きます。できる4つの箱は、相関・予測・実績・宣伝です。弊社はここに一方通行のルールを足しました。実績に見える数字は、誰が測ったかが分かるまで「宣伝」に置き、証拠が出たら実績に移す。逆はしない。
記事やSNSで見かける「12月の手取りが◯万円増える」は、たいてい予測か宣伝の箱に入ります。前提(年収・扶養の人数・社会保険料・住宅ローン控除の有無)が変われば金額は変わります。社内の紙に転記すると、増えなかった人への説明が立たなくなります。
作法3:条件付きの例を、標準解に見せない
弊社は草案を第三者(AI)にレビューさせ、お金の説明を名指しで直されました。指摘は「『削減時間×時給』は、そのまま利益やROIではない」。固定給の社員の作業時間が減っても、支払う給与は減らないからです。同じレビューで、草案にあった「まずは10件・2週間で試す」「報酬は数万円〜30万円」も刺されました。どこかの事例で見た条件付きの数字を、「こうするものだ」という顔で書いていたわけです。
直したあとの設計書には、便益を①現金として本当に減る支出 ②生まれた余力(確認・修正を引いた後) ③追加の事業成果、の3つに分けると書き、あわせて「『10件・2週間』を固定しない」「設計例の金額は相場でなく例」と書き足しました。使わないと決めた数字には「なぜ使わないか」を1行残すことにしました。
年末調整の社内説明に同じ落とし穴があります。「控除額が増える」=「年税額が減る」=「12月の手取りが増える」は、イコールでつながりません。「毎月◯万円儲かる」と書かないのと、「12月は◯万円増えます」と書かないのは、同じ作法です。時間がかかったのは、調べることではなく、どの数字を使わないか決めることでした。
よくある質問(担当者・社長向け)
Q1. 11月までの給与計算を遡って直す必要はありますか?
ありません。精算は12月の年末調整で一本化されます1。
Q2. 源泉徴収税額表は令和8年分のまま使っていいですか?
Q4. ひとり親控除も増えたと聞きましたが、12月の精算に影響しますか?
Q5. 還付が大きくなると、会社が納付する源泉所得税はどうなりますか?
本記事では裏取りができていません。納期の特例を使っていて12月分の納付額がマイナスになる場合の処理は、顧問税理士か所轄税務署にご確認ください。裏取りできていない論点は、紙に書かずに「確認中」と伝えるほうが安全です。
Q6. 12月に戻った分は、来年の住民税で取られますか?
Q7. 定額減税の処理は今年もありますか?
ありません。定額減税は令和6年分で終了したとされており、令和8年分の年末調整に処理はありません。
11月のうちに決めておく3つ — 任せる作業と、人が見る作業
ここまでの成果物は、3つの決めごとが済んでいる前提で動きます。金額を紙に書かないと決めること。個別の還付見積りは引き受けないと決めること。11月・12月・1月の3回の確認を、誰がどこまで見るかを決めること。11月・12月・1月で同じ人が3回確認に入るので、1人経理の会社では3つ目がいちばん効きます。
そのうえで、11月から翌1月までの作業を5つに分け、性質の違いだけを並べます。この線引きは記事側の提案で、公式資料に根拠はありません。
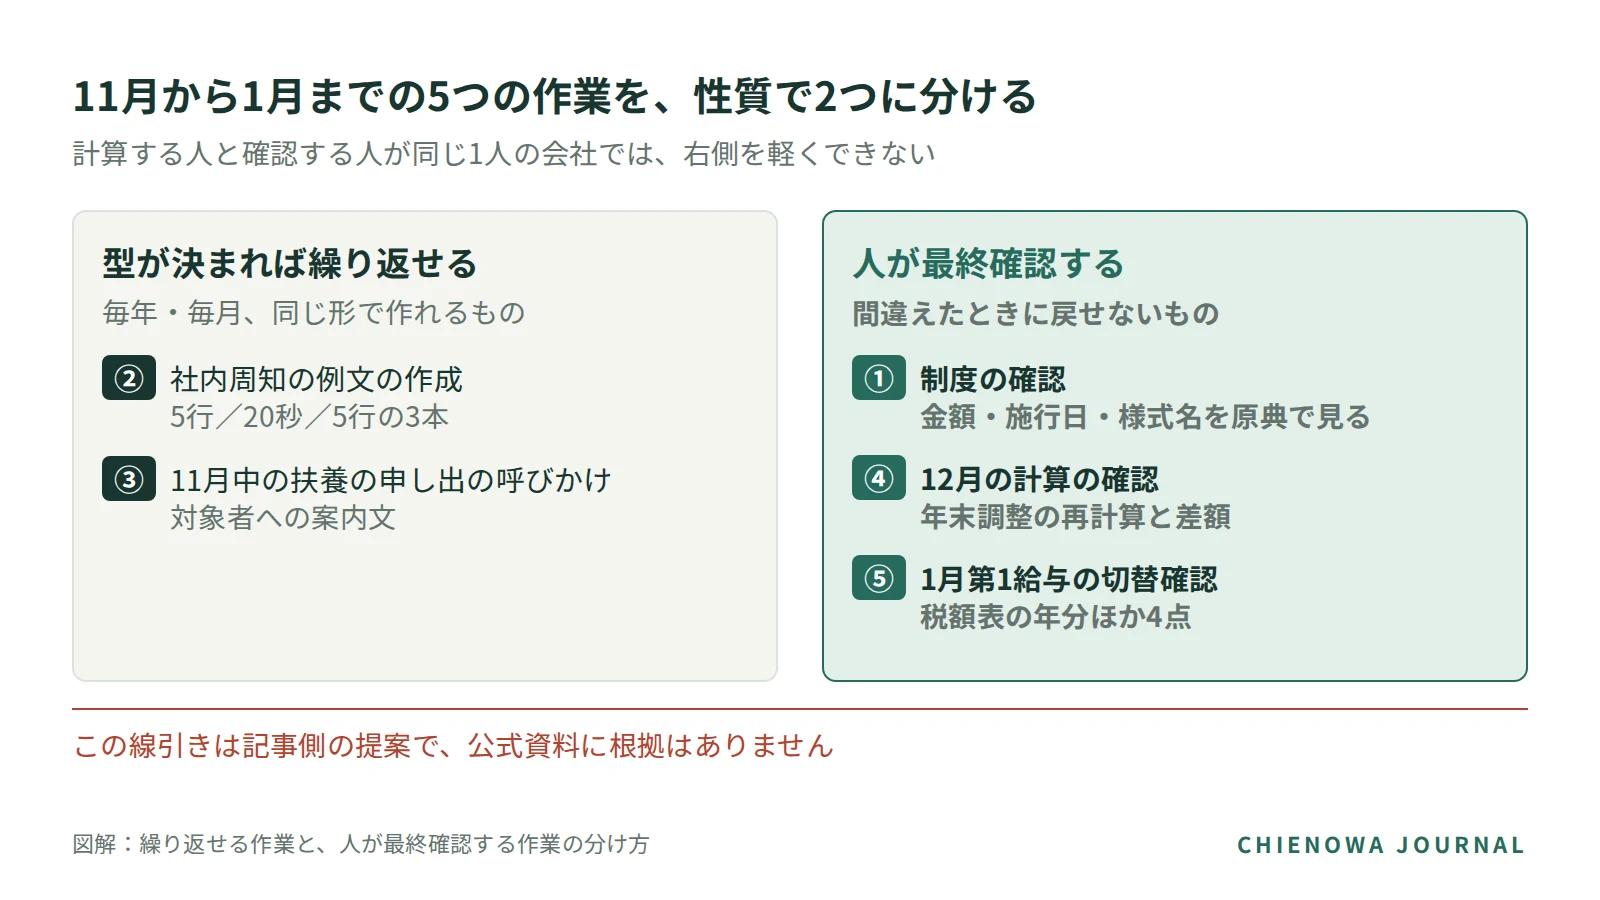
弊社の教材は、趣旨をこう書いています。下書き半減で確認待ち倍増は成功ではない、と。レビューでも同じ論点が挙がり、失敗シナリオに「確認者負担も測る」を入れました。従業員5〜30名の会社では、計算する人と確認する人が同じ1人です。説明文の作成や呼びかけを軽くしても、12月の計算の確認と1月の切替確認が重くなれば楽になりません。いずれもAI導入の文脈で決めた設計項目で、年末調整の確認工数を測った実績ではありません。
もう1つ、11月のうちに社長が言っておくことがあります。「気づいたらすぐ言う。言った人を責めない」です。弊社は事故時の初動(停止・証拠の保全・報告・代わりの手順・再開の承認)を1枚のカードにし、善意の早期申告を不利益にしないと明記しました。1月の第1給与で切替を間違えたとき、担当者が黙って直そうとするのが最悪です。
役割の分け方も教材に入れています。決める人・実行する人・確認する人を分け、兼務している会社は同じ紙の中で「経営判断欄」と「実行欄」に分けて書く。12月に「なぜこの金額なのか」と聞かれたとき、答える責任がどちらにあるかが紙を見れば分かります。
どこを任せて、どこを自分で見るかを決める
11月から1月までにやることは5つに分かれます。制度の確認、社内説明文の作成、扶養の申し出の呼びかけ、12月の計算の確認、1月第1給与の切替確認です。このうち型が決まれば繰り返せるものと、人が最後に目で見るしかないものの線は、会社ごとに違います。計算する人と確認する人が同じ1人の会社では、なおさらです。
株式会社キヅケルのAI顧問(月額100,000円)は、経理のAI化の進め方を一緒に決めるサービスです。年末調整の代行や税務の判断は行いません。この線引きをどこに置くかを、無料相談で一緒に整理できます。
本文の事例と引用について
- 「例えば」で挙げた人物・会社はすべて架空で、該当箇所に「(架空)」と明示しています。パート収入130万円で扶養から外れていた配偶者、4月に入社した新卒の人、住宅ローン控除で年税額が0円になっている人、1月に賞与を出す会社の4例です。いずれも説明用の例であり、特定の個人・企業の金額ではありません。
- 従業員からの問い合わせとして挙げた10の聞かれ方は、公開されているQ&Aサイトの質問を要約・再構成したものです。逐語引用ではなく、投稿者も特定していません。
- 制度の数値・施行日は、国税庁・財務省の公表資料に基づく複数の解説の記述が一致したものだけを記載しています。制作環境のネットワーク制約により、出典URLを開いての内容確認・原典PDFとの逐語照合は行っていません。そのためページ番号・問番号は記載していません。観測時点は2026年10月12日です。
- 弊社(株式会社キヅケル)の一次情報は、2026年9月に自社で作成した社内研修教材の制作過程で決めた基準です。範囲と限界は該当節の「検証の範囲」に記載しました。年末調整・給与計算の受託実績はありません。
- 令和8年11月以降、当事者の声が出始めることが見込まれます(推測)。内容に更新があった場合は本記事に追記します。
本記事の出典URLは検索結果から採録したもので、制作環境のネットワーク制約により、各URLを開いての内容確認は行っていません。自治体ページの文書名は未確認のため、発行主体のみを記載しています。
出典
- 国税庁|令和8年度税制改正による所得税の基礎控除の引上げ等について参照 2026-09↩
- マネーフォワード クラウド|年末調整2026年(令和8年)の変更点参照 2026-09↩
- 国税庁|令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(PDF)参照 2026-09↩
- 国税庁|令和9年分 源泉徴収税額表参照 2026-09↩
- 国税庁|給与所得者(従業員)の方へ(令和8年分)参照 2026-09↩
- 国税庁|令和8年分 年末調整Q&A参照 2026-09↩
- 財務省広報|令和9年1月から源泉徴収票の提出方法が変わります参照 2026-09↩
- e-PAP|国税庁が基礎控除引上げQ&Aを公表 令和8年12月の年末調整で注意すべきポイント参照 2026-09↩
- 道濟会計事務所|年末調整と基礎控除の改正参照 2026-09↩
- バクラク|扶養控除申告書の書き方と令和8年の扶養要件変更参照 2026-09↩
- PSRネットワーク|令和9年分源泉徴収税額表の公表と防衛特別所得税参照 2026-09↩
- 千葉市|令和9年度から適用される個人市・県民税の主な改正点参照 2026-09↩
- 税理士ドットコム|年末調整(還付金前年比の原因について)参照 2026-09↩
- Yahoo!知恵袋|年末調整の還付額が前年より減った理由についての質問参照 2026-09↩
- Yahoo!知恵袋|2026年の扶養と基礎控除についての質問参照 2026-09↩
- 横浜市(個人市民税・県民税の税制改正のページ)参照 2026-09↩
- 国税庁|令和7年度税制改正による所得税の基礎控除の見直し等について参照 2026-09↩
- 国税庁|令和9年分 源泉徴収税額表(扶養親族等の数の定義を含むPDF)参照 2026-09↩