証憑(しょうひょう)とは、領収書・請求書・メール添付のPDFなど、取引の証拠になる書類やデータのことです。本記事では「証憑」と「領収書・請求書」を併用します。
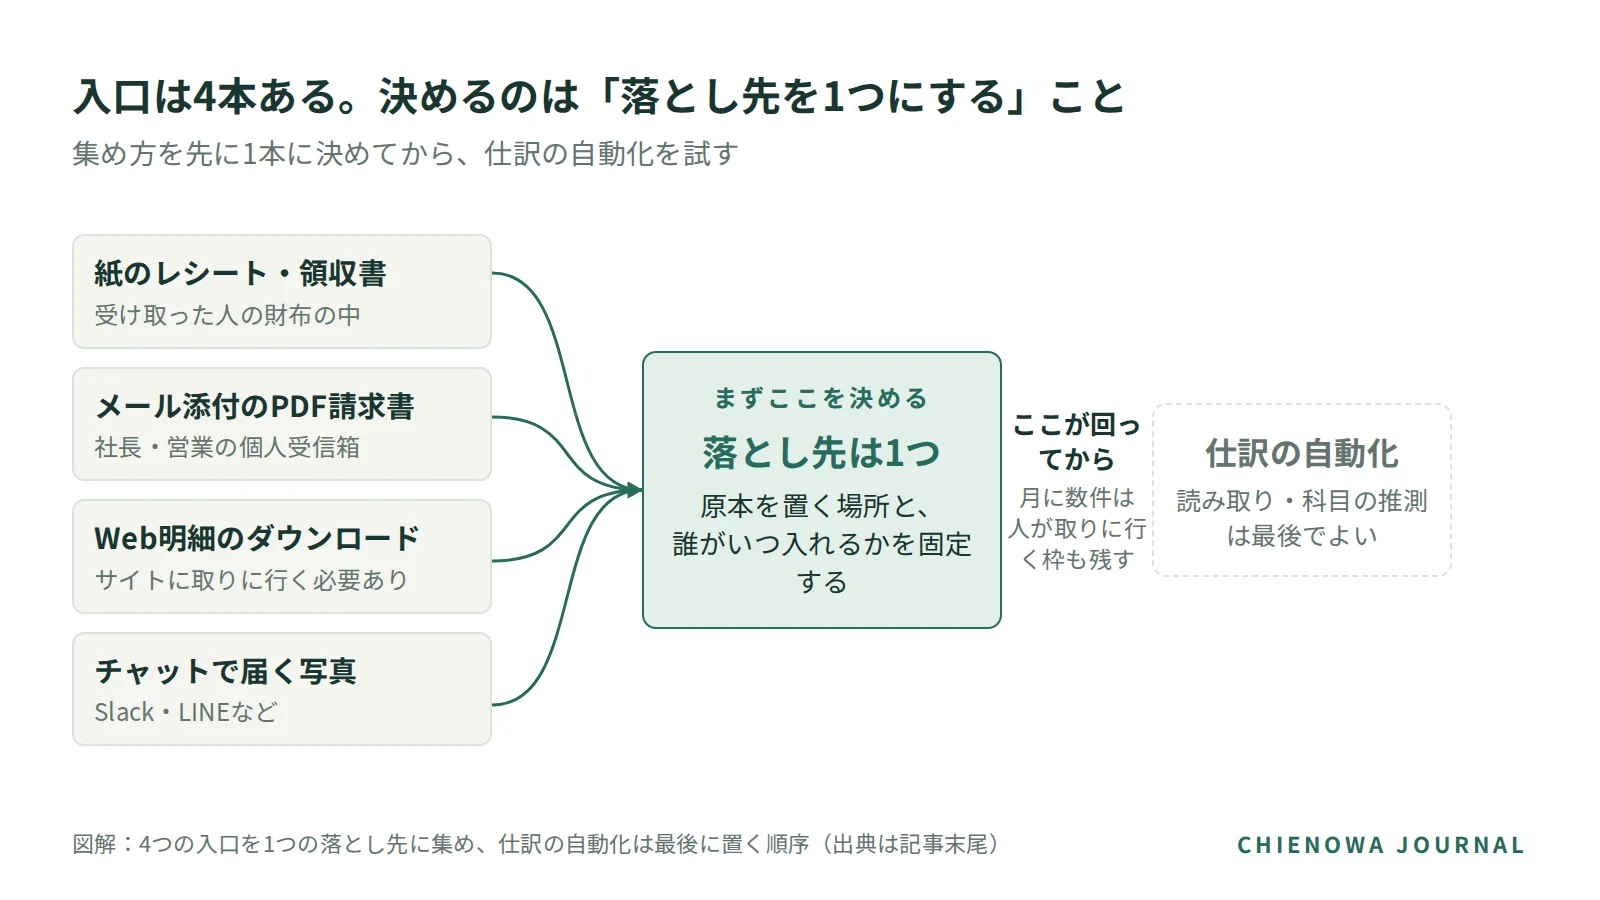
対象は、従業員5〜30名で経理を1人で回している会社です。紙のレシートは財布の中、請求書のPDFは社長の個人受信箱、Web明細はサイトに取りに行かないと出てこない。この状態で「AIで仕訳を自動化しよう」と考えると、たいてい遠回りになります。
結論を先に書きます。証憑の保存ルールは、この4つだけ決めれば回り始めます。誰がいつ撮るか、どこに置くか、ファイル名、メールの集め方。仕訳の自動化は、この4つが回り始めてから試すほうが早い。制度が求める最低線もまずデータを残すことで、要件の作り込みは猶予措置の範囲で後回しにできます(適用には条件があります)。
先に決めるのは4つだけ。経理の自動化はどこから手を付けるか
決めることを4つに絞ります。順番もこのままでかまいません。
- 誰がいつ撮るか(提出期限と、出てこないときの扱い)
- どこに置くか(原本を触らない場所と、作業用の場所)
- ファイル名(手で付け続けられる形)
- メールの集め方(転送アドレスか、経理用の共有受信箱か)
このあと、4つを順に「例えばこう決める」という形まで降ります。
なぜ仕訳が最後でよいのか。制度の作りが非対称だからです。メール添付のPDFやWeb明細のような電子取引は、データのまま保存することが義務で、印刷して紙だけ残す運用は認められません1。一方、紙で受け取った領収書をスキャンして保存する「スキャナ保存」は任意です2。最初に手を付けるのは、すでにデータで来ているものの置き場所です。
経理を1人で回しているのは、あなたの会社だけではありません。いわゆる「ひとり経理」です。日本・東京商工会議所の調査(2025年9月9日公表、調査2025年6月23日〜7月31日、回答2,710者)では、売上高1千万円以下の事業者の79.4%が1人で経理事務を行っていました7。ただし会員企業への任意回答で、全中小企業を代表する数字ではありません。
1分でできる自社判定
ファイル名の決め方は、自社が次の条件に入るかで変わります。
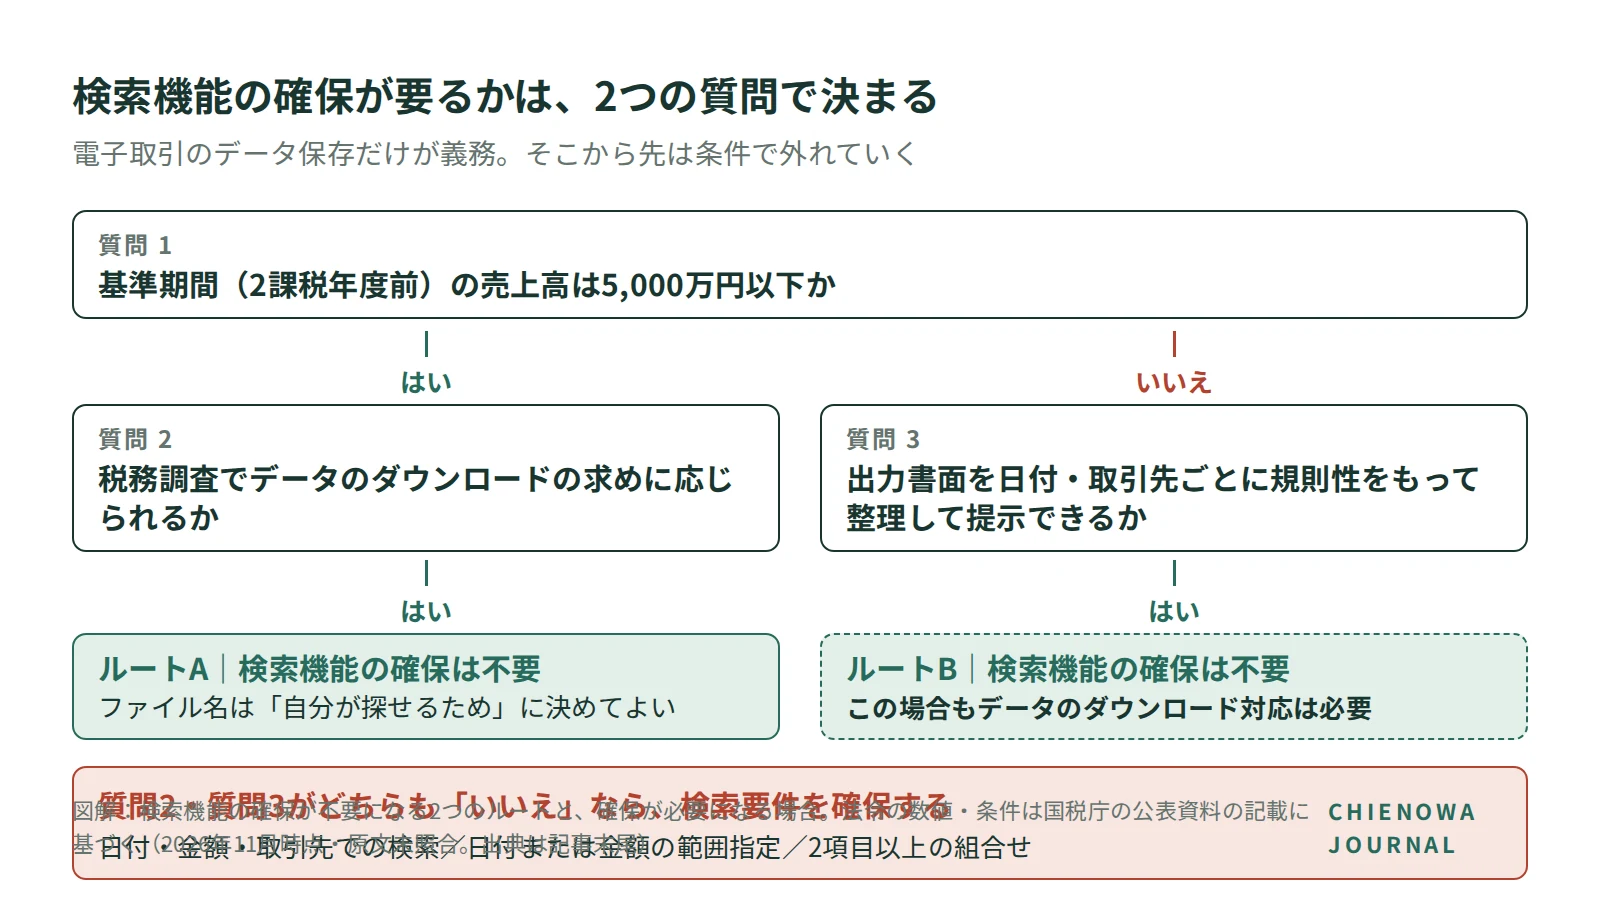
- 基準期間(2課税年度前)の売上高が5,000万円以下
- かつ、税務調査の際にデータのダウンロードの求めに応じられる
この2つを満たすなら、検索機能の確保は不要です(令和6年1月1日以後に行う電子取引から)4。売上高は税抜で判定し、非課税売上を含み、営業外収益と特別利益は含みません。基準期間がない新設法人は、初年度と翌年度について不要です。自社がこの範囲なら、ファイル名は税務のためではなく、自分が探せるために決めてよいことになります。
なぜ一番面倒な仕訳から自動化すると遠回りになるのか
広告や動画で見る経理のAI化は、ほとんどが仕訳の自動化から始まります。この記事はその逆を向きます。理由は3つあります。
1つ目は、AIが科目を決めるには取引の背景が要るからです。経理実務者から、デジタル化すれば仕訳が自動化されるという誤解があり、AIが正しい科目を推論するには取引の背景が必要で、同じ店舗での購入でも利用用途で科目は変わる——という趣旨の指摘が出ています29。例えば同じコンビニの3,000円でも、来客用のお茶なら会議費、自分の昼食なら福利厚生費か対象外で、レシートの画像からはこの違いが読み取れません。
2つ目は、手入力が確認の機会でもあったからです。消費税の区分の誤りはAIの自動仕訳でも起きやすいという指摘があり27、承認の手順が複雑なまま半年後に一部の担当者がExcelに戻ったという報告もあります28(いずれも事業者のブログで、事例の検証可能性は低いと考えてください)。
3つ目は、会計事務所の成功体験がそのまま使えないことです。事務所には顧問先が整えた証憑がまとまって届き、社内の経理1人には整っていない状態で届きます。訴求が嘘なのではなく、前提にしている入口の状態が違うのです。
決めること1:誰がいつ撮るか。提出期限は法律ではなく社内で決める
提出期限は法律で決まっていません。従業員が会社へ経費を申請する期限は、会社の経費精算規程で決まります9。ここは自社で決めるしかない部分です。
スキャナ保存をする場合の入力期間にも幅があります。「速やかに」はおおむね7営業日以内、「業務処理サイクル後速やかに」は最長2か月の業務サイクルにおおむね7営業日を足した範囲です2。毎日撮らないと違法ではありません。ただし業務処理サイクル方式に社内規程が必要かは今回確認できていないため、規程で定める前提で設計してください。
撮り方より先に、受け取るものを決めます。手書きの領収書よりレシートのほうが内訳が載っていて経理には有利だ、という趣旨の指摘があります35。ところが現場からは、レシートを頼んでいるのにインボイスの要件を満たさない手書きの領収書が出てくる、という趣旨の声も出ます36。つまり現場に要件の判断をさせない設計にすることが要点です。
例えば、従業員15名・経理1人・立替経費が月40件の会社なら
架空の設定ですが、現実的な形にしてあります。社内に貼れる4行として書きます。
- 何を貰うか:レシートを貰う。出ない場合だけ領収書。宛名は会社名、但し書きは品目で。
- 誰が撮るか:受け取った人が、受け取った日に撮る。経理が代わりに撮ることはしない。
- いつまでに出すか:月末締め。翌営業日までに提出。
- 出てこないときどうするか:翌営業日に1回だけ声をかける。出ないものは翌月精算に回す。
4番が肝心です。催促を何度もする設計にすると、経理1人では続きません。
撮り方は、入口を決めたあとに固定します。枚数が増えると1枚ずつ撮る設計は続きません(これは記事側の判断です。たまりやすいレシートを1枚1枚撮るのは大変だという指摘自体はスキャナベンダーの投稿にもあります38)。一方で、アップロードの条件は入口ごとに違います。弥生のスマート証憑管理では、20MB以内・圧縮しない形での受領証憑のアップロードが案内されています22。「まとめてスキャン」と「1件ずつ」は、入口によって答えが変わります。
決めること2:証憑の置き場所。共有フォルダは原本用と作業用を分ける
置き場所は1つに決めます。ただし「フォルダ1つ」ではありません。原本と作業用を分けます。
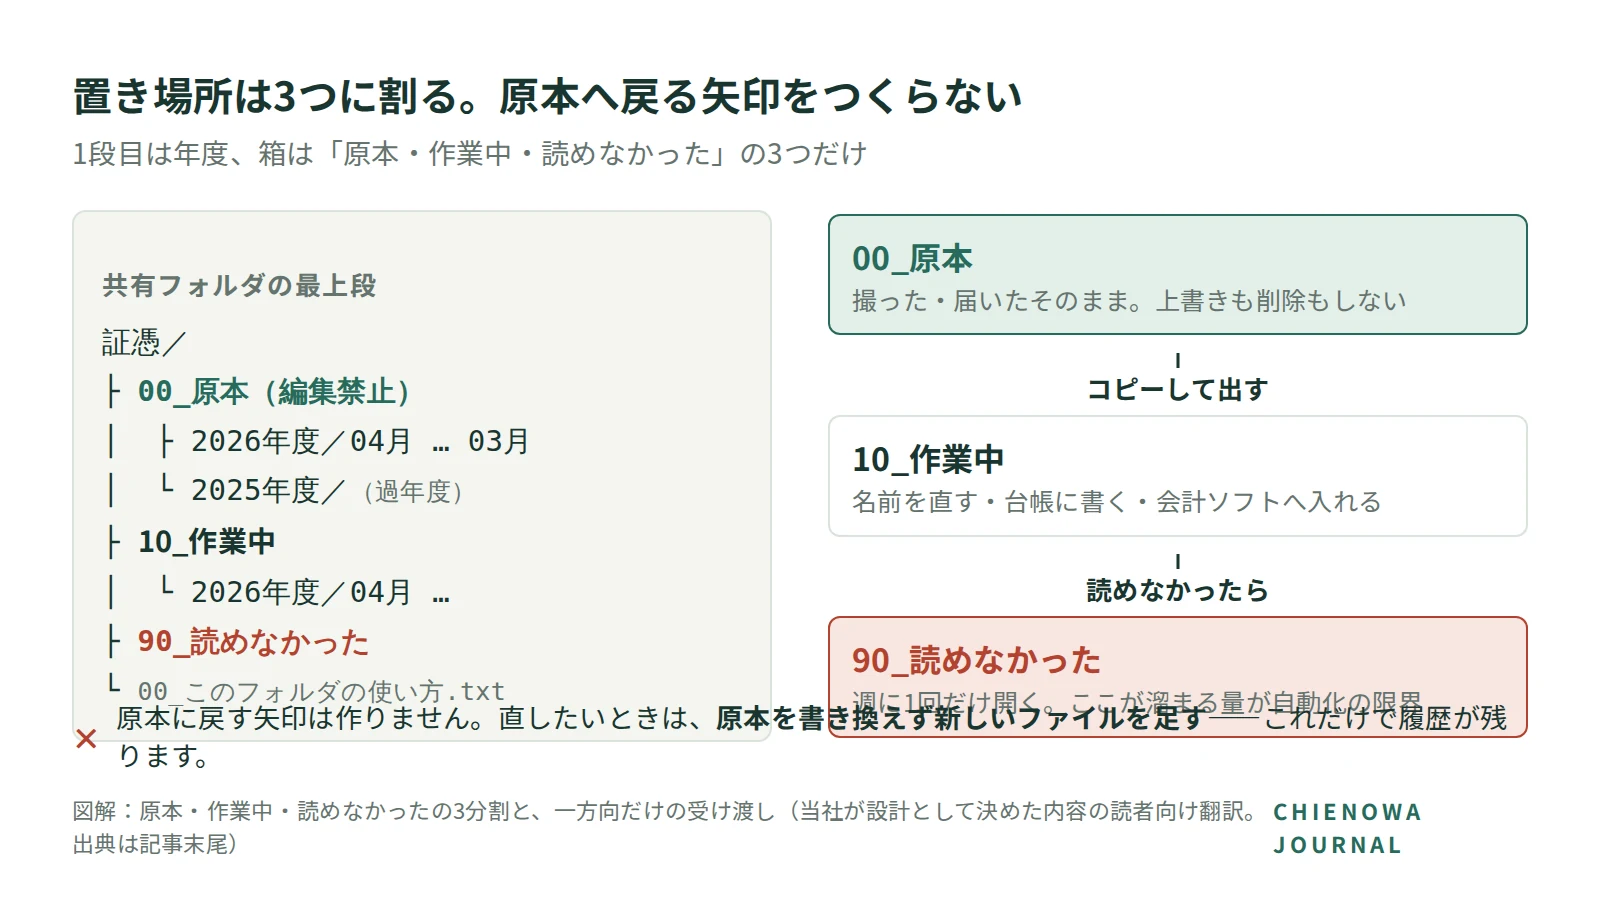
1段目の分け方には「取引先別」「年度別」「業務別」の3型があり、経理は年度や月で探すので年度別が向きます。00_原本(編集禁止)/2026年度/04月のように、2段目を年度、3段目を月にすると迷いません。複数人で使う共有フォルダでは、使い方を書いたメモを最上位に置くと、新しく入った人にも伝わります12。権限も最初に決めます。請求書には取引価格のような機密性の高い情報が入るため、全社員が見られる共有フォルダに置くのは避けたほうがよい13。
もう1つ、見落とされやすい箱があります。読めなかったものの置き場所です。OCRやAIが読めなかった証憑はどこへ行き、誰が気づくのか。ここを決めないと、読めなかった1件が誰の手元にも残らず消えます。
当社が原本と作業用を分けた理由
当社(株式会社キヅケル)は2026年8月に、経理のAI化アプリの設計をまとめました。そのとき証憑の置き場所を1つにしませんでした。
- 原本、読み取り結果、仕訳に使う項目を3つに分けて別々に保存する。原本は通常の操作では上書きも削除もできない置き方にし、直すときは書き換えずに新しいものを足す
- 原本に、ファイルの指紋(SHA-256)・どこから来たか・受け取った日時・形式・ページ数・版を持たせる
- メールで来た証憑は、添付だけでなく元のメールそのものも保存対象にする。読めなかったものは隔離用の待ち行列に送り、人が取り込むかどうかを判断する
読者の会社に翻訳すると、クラウドストレージでも同じ効果が出ます。00_原本(編集禁止)/10_作業中/90_読めなかったの3つに分けるだけです。原本に戻す矢印を作らないことが核心で、これだけで「いつ・どこから来たか」を後から言えます。
ソフトの中と自社ストレージの両方に中途半端に置くと、要件から外れます。freeeは、ダウンロードした個別ファイルは履歴や検索などの法令要件を満たさなくなるため、法定保存期間中はファイルボックス上での保存が必要だと記載しています14。マネーフォワード クラウドBoxでは、電帳法の対象ファイルはゴミ箱から削除できないとされています15。本線をどちらにするかを先に決めることが答えです。
決めること3:ファイル名は何にするか。法令に規定はなく、決めるのは自分の都合
電子帳簿保存法に、電子データのファイル名のルールは明示されていません10。ファイル名を誤っても、ただちに法律違反になるわけでもありません11。検索要件が免除される会社なら、ここは社内の都合で決めてよい部分です(→1分でできる自社判定)。
国税庁が示している例は「日付_取引先_金額」の形です。令和4年6月版の一問一答では20221031_㈱国税商事_110000が例に使われています40。版によって例示の社名や日付が違うので、引用するときは参照した版を書いてください。必要な項目は取引年月日・取引金額・取引先で、ファイルは1つの指定フォルダに集めます1。手で付け続けるのが苦しければ、連番を付けて内容を索引簿(Excel等の一覧表)で管理する方法も認められています1。
例えば、この3枚をこう名付ける
架空の例です。取引日は2026年11月5日、相手先は「山田商会」、金額は33,000円とします。
| 証憑 | ルールに沿った名前 | 崩れる例と、その理由 |
|---|---|---|
| 紙のレシート1枚 | 20261105_山田商会_33000.jpg |
IMG_8842.jpg/何も分からず、後から探せない |
| メール添付のPDF請求書 | 20261105_山田商会_33000_請求書.pdf |
請求書.pdf/毎月同じ名前で届き、上書き事故が起きる |
| Webから落とした利用明細 | 20261105_山田商会_33000_明細.pdf |
20261112_…/日付が取引日ではなく落とした日になっている |
崩れ方は3つです。短すぎて分からない、同じ名前で上書きされる、日付が取引日ではない。取引日を先頭に置けば、毎月同じ名前で届くPDFも日付が変わるので上書きは起きません。取引日が読み取れない利用明細だけ、例外として受信日を先頭に置く——例外は1つまでにしてください37。
ファイル名を自動で付け替える機能が製品の売りになるのは、手で付け続けるのが苦痛だという前提が共有されているからです。ルールは「手で付け続けられる長さか」で決めてください。
当社の検証で、10件のうち4件が出力段で拒否された
当社は2026年9月に、架空の合成データ10件で会計ソフト向けCSVの出力を検証しました。結果は受理6件、拒否4件です。
| 拒否された入力 | 機械が返した理由 |
|---|---|
| 日付が空欄 | 日付として扱えない |
| 借方科目が空欄 | 科目がない |
| 同じ仕訳が2回 | 重複 |
| 金額が12桁+摘要に絵文字 | 桁の超過と、文字コードに変換できない文字 |
この4つは、ファイル名と台帳のルールにそのまま変換できます。①取引日を必ず入れる(撮った日ではなく取引日)、②取引先と科目の手がかりを残す、③同じ証憑を二重に入れない手がかり(連番やID)を名前に残す、④変換できない記号や絵文字をファイル名と摘要に使わない。当社が入口で取りたい項目として並べたのは発行元・取引先・番号・各種の日付・金額・税額・税率・支払方法・摘要・インボイス登録番号などで、台帳の列の候補になります。最低限ほしかったのは取引日・取引先・金額の3つで、国税庁が挙げる必要項目と一致しました。
ただし範囲は限られます。対象は架空の合成データ10件と候補形式1つ(25列)だけで、会計ソフト向けCSVを出力する段での拒否です。読者のフォルダ運用で同じエラーが出るという話ではありません。文字コードや改行の設定も当社の検証で使った設定で、特定ソフトの正式仕様ではありません。なお、有効な6件は検査のために事前に固定した選択で、機械が不正なデータを自動で選り分けられたという意味ではありません(10件を一括で出力する操作は拒否されました)。拒否の理由コードの集合は期待と一致しましたが、メッセージの件数は期待より多く出ています。言えるのは「自動化の下流で必ず必要になる項目は、入口で決まる」ということだけです。
決めること4:メールはどう集めるか。転送アドレスと共有受信箱、どちらを本線にするか
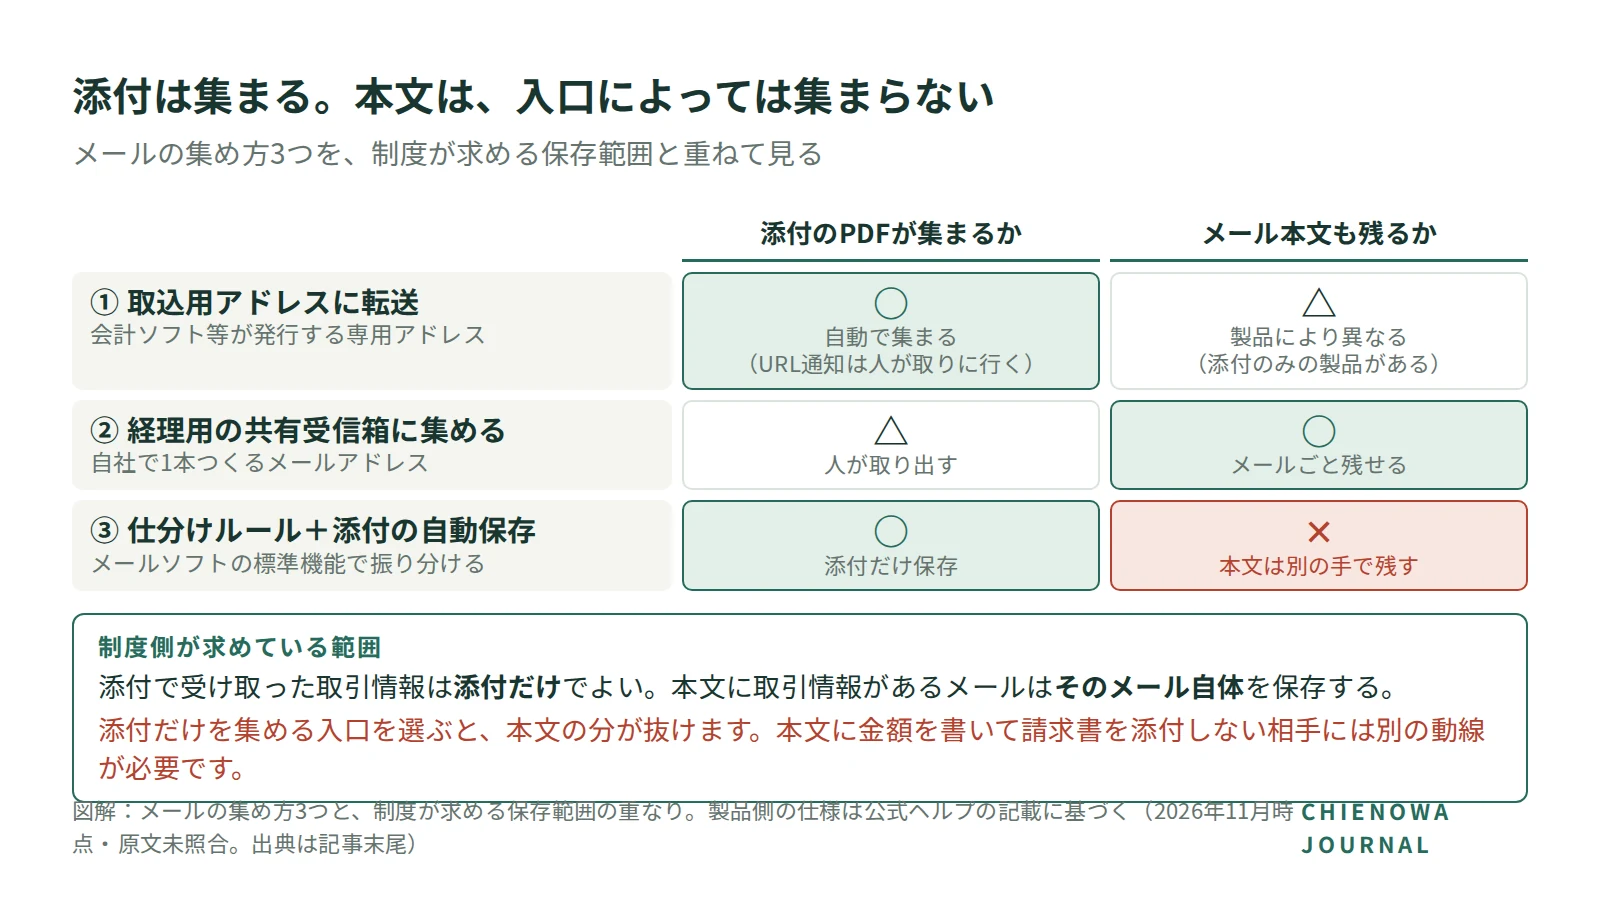
まず制度側に線を引きます。すべてのメールを保存する必要はありません。取引情報を含まないメールは保存不要で、添付で授受された取引情報は添付ファイルだけで足ります。本文に取引情報が書かれている場合は、そのメール自体を保存します1(2024年1月1日以後は本文も添付も保存義務の対象です23)。そして、メールソフト上で閲覧できるだけでは足りません24。受信箱に残すだけでよい、というのが最も多い誤解です。
入口は3つです。①会計ソフト等が発行する取込用アドレスに転送する、②経理用の共有受信箱に集める、③メールソフトの仕分けルールと添付の自動保存で振り分ける。どれが正解でもなく、本線を1本選ぶことが答えです。
例えば、経理用アドレスを1本作って順次付け替える
架空の段取りです。順番が大事です。
- 経理用のアドレスを1本作る。開けるのは経理と代表だけにする。
- 社内は転送ルールで集める。社長と営業の受信箱から、件名か差出人の条件で転送する。
- 取引先の送付先は、請求のタイミングで順次付け替える。今月請求が来た相手から1社ずつ変える。
- 月に数件は「人が取りに行く」枠を最初から残しておく。
3番が実務の要点です。全社に一斉にお願いすると、返ってこない相手の分だけ動線が二重になります。条件での仕分けは、メールソフトの標準機能や業務自動化ツールでも組めます37。
こう壊れる(入口ごとの制約)
検索結果に表示された公式ヘルプの記載に基づいて並べます(2026年11月14日に検索した時点のもので、原文ページは未照合です)。各社とも機能追加が続いているため、導入前に確認日付きで見直してください。製品によって答えが違います。
| 入口 | メール本文も残るか | 詰まりやすい点 |
|---|---|---|
| freee ファイルボックス(メール転送) | 本調査では確認できていない | 転送元アドレスにメンバー登録とファイル作成権限が必要16 |
| マネーフォワード クラウドBox(メール取込) | 添付ファイルのみ保存され、本文は保存されないとの記載19 | 取込用アドレスは最大50件、1通40MB19。2026年11月5日に任意アドレス・取込先指定・OCR・自動保存へ対応20 |
| 弥生 スマート証憑管理 | 自動保管の対象は添付ファイル21 | 20MB超・Zip・本文中の挿入画像は不可21 |
請求書がダウンロードURLで届く取引先も動線に入れます。freee受取請求書の受信トレイは自動取込がPDFのみで17、freee請求書・Misoca以外から送られるURLは自動取込に対応しておらず、人が取りに行くことになります18。
結論はこうです。制度側は「本文に取引情報があれば本文も保存」と言い、製品側には添付ファイルだけを保存する仕様がある。重ねると、転送アドレス1本では保存範囲を全部カバーできない場合がある。本文に金額だけ書いて請求書を添付しない相手には、別の動線が要ります。
当社はメール取込を1本に絞らなかった
当社は2026年8月の設計で、メールから証憑を集める方法を二本立てにしました。本命はGmailと直接つなぐ方式ですが外部の審査が通るまで使えないため、審査が不要な専用転送アドレス方式も同時に用意し、審査後も恒久の機能として残す判断にしました。「共有受信箱に集める」と「各自が転送する」は別の動線です。どちらを本線にするか決めないと、どちらも中途半端に運用されます。
転送運用で潰した落とし穴4つは、そのまま注意点になります。①転送したつもりで届いていない(自動転送を制限する管理者設定と、転送先の確認メール)。②同じ領収書が2回入る(メールの識別子・本文のハッシュ・添付のハッシュの3つで判定)。③転送すると正規のメールでも送信元の認証(SPF/DKIM)が失敗し得る(失敗だけで弾かず、未登録の経路だけ隔離して人が判断)。④アドレスを知られたら誰でも投げ込める(秘匿に頼らず、転送元の所有確認を経て登録制に)。
「これは証憑か」の判定は、ルールで決まるものはルール、決まらないものだけAIの2段階にしました。1段目のキーワードは、メールの仕分け条件にそのまま流用できます。invoice / receipt / 請求書 / 領収書 / ご利用明細 / お支払い / 決済 / billing / statement。
自社でコントロールできない入口も動線に入れます。PDFの一括ダウンロードができないサイト39、領収書が出ないケース、Slackに飛んでくる写真31。経路を禁止するのではなく、落とし先を1つにする。ここを自動化しようとするのが、遠回りの正体です。
紙のまま残す範囲を、先に線引きする。スキャナ保存はやらなくていい
レシートを月ごとに封筒に入れてまとめておくだけではだめなのか、という趣旨の質問が動画のコメントに出ています33(検索結果経由で見つけた1件で、回答は確認できていません)。読者が知りたいのは正しい整理方法ではなく、どこまで手を抜いていいかの線です。
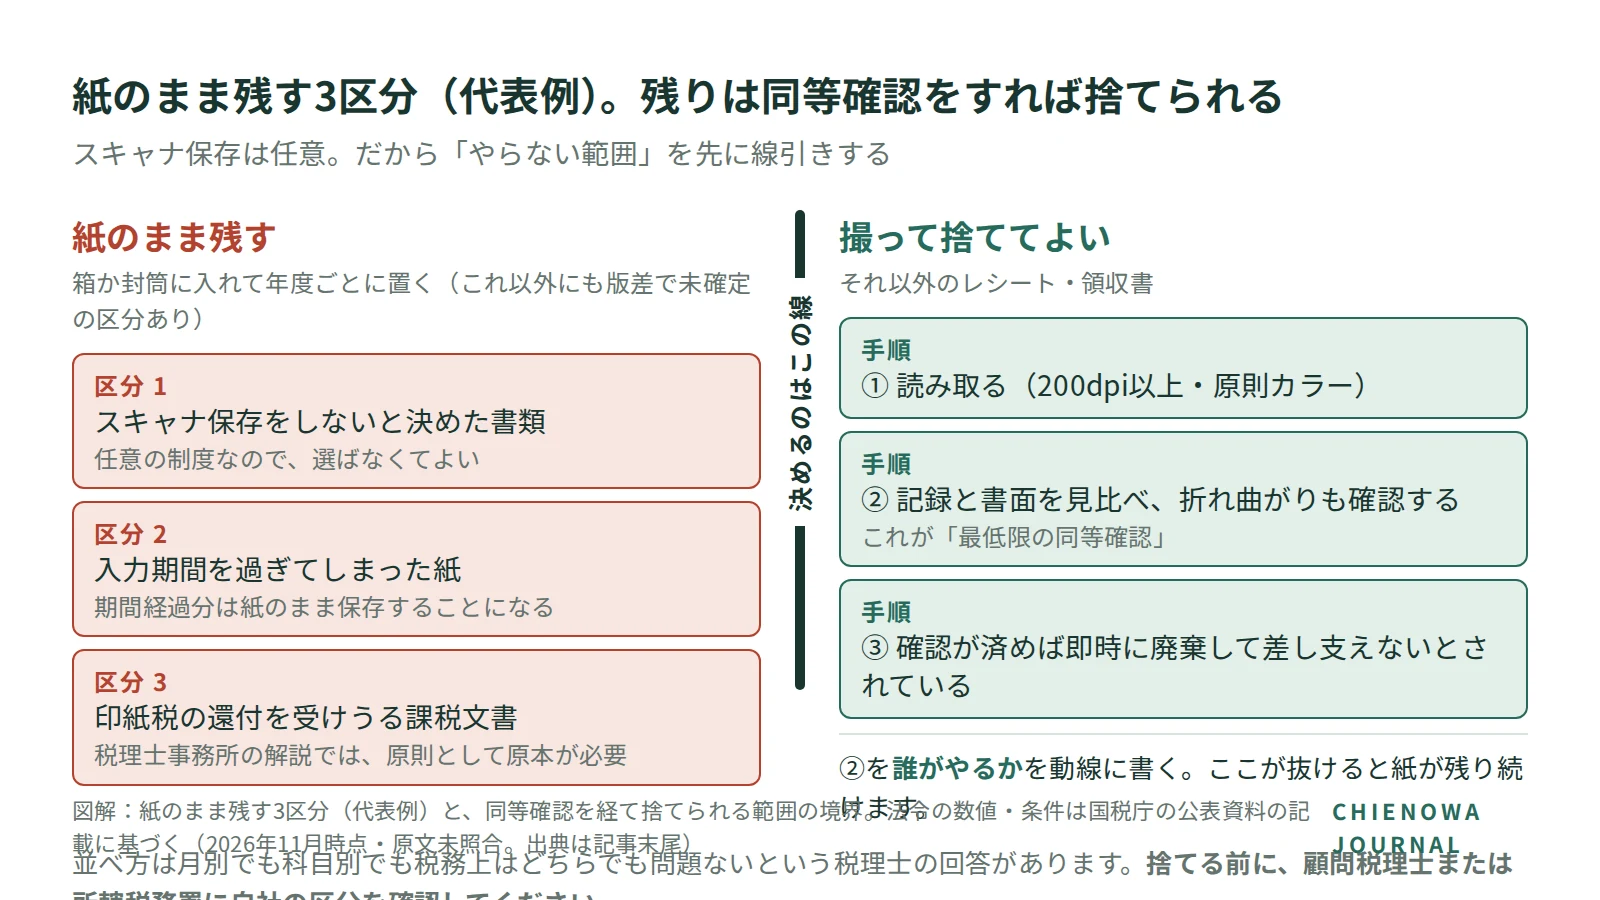
紙のまま残すのは、少なくとも次の3区分です。①そもそもスキャナ保存をしない区分(任意の制度なので選べます)2、②入力期間を落とした紙(期間を過ぎた書類は紙のまま保存することになります)2、③印紙税の過誤納還付を受ける可能性がある課税文書。③については、税理士事務所の解説では、還付には原則として印紙を貼った紙の原本が必要で、スキャンデータだけでは受けられない可能性があるとされています26。このほか、プリンタの最大出力より大きい書類の扱いは版によって整理が変わっている可能性があり、本記事では確定できていません。
それ以外は、同等確認をすれば撮って捨てられます。スキャナで読み取り、記録事項と書面の記載事項を見比べ、折れ曲がりなどがないかを確認する「最低限の同等確認」を行えば、即時に廃棄して差し支えないとされています2。読み取りは200dpi以上、重要書類は赤・緑・青それぞれ256階調以上(資金や物の流れに直結しない一般書類はグレースケールでも可)です2。実務の要点は1つで、この同等確認を誰がやるかを動線に書くこと。ここが抜けると、撮ったあとも紙が残り続けます。
古い情報も整理します。「定期的な検査まで紙を保存する」という記述は、適正事務処理要件が令和3年度改正で廃止されており現行制度には当たりません2。解像度・階調・大きさに関する情報の保存要件も令和5年度改正で廃止されましたが、読み取り時の200dpi以上・原則カラーという要件自体は変わっていません4。
並べ方は自由です。月別でも科目別でも、税務上はどちらでも問題ないという税理士の回答があります25。紙に貼るなら、貼ってしまうと撮り直せないので、あとで剥がせるように貼ってください。二重計上の不安は制度の不安ではなく運用の不安で、「計上済みの箱」を1つ作れば不安の出どころが1箇所になります。例えば「印紙を貼った契約書=紙で残す。撮り切れなかった分=紙で残す。それ以外のレシート=撮って捨てる」の3行で決められます。
廃棄してよい範囲は、書類の種類と自社の運用で変わります。実際に捨てる前に、顧問税理士または所轄税務署に自社の区分を確認してください。
電子取引のデータ保存で「やらなくていいこと」(売上5,000万円以下・事務処理規程・猶予措置)
要件を全部並べた記事を読むと、全部やらないといけないように見えます。ここでは逆から書きます。
義務は電子取引データ保存だけです。スキャナ保存と電子帳簿等保存は任意です12。国税庁の公式アカウントも、専用のソフトがなくても対応できるという趣旨の発信をしています30。
| やらなくていいこと | 条件 | 根拠の性質(いずれも検索結果に表示された記載に基づき、原文は未照合) |
|---|---|---|
| タイムスタンプの付与 | 改ざん防止は4択で、訂正削除を防ぐ事務処理規程を備えて運用する形でも足りる | 国税庁の一問一答1 |
| 検索機能の確保 | 基準期間の売上高5,000万円以下+ダウンロードの求めに応じられる(ルートA)/出力書面を日付・取引先ごとに規則性をもって整理して提示できる(ルートB。この場合もデータのダウンロード対応は必要) | 国税庁の一問一答・改正解説14 |
| スキャナ保存 | 任意の制度。紙のまま保存でよい | 国税庁の一問一答2 |
| 猶予措置の事前申請 | 事前申請は不要 | 国税局のリーフレット6 |
| 帳簿との関連性・履歴の保管 | 電子取引データ保存(7条)では求められていないという指摘 | X上の解説者の指摘32 |
真実性の確保は4択で、④の「訂正削除の防止に関する事務処理規程を備え付けて運用する」を選べばシステム費用はかかりません1。規程のWord例(法人用・個人事業者用)は国税庁が無料で配布しています3。ただし「どこまで整備すればよいかは事業規模等を踏まえて個々に検討する必要がある」との注記もあるので、サンプルをそのまま使えば終わりとは書けません。
猶予措置も「何もしなくていい」ではありません。税務署長が相当の理由があると認める場合に限られ、ダウンロードの求めと出力書面の提示に一部でも応じないときは適用を受けられません5。そのうえで、保存時の要件にかかわらずデータを保存できる措置です。相当の理由の例には人手不足・資金不足・システム整備の遅れが挙がりますが、出力書面だけの保存は不可です5。だから本記事の順序は、制度が求める向きと同じです。まずデータを一箇所に落とし、要件の作り込みは猶予措置の範囲で後に回す。
対応状況を1つだけ。2024年調査時点で、売上高1千万円以下の事業者の59.4%が電子取引データ保存を「制度をよく理解できず未対応」と回答しました(日本・東京商工会議所、2024年9月9日公表、調査2024年5月20日〜6月14日、3,149者)8。会員企業への任意回答で全中小企業を代表する数字ではなく、2026年の状況を示すものでもありません。
当社はこの順序で設計した。入口で詰まったこと、まだできていないこと
当社が経理のAI化アプリを設計したときの順序です。主張の裏づけであり、同時に限界の開示です。
- 開始週:外部の審査・申請を最初に出す(コードの速度と無関係な、外部の時間だから)
- 1か月目:手でのアップロード、原本の保存、読み取りと構造化、確認画面
- 2か月目:仕訳のエンジン、出力、承認の流れ
- 3か月目:転送アドレスからの取込、証憑の自動抽出
- 4か月目:AIチャット、管理者画面
置き場所と入口は1か月目、仕訳は2か月目、メールからの自動収集は3か月目。「自動で集める」より先に「手で置ける場所」を作ったわけです。一番手間のかかる仕訳を先に作らなかったのは、置き場所が決まっていないと仕訳の入力が揃わないからです。
2026年9月には、合成のPDF1件で「選ぶ→アップロード→読み取り→取引への紐付け→仕訳→承認→訂正→再出力」を実際の画面で35ステップ通しました。失敗は0でしたが、自社製品の欠陥が1件出ました。承認待ちの一覧が「承認待ち」だけを抽出していたため、承認後に訂正した取引(承認失効)が一覧から消えていたという欠陥です。動線を通さないと出ないタイプの問題で、部品ごとのテストでは見つかりませんでした。1件でいいので「入れる→読む→直す→出す」を最後まで通してください。
道具を入れても、保存の責任は自社に残る
当社は設計の最初に、自社のアプリを「会計入力支援ツール」と位置づけ、電帳法対応の保存システムを名乗らないと決めました。名乗れば、法定の保存期間・改ざんできないことの担保・訂正削除の履歴という要件を全部背負うからです。法定保存の責任は使う会社側に残ると、利用規約と説明資料に明記する設計にしました。読者が道具を選ぶときも同じ目で見てください。「電帳法対応」が保存まで引き受けるのか入力を楽にするだけなのかは、製品によって違います。
データの置き場所にも線を引きました。保存は国内のリージョンですが、AIやOCRの処理は国外で発生し得るので構成表で管理して顧客に明記し、外部AIにはレスポンスの保存をオフにする設定を必須にしたうえで、監視ログが最大30日保持され得るため「ゼロ保持」とは表現しないと決めました。
今週やること、7項目
- 自社の売上規模で検索要件がどうなるかを確認する(→1分でできる自社判定)
- 置き場所を1つ決め、原本・作業中・読めなかったの3つに分ける(→決めること2)
- 誰が・いつ撮るかと、出てこないときの扱いを1行で決める(→決めること1)
- ファイル名のルールを1つに固定する(→決めること3)
- メールの本線を1本選ぶ(転送アドレスか共有受信箱か)(→決めること4)
- 紙のまま残す範囲を3区分で線引きし、同等確認をやる人を1人決める(→紙のまま残す範囲)
- 1件だけ、入口から出口まで通す(→当社の順序)
従業員5〜30名は、ルールを統一するのが最もやりやすい規模です(これは推測ですが、規模が大きいほど部門差で統一が難しくなるという現場の指摘を根拠にしています)。仕訳の自動化は、この7つが回り始めてから試すほうが早い。
よくある質問
Q1. メールで来たPDFを印刷して、紙で保存してもいいですか
Q2. 受信箱にメールを残しておくだけでは足りませんか
足りません。メールソフト上で閲覧できるだけでは保存したことになりません24。データとして保存し、求めに応じて提示・ダウンロードできる状態にしておく必要があります1。検索機能の確保まで要るかどうかは売上規模で変わります(→1分でできる自社判定)。
Q3. 専用のシステムがないと検索要件は満たせませんか
満たせます。規則性をもったファイル名、または連番+索引簿(Excel等)の方式も認められています1。
経理のAI化を、どの業務から試すか一緒に決める
置き場所と動線を決めたいけれど、自社の売上規模・取引先の送り方・使っている会計ソフトで答えが変わる。ここを一緒に整理するのがAI顧問の役割です。やることは3つです。証憑の入口を棚卸しして本線を1本選ぶ。自社の条件で、やらなくていい可能性が高いもの(検索機能・タイムスタンプ・スキャナ保存)を整理し、最終判断を税理士に確認する形に落とす。AIを試す業務を1つだけ選び、どう確かめるかを決める。
やらないことも先に共有します。本番の帳簿には触れません。試すのは合成データか写しに限る前提で設計し、電帳法対応の保存が会社側の責任に残る点を最初にお伝えします。税務・法令判断の確定は行いません(顧問税理士の領域です)。 特定の会計ソフトや受領サービスの販売もしません。当社は自社で経理のAI化アプリを設計し、置き場所と入口を先に作って仕訳を後に回しました。入口では合成データが拒否され、動線を通して自社の欠陥も1件出ました。実際の会計ソフトへの取込は未検証です。この範囲と限界を共有した上で決めるので、効果の約束はしません。
本文の事例と引用について
- 本記事は一般的な情報の整理であり、個別の税務判断ではありません。自社の取り扱いは顧問税理士または所轄税務署にご確認ください。
- 「例えば」として挙げた3つの事例(従業員15名・経理1人・立替経費が月40件の会社、3枚の証憑の名付け、経理用アドレスを1本作って順次付け替える段取り)は、すべて架空の設定です。現実的な数字と手順にしてありますが、特定の会社の記録ではありません。ファイル名の例に出てくる取引先名・金額も架空です。
- 当社の一次情報(設計の判断、合成データ10件の検証、35ステップの通し確認)は、すべて架空の合成データ・隔離した環境での結果です。実在する会社の帳簿・取引記録は一切使っていません。限界は該当する節に書いています。
- X(旧Twitter)およびYouTubeから引いた現場の声は、すべて要約であり、逐語の引用ではありません。本文では鍵括弧を使わず、趣旨として書いています。反応数(いいね・返信の数)は取得していないため、「共感が多い」「話題になった」といった重み付けはしていません。
- 国税庁の資料について、令和8年7月10日に一問一答が更新されたことは二次情報で確認しました34が、その版の原文は照合できていません。本記事の法令に関する記述・数値・条件は、検索結果に表示された国税庁のウェブページおよび公表資料の記載に基づくもので、原文のPDF・HTMLページは未照合です。5,000万円判定の細目や入力期間の日数を含め、公開前に原文での確認が必要な項目として残っています。
- 会計ソフトの仕様は、検索結果に表示された各社の公式ヘルプの記載に基づくもので、原文ページは未照合です。仕様は変わります。導入前に各社のヘルプで最新の記載をご確認ください。
- 「業務処理サイクル方式に社内規程が必要か」「表記統一が国税庁の要件か」「プリンタの最大出力より大きい書類の扱い」は、本記事では確定できていません。該当箇所にその旨を書いています。
出典
- 国税庁|電子帳簿保存法一問一答【電子取引関係】Ⅱ 適用要件(基本的事項)参照 2026-09↩
- 国税庁|電子帳簿保存法一問一答【スキャナ保存関係】Ⅱ 適用要件(基本的事項)参照 2026-09↩
- 国税庁|参考資料(各種規程等のサンプル)参照 2026-09↩
- 国税庁|電子帳簿保存法の内容が改正されました(令和5年度改正の解説)参照 2026-09↩
- 国税庁|電子取引データ保存 要件判定フローチャート(令和6年11月)/猶予措置の要件は取扱通達7-14を含む参照 2026-09↩
- 大阪国税局|ご存じですか?電子取引データの保存方法(リーフレット)参照 2026-09↩
- 日本・東京商工会議所|中小企業におけるインボイス制度等に関する実態調査(2025年9月9日公表) /報告書PDF(数値の印字あり) https://www.tokyo-cci.or.jp/file.jsp?id=1207130参照 2026-09↩
- 日本・東京商工会議所|中小企業におけるインボイス制度、電子帳簿保存法、バックオフィス業務の実態調査(2024年9月9日公表)参照 2026-09↩
- HRMOS経費|経費精算の申請期限参照 2026-09↩
- freee|電子帳簿保存法のファイル名の付け方参照 2026-09↩
- 弥生|電子帳簿保存法でファイル名を誤った場合参照 2026-09↩
- アットソーホー|フォルダ整理のコツ参照 2026-09↩
- aurant technologies|メール請求書の運用課題参照 2026-09↩
- freee|レシート類の取り込み機能(ファイルボックス)について参照 2026-09↩
- マネーフォワード クラウドBox|ファイルの保存方法について参照 2026-09↩
- freee|レシートや請求書の書類データを取り込む(メール転送)参照 2026-09↩
- freee|受信トレイでのオンライン回収について参照 2026-09↩
- freee|URLで送付される書類データを自動で取り込めるか参照 2026-09↩
- マネーフォワード クラウドBox|「メール取込」機能の使い方参照 2026-09↩
- マネーフォワード クラウドBox|メール取込の機能追加(2026年11月5日)参照 2026-09↩
- 弥生|取引先からのメールを自動保管する(スマート証憑管理)参照 2026-09↩
- 弥生|受領証憑のアップロード(スマート証憑管理)参照 2026-09↩
- 弥生|電子帳簿保存法に則ったメール本文の適切な保存方法参照 2026-09↩
- バクラク|メールで受け取った請求書の保存方法参照 2026-09↩
- 税理士ドットコム|領収書の保管方法について(税理士回答)参照 2026-09↩
- 保田会計事務所|印紙税の過誤納還付と原本の提示(税理士事務所の解説)参照 2026-09↩
- AI経営(SHIFT AI)|税理士が語るAI導入の失敗(事業者ブログ)参照 2026-09↩
- uravation|中小企業バックオフィスのAI自動化 失敗パターン(事業者ブログ)参照 2026-09↩
- X|経理実務者の投稿(デジタル化と仕訳自動化の誤解、科目の推論には取引の背景が必要という趣旨。要約)参照 2026-09↩
- X|国税庁公式アカウントの投稿(専用のソフトがなくても対応できるという趣旨。要約)参照 2026-09↩
- X|現場の描写(Slackで領収書の写真が飛んでくるという趣旨。要約)参照 2026-09↩
- X|解説者の指摘(7条では帳簿との関連性や履歴の保管は求められていないという趣旨。要約)参照 2026-09↩
- YouTube|レシート整理の動画に寄せられた質問(封筒にまとめておくだけで足りるかという趣旨。検索結果経由・回答未確認)参照 2026-09↩
- TKC|電子帳簿保存法一問一答(Q&A)の更新(令和8年7月10日・二次情報)参照 2026-09↩
- X|投稿(領収書よりレシートの方が内訳が載っているという趣旨。要約)参照 2026-09↩
- X|投稿(インボイスの要件を満たしていない手書きの領収書を出してくるという趣旨。要約)参照 2026-09↩
- X|投稿(同名PDFの上書き対策と、条件指定で添付を自動保存する運用。要約)参照 2026-09↩
- X|スキャナベンダーの投稿「たまりやすいレシートを1枚1枚写真に撮るのは大変」(要約・抜粋)参照 2026-09↩
- X|投稿(PDFの一括ダウンロードができないという趣旨。要約)参照 2026-09↩
- 国税庁|電子帳簿保存法一問一答(令和4年6月版・PDF。ファイル名例「20221031_㈱国税商事_110000」はこの版の記載)参照 2026-09↩