入力したのは自分。見直すのも自分。間違っていても誰も教えてくれない。従業員5〜30名の会社で、経理を1人で回している方へ書きます。
先に結論です。ダブルチェックに足りないのは人ではありません。時間差と独立性です。 2人でも同じ日に相手の結果を見ながら確認すれば効かず、1人でも日を分けて候補より先に元の証憑を見れば成立します。
持ち帰れるのは6つの決めごと。日の分け方、突合の順番、社長に回す範囲、保留の置き方、残す記録の形、休むときに渡す形です。
1人でもダブルチェックは成立する。足りないのは人ではなく「時間差」と「独立性」
ダブルチェックが効かなくなる理由として挙げられているのは、責任の分散(相手が見てくれる前提で注意力が下がる)1と、自分で確かめるときの注意の錯覚(見ているつもりで見ていない)2です。弊社はここに3つ目、独立性の欠如を足しています。先に他人やAIの結果を見てから確認すると「合っている理由」を探し始める——この3つ目は記事側の整理で、推測です。
例えば、自分で入力した仕訳をその日の夕方に見直す。2回目の目は「さっき入れたとおりのはず」を前提に動き、数字ではなく記憶を確認します2。
1人経理は珍しくもありません。中小企業庁の委託調査(2014年度調査・2015年3月公表、原文の全文照合は未了)でも、経理を1人で回す会社は少なくありません3。AIが来ても変わりません。
「作る日」と「承認する日」を分ける:増やすのは人ではなく日
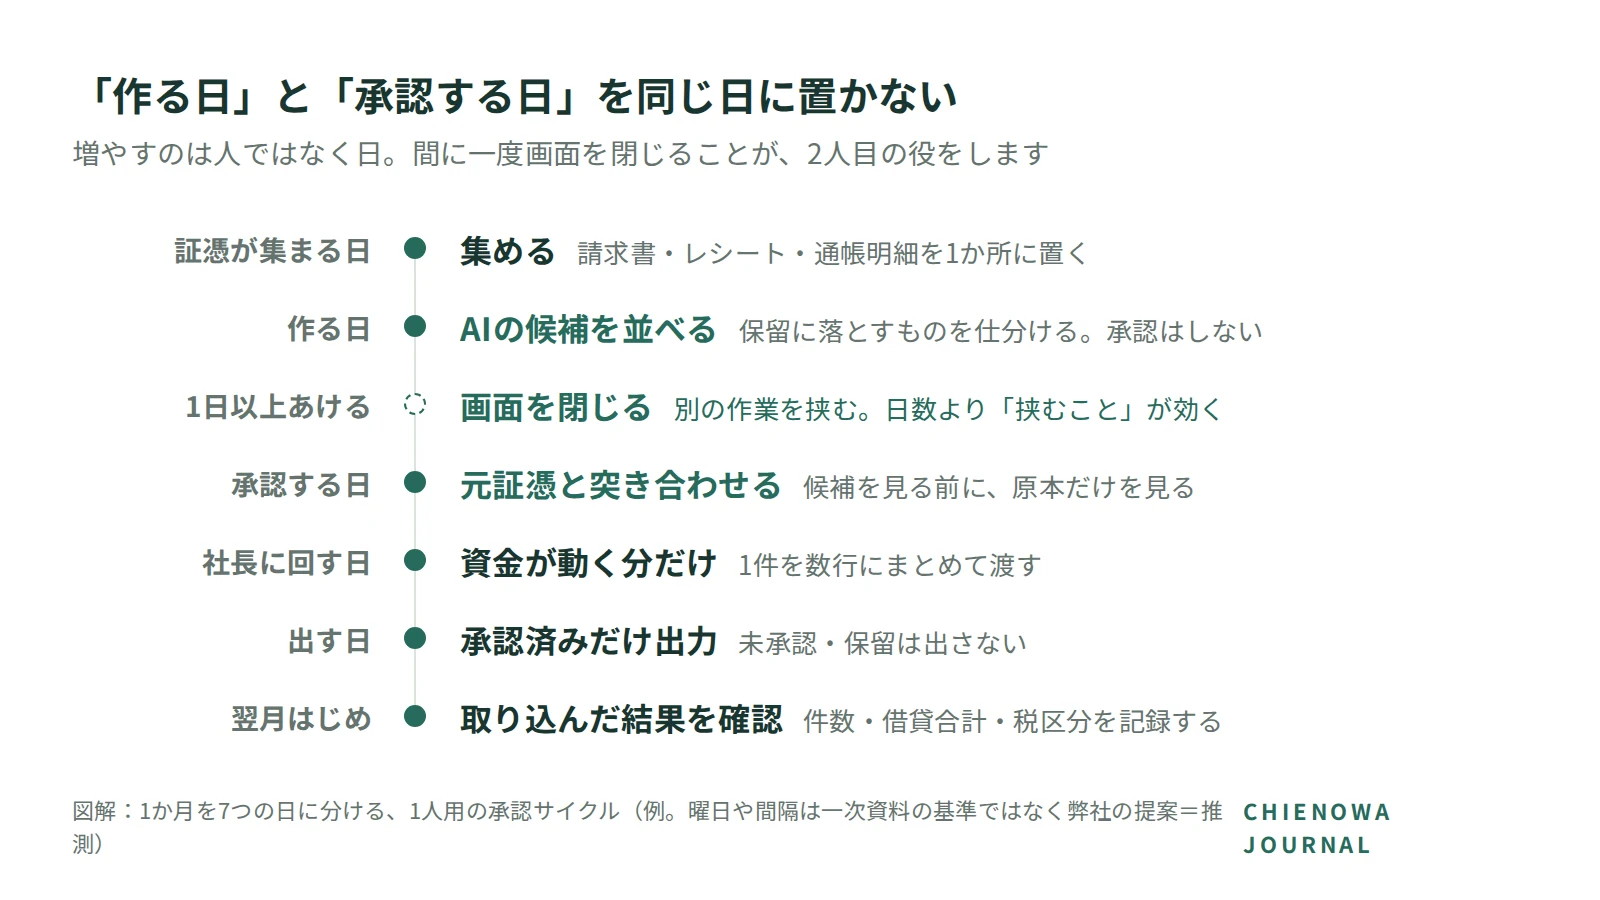
1つ目の決めごとです。仕訳を作る作業と承認する作業を別の日に置きます。
1人で行うダブルチェックには、時間を空けて2回目を見る型があるとされています1。同じ日に2回見ても、記憶が残るうちは独立した目になりません。効くのは日数より、画面を閉じて別の作業を挟むことだと考えています(弊社の整理で、推測)。
例えば月末締め・翌月10日提出なら、証憑が集まる日、作る日、1日以上あける、承認する日、社長に回す日、CSVを出す日、取り込んだ結果を確認する日。曜日や間隔は一次資料の基準ではなく弊社の提案(推測)です。
弊社の設計でも、作ることと承認することは別の操作です。承認済みの仕訳は直接書き換えず、訂正は新しい版を作って元の承認を失効させます。出せるのは承認済みだけです。
1日も空けられないなら、翌営業日の朝15分を承認の枠に固定します。即日振込など分けようがない取引は、承認を社長に回します。
元証憑との突合は日付→金額→相手→科目→税区分の順に見る
2つ目の決めごとです。元証憑と突き合わせるとき、見る順番を固定します。
0段目があります。AIの候補を閉じて、先に請求書・レシート・通帳だけを開き、数字を書き出すこと。候補を先に見ると独立性が失われます。
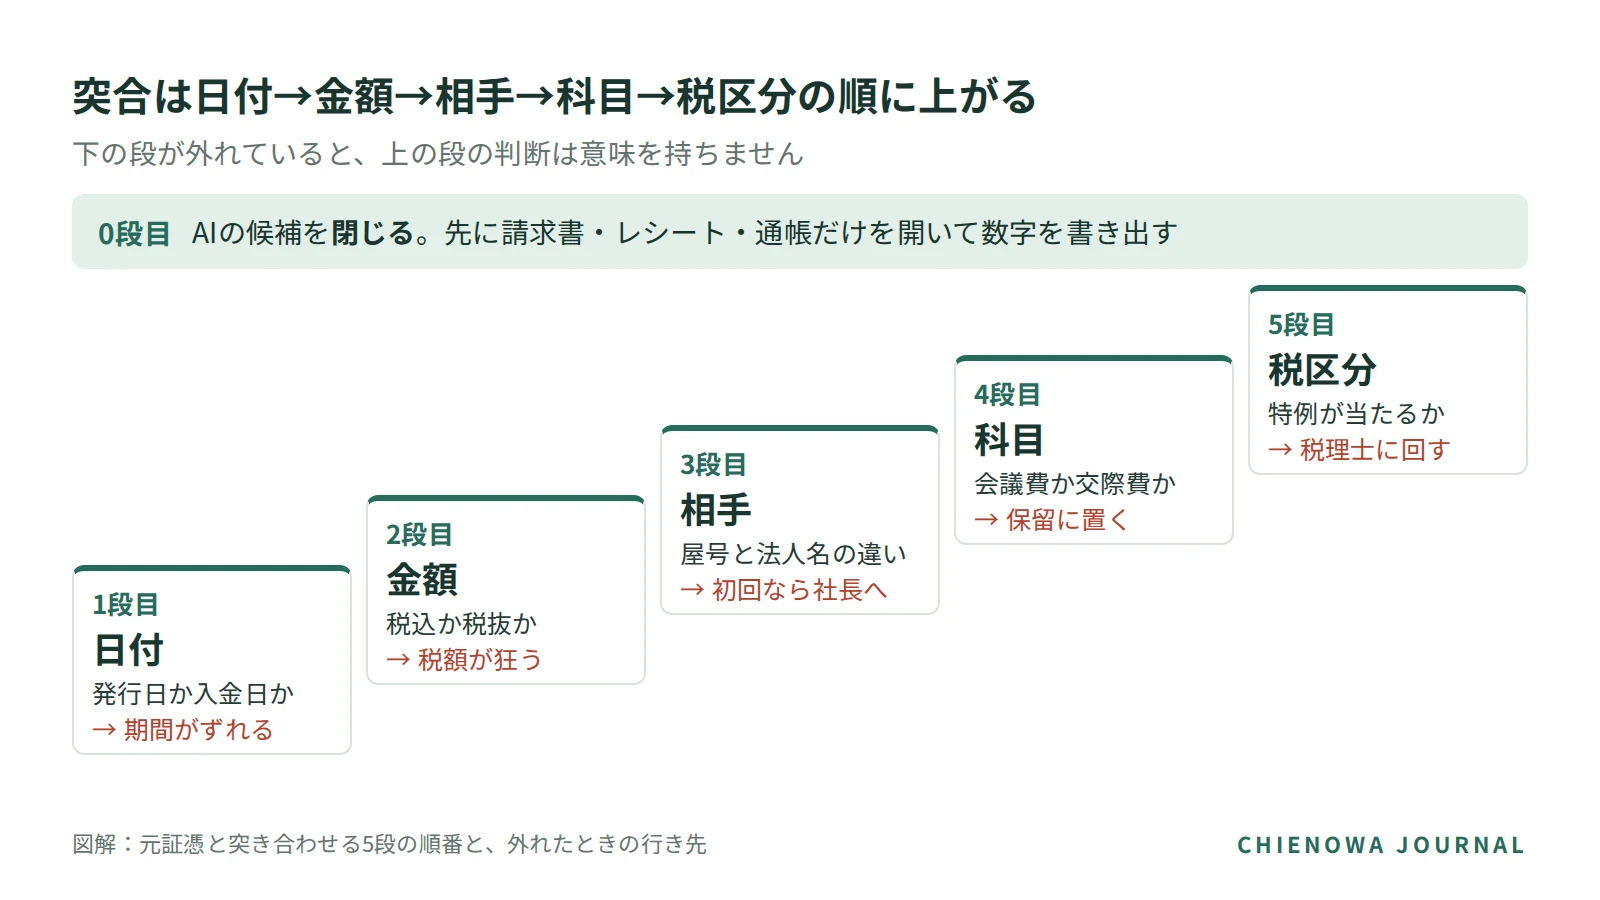
順番の理由は手戻りの大きさです。日付が違えば計上期間が変わり、金額が違えば税額の検算が意味を失う。相手が違えば科目を判断できず、科目が決まらなければ税区分も決まりません。
弊社が自社のCSV出力で踏んだ「止まり方」とも一部重なりました。2026年9月に隔離環境で合成10件を流し、受理6件・拒否4件。止まった理由は、日付が空、借方科目が空、二重登録、桁数超過、文字化けする記号(拒否件数と理由の種類は別に数えています)。重なったのは日付・金額・科目の3つで、順番を裏づける証拠ではありません。
税区分を最後に置くのは線引きのためでもあります。課税区分や損金算入の可否の判定は有資格者の領域です6。AIが苦手なのは社内の意図が必要な判断と制度解釈が絡む判断だとされています7。
請求書1枚・レシート1枚・通帳明細1行を、この順番で確かめる
順番を机の上で通します。例1は新規取引先からの請求書です。日付、金額を確認し、相手で止まります。初めての取引先だからです。科目と税区分を自分で詰めず、社長の承認列に送ります(次の章の4条件)。
例2は飲食店のレシートです。日付、金額、相手までは通り、科目で止まります。会議費か交際費かは、その場の目的という社内の意図で決まるからです。AIに決めさせず保留に置き、「何が分かれば決まるか」を1行添えます。
例3は通帳の入金1行に請求が2件ぶら下がる場合です。金額が1対1で合いません。無理に対応づけず「要確認」へ送ります。弊社の設計も、分割支払・合算支払・多通貨・手数料控除は多対多の照合をせず要確認に送ります。行の同一性を人の目で判断することが計上漏れと二重計上の原因になり、目視の全件チェックは時間を溶かす統制だと指摘されています4。
この順番では拾えないものが1つあります。来ていない証憑です。先月は届いた請求書が今月は届かない、という「無いこと」は候補一覧に出ません8(この言い方は記事側の整理です)。順番カードの前に「今月来るはずの証憑の一覧」を置きます(推測)。
社長が承認するのは「資金が動く処理」だけでいい——線引きの4条件
3つ目の決めごとです。社長に承認してもらう対象を資金が動く処理に絞ります。
職務分掌の最小単位は、記録・承認・出納を別の人に分けることだとされています。経理が1名でも社長や役員を承認者に組み込めば成立し、最も危険なのは請求書の受領・振込データの作成・銀行印の管理・最終承認を1人で行う状態だという整理です9。規模の小さい会社では、経営者自身が担うのが現実的な代替になるとも整理されています10。
弊社は自社システムで、精度がどれだけ上がっても自動確定から恒常的に外す条件を4つ決めています。そのまま社長承認の対象に使えます。
| 社長に回す条件 | なぜ外せないか | 渡す1枚に書くこと |
|---|---|---|
| 新規取引先の初回取引 | 実在と経緯を経理が持たない | 相手・金額・取引内容・紹介元 |
| 税務の警告が付いたもの | 判定が有資格者の領域 | 警告の内容・自分の仮の判断 |
| 上限超(初期値は30万円) | 間違えたときの戻しが重い | 金額・支払先・支払日 |
| 証憑と明細が合わないもの | 原因が特定できていない | 合わない箇所・調査状況 |
4条件は弊社の設計基準ですが、「社長が承認する」運用そのものは、この基準と権限分離の考え方から導いた提案です(推測)。上限は自社の資金繰りに合わせて下げてかまいません。弊社では承認・締め・CSV出力を仕訳を直す操作より強い権限として扱い、AIが確定を実行できない構造にしました。
社長が金額だけ見て数秒で承認すると、承認した記録だけが増えます。渡すのは、何を・いくら・誰に・4条件のどれで回したか・元証憑はどこかの5項目。1件を数行に収めます(推測)。
承認したあとに直した取引が、承認一覧から消えていた——弊社が自社システムで踏んだ欠陥
2026年9月、自社システムの実画面・実API・実データベースを通した検証を行いました。途中で製品側の欠陥を1件踏み、それを直したうえで通した最終の実行が35手順・失敗0です。流れは、合成PDFの解析、初期仕訳、貸借不一致での保存ボタン無効化、訂正、初回承認、承認後の訂正による承認失効、承認待ちへの再表示、再承認、CSV再出力。
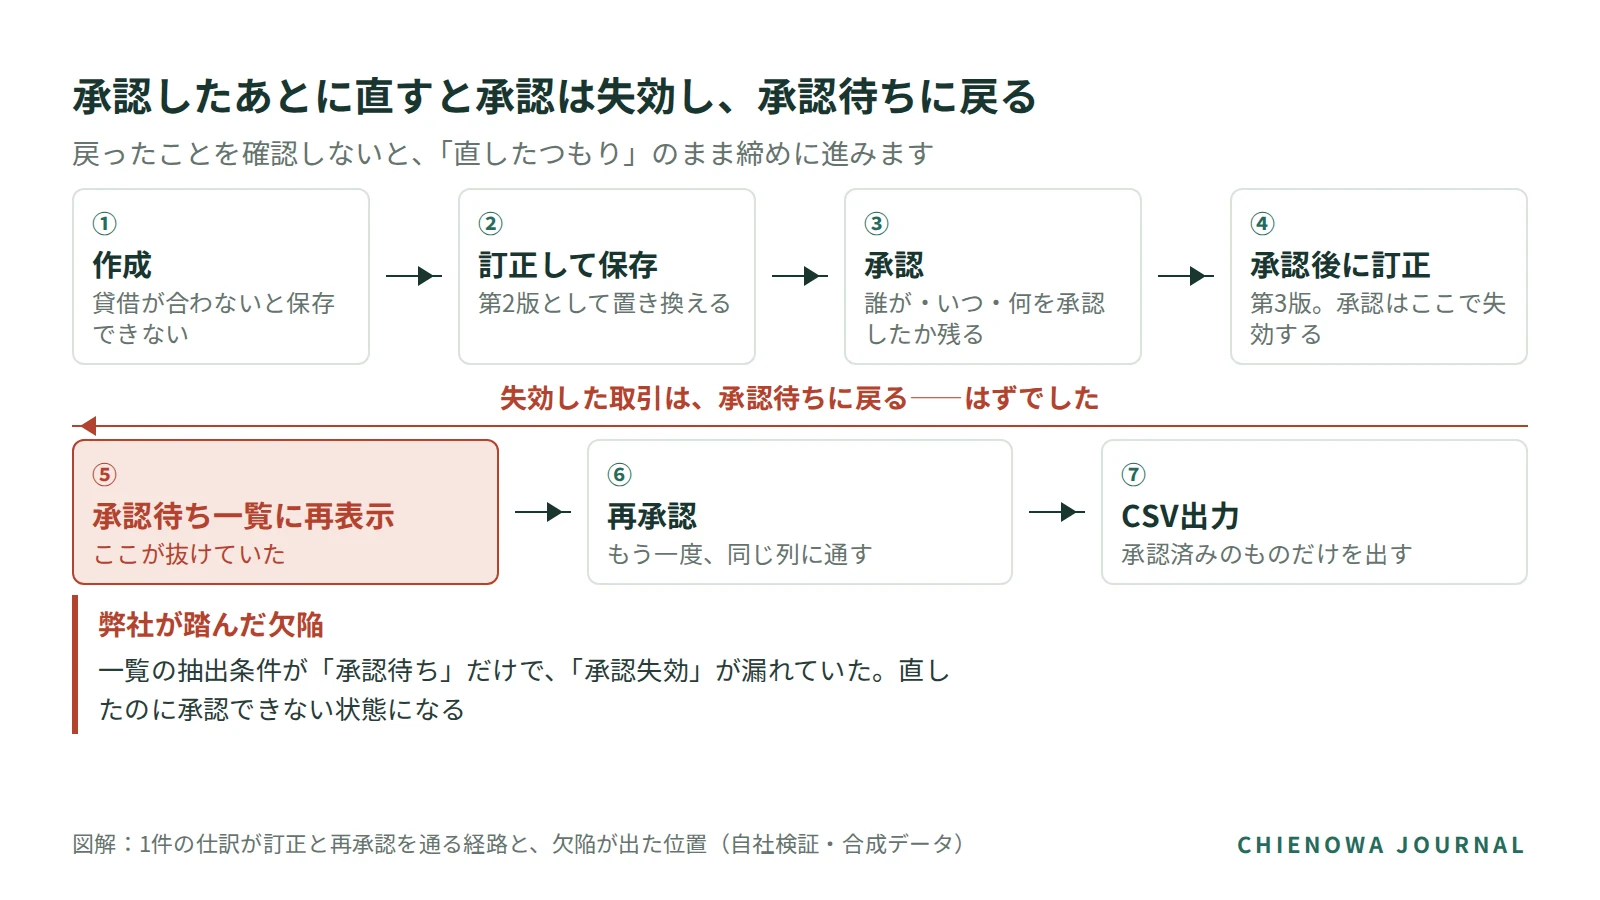
踏んだ欠陥はこれです。再承認の処理は「承認失効」を受け付けるのに、承認待ち一覧の抽出条件が「承認待ち」だけでした。結果、訂正して承認が失効した取引が一覧に出てきません。直したのに承認できない、承認し忘れる状態です。両方の一覧を直し、回帰テストと実画面での再承認で確認しました。1人経理で最も危ないのはこの「直したつもり」で、直した結果が承認する画面に出ているかを見ないと、直していないのと同じ状態で締めに進みます。
別の検査では、訂正の確かめ方も記録しています。1,100円を1,200円に直し、日付を9日後(2026年9月1日→9月10日)にずらしたとき、変わったのは3つのセルだけ。日付と借方金額と貸方金額です。行数は6行のまま、借貸の合計は同じだけ増え、差は前後とも0円。CSV6行×25列=150セルすべてが、実行前に固定した期待値と一致しました。
手作業に移すなら3点です。直したい欄だけが変わっているか。行が増えていないか。借貸の合計が同じだけ動いているか。そして、1件でもおかしい行が混ざったら出力処理ごと止める。おかしい行だけ落として残りを出すと、落ちた1件に誰も気づきません。
承認機能がないソフトなら、訂正した行を承認済みの束から承認待ちの束へ戻す。紙でも同じです。
「分からない」を置く場所を作る——保留は失敗ではなく工程
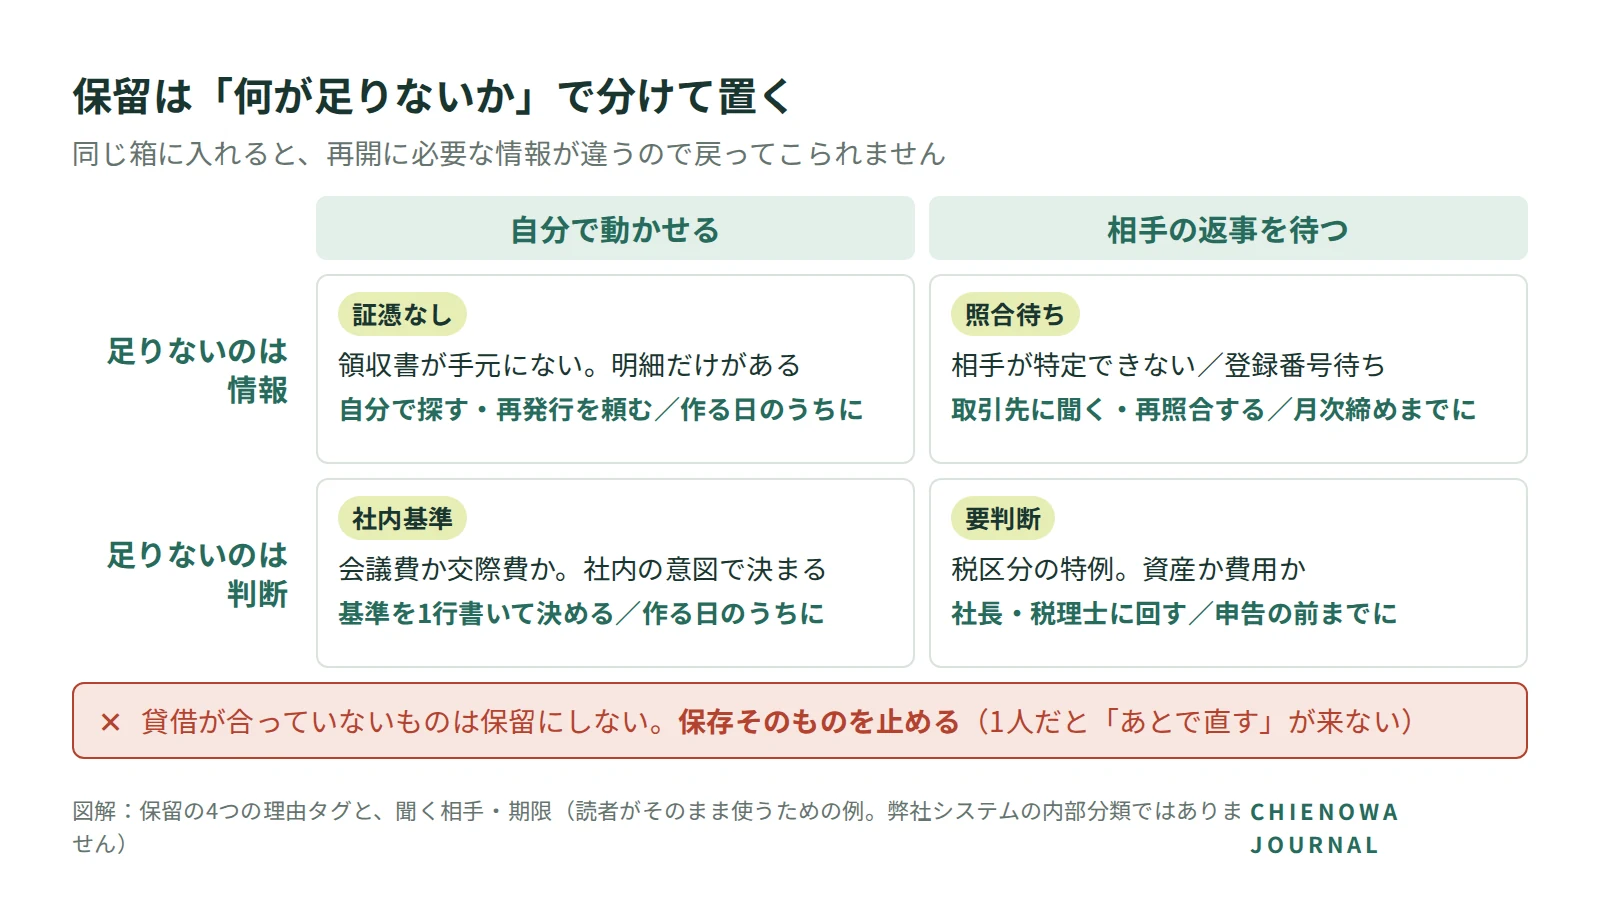
4つ目の決めごとです。保留を、減らすべき負担ではなく、判断を止めて置く工程として扱います。会計の一般用語でも、内容が決まらない取引をいったん仮勘定で預かり、決まった時点で本来の科目へ振り替える整理があります12。保留のタグは、仮勘定を理由ごとに分けたものです。
やってはいけないのは、「保留」という名前のゴミ箱を作ることです。軸は2つ。足りないのが情報か判断か。自分で動かせるか、相手の返事を待つか。この2×2で4つのタグになります。証憑なし(領収書が手元にない)、照合待ち(相手が特定できない・登録番号待ち)、社内基準(会議費か交際費か)、要判断(税区分の特例、資産か費用か)。足りないものが違えば聞く相手も変わります。期限も必ず添えます。
保留と並んで分けるべきものがもう1つ。「出したか」と「取り込んだか」です。
| 出力の状態 | 訂正するときの扱い |
|---|---|
| 生成済(まだ取り出していない) | 旧バッチを無効化して作り直す |
| 取得済(取り込んだかは不明) | まず「取り込んだか」を確定させる |
| 取込確認済(画面で確認した) | 逆仕訳と新しい仕訳をセットで |
| 差替え無効化 | 旧CSVは使わないと明記して止める |
旧CSVと訂正CSVを両方入れたときの二重計上防止は、弊社でもまだ確かめきれていません。だから運用側で「旧CSVは使わない」と明記して止めます。
記録するのは2つだけ:承認前に外れを見つけられたか、何分かかったか
5つ目の決めごとです。増やす記録は2つだけ。承認前に外れた候補を見つけられた件数と、確認にかかった時間です。
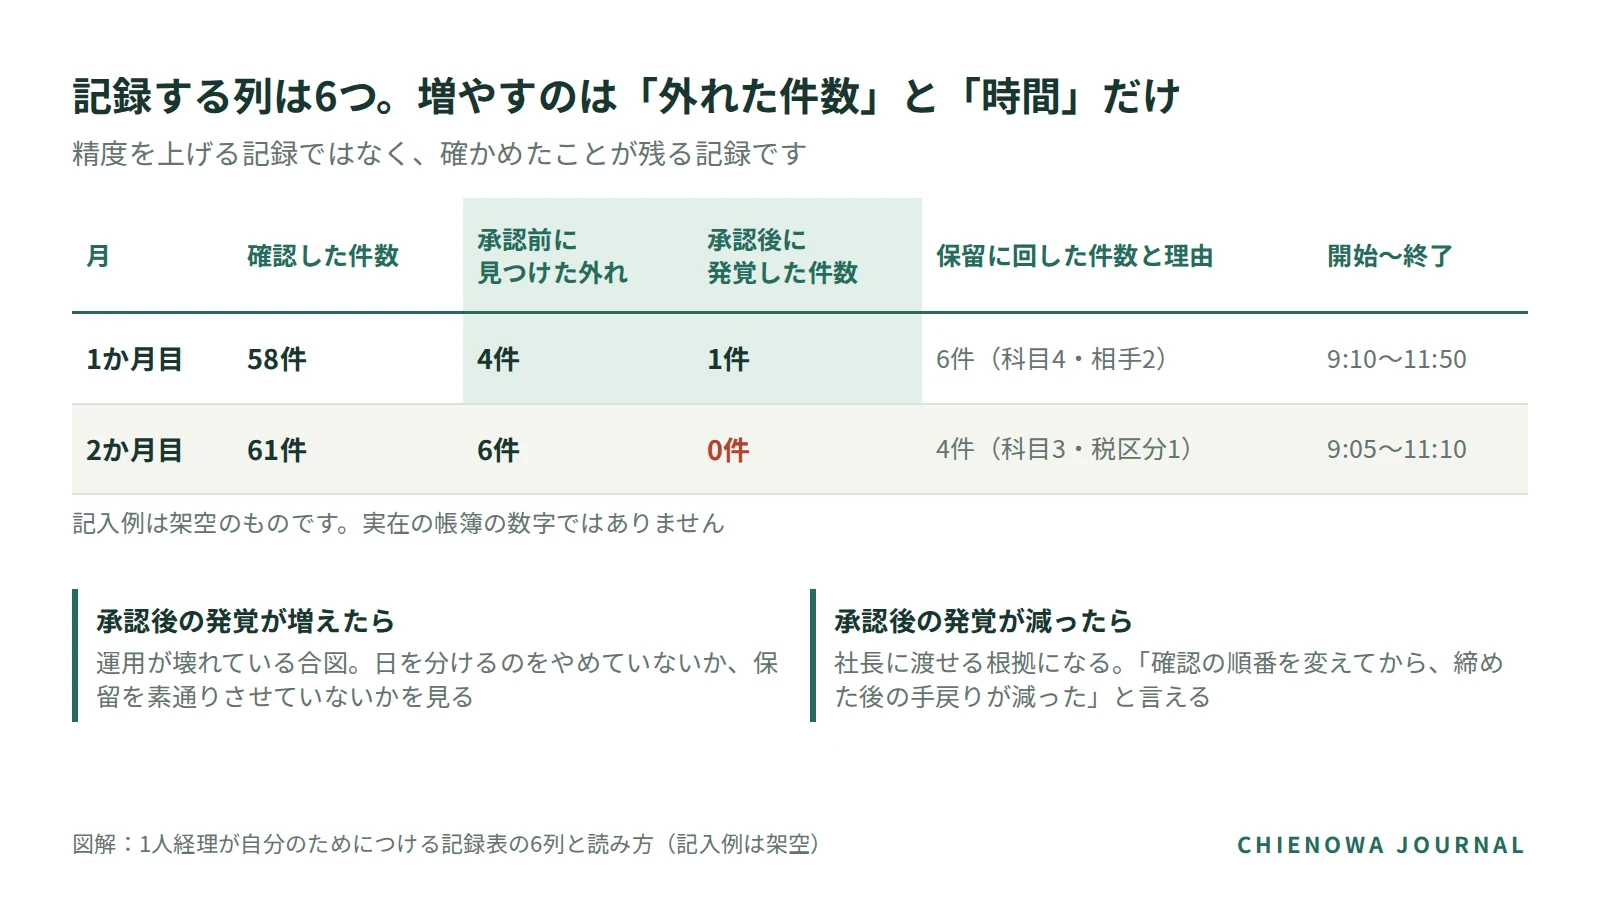
列は6つ。月、確認した件数、承認前に見つけた外れ、承認後に発覚した件数、保留の件数と理由、確認の開始と終了時刻。重い記録は続きません。
例えば1か月目が「確認58件・承認前の外れ4件・承認後に発覚1件・保留6件・9時10分から11時50分」、2か月目が「61件・外れ6件・承認後0件」。承認後の発覚が0件に減れば社長に渡せる根拠、増えれば運用が壊れている合図です(架空の記入例)。
弊社は品質の劣化検知を修正履歴だけに依存させず、無作為に抜き取った標本を毎月最低30件、人が精査する設計です。一括承認は誤りを見逃すからです。信頼度は95%以上を確定候補、80〜94%を確認候補、80%未満を要確認とし、導入直後は自動確定をオフにして全件を人が見る規則にしています。
この記録に法律上の裏づけはありません。それでも勧めるのは、1人経理に効くのが「相手がいない」より「確認したことがどこにも残らない」への答えだからです13。
休む・辞めるときに渡せる承認記録の形
6つ目の決めごとです。日々の承認記録を、そのまま引き継ぎ資産にします。
経理の属人化で担当者が急に抜けたとき、最初に止まるのは判断より所在だと指摘されています。会計ソフトのログイン情報、証憑の置き場、どの取引先にいつ請求するのか。立て直しは、銀行口座と会計ソフトの権限を確保し、期限がある業務から順に確認することだとされています14。承認記録に「所在」を1行足すだけで、渡せる形に近づきます。
残すのは、誰が・いつ・何を承認したかに加え、変更の前後、根拠にした証憑、AIが使ったモデルと指示の版、出力ファイルの履歴です。
書き方は、弊社の検証記録の順番が使えます。及ぶ範囲と及ばない範囲を先に書き、やったこととやっていないことを分ける。実際、弊社の記録には「実製品への取込まで『対応済み』と認定できるソフトは、この証拠では0件」と書いています。できたことだけ並べた記録は、引き継いだ人が信用の置き場所を間違えます。
| 休む期間 | 渡すもの |
|---|---|
| 1日 | 今日の保留一覧と止めてある理由 |
| 1週間 | 承認待ち一覧、出力済みCSVの取込状況、期限のある支払 |
| 辞める | 所在の一覧、直近3か月の承認記録、判断を変えた理由 |
渡し分けは弊社の提案で、一次資料の基準ではありません(推測)。
よくある質問
Q1. 何日空ければよいですか。
最短で翌営業日。上限は社内で決めます。法令上の決まりはなく、目的は画面を一度閉じて記憶を落とすことです。
Q2. AIの候補は全件見るのですか、抜き取りでよいですか。
導入直後は全件。抜き取りに移すなら、件数と誤り率の線を先に決めてください。弊社の基準は桁の感覚までで、1人運用には未検証です。
Q3. 証憑と突き合わせるとき、何から見るのが早いですか。
日付→金額→相手→科目→税区分。影響の大きいものから見ます。順番より大事なのは候補を先に開かないことです。
Q4. 社長が忙しくて承認してくれません。
対象を資金が動く処理(4条件)に絞り、1件を数行に収めてください。数秒で承認させない条件は、情報を増やすことではなく絞ることです。
Q5. 自分が作成者で自分が承認者なら、記録に意味はありますか。
あります。不正防止ではなく、後で読む人に判断の根拠を渡す行為です。読むのは1か月後の自分、税理士、次の担当者、社長です。
Q6. 税区分の判断までAIに任せてよいですか。
課税区分や損金算入の可否の判定は有資格者の領域とされています6。迷った件は保留に置き、税理士へ回します。
本番帳簿に触らずに、どこから試すかを決める
ここまでの手順は、ソフトを変えず外に出さず、今日から1人で始められます。
残るのは3つ。どの業務から試すか。自社の会計ソフトのCSV仕様と再取込の挙動。どこまでで自動に寄せてよいかの線です。
弊社は、本番帳簿に触れないテスト用の会社データと合成3件で最初の取込確認を行う手順を先に定義しました。対応するCSVを一度だけ取り込み、件数・借貸合計・税区分・製品名と版を記録する、という順番です。実際の会計ソフトへの取込自体は、まだ検証していません。
同じ入口を一緒に設計するのが、AI顧問(月額100,000円)です。本番帳簿には触れません。扱うのは、どの業務から試すか、テスト用データの作り方、記録の付け方。扱わないのは税務判断(税理士の領域)と本番帳簿の操作です。
本文の事例と引用について
新規取引先の請求書・飲食店のレシート・入金1行に請求2件がぶら下がる明細、月末締め翌月10日提出の日程例、社長が金額だけ見て数秒で承認する例、記録表の記入例(1か月目58件・外れ4件、2か月目61件・外れ6件など)、休む期間ごとに渡すものの一覧は、いずれも架空の例です。実在の取引・実在の会社を示すものではありません。
- 公開日: 2026年10月1日
- 外部の出典は、2026年10月1日時点で公開情報をもとに整理したものです。各ページ原文の全文照合は未了です。制度・仕様は変わるため、実行前に各社公式と国税庁のページでご確認ください。
- 中小企業庁委託調査は2014年度調査・2015年3月公表で、本記事では割合の数値を記載していません。報告書本体は未目視です。
- 弊社の自社検証はすべて合成データによるもので、実在の会社の帳簿は使っていません。範囲と限界は本文の検証ブロックに記載しています。
- 記載の製品名は各社の商標または登録商標です。
出典
- マネーフォワード クラウド|ダブルチェックのやり方参照 2026-09↩
- PHCホールディングス Medicom Park|ダブルチェックの考え方参照 2026-09↩
- 中小企業庁委託「平成26年度 中小企業における会計の実態調査」(実施: 富士経済、平成27年3月)。報告書本体 / 審議会資料「中小会計要領の普及状況」 https://www.chusho.meti.go.jp/zaimu/kaikei/kento/2015/download/150304HS4.pdf参照 2026-09↩
- クラウドネイティブ|計上漏れも二重計上も原因は同じ。請求明細を目視でなく仕組みで守る参照 2026-09↩
- 国税庁「優良な電子帳簿の要件」 (制度の概要は「1. 国税関係帳簿書類の電磁的記録による保存等の制度の概要」 https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/02.htm )参照 2026-09↩
- AIPICKS|会計AIのリスクとガバナンス参照 2026-09↩
- バクラク|AI仕訳とは参照 2026-09↩
- クラウドネイティブ|先月は来ていた請求書が、今月は来ていない。経理が『無いこと』に気づく4つの習慣参照 2026-09↩
- 一創|中小企業の職務分掌参照 2026-09↩
- 情報処理推進機構(IPA)「組織における内部不正防止ガイドライン」(第5版・2022年4月。原文PDFは未目視、最新版かも未確認)参照 2026-09↩
- マネーフォワード クラウド会計 FAQ|『仕訳帳』や『現金出納帳』のインポートにおいて、登録済みの仕訳との重複チェックは行われますか?参照 2026-09↩
- Beancount|仮勘定で未確定の取引を預かる参照 2026-09↩
- ハーバーズ|ひとり経理の退職参照 2026-09↩
- VWS|経理担当者が突然退職したら参照 2026-09↩