「制作一式 400,000円」。請求書にこの1行しかなくて、仕訳の科目が決まらない。記事の外注は「記事制作 月額100,000円」、運用は「管理維持費 月額」の一行だけ。従業員5〜30名の会社で経理を見ている方から、この形の請求書の話をよく伺います。
先に結論を3つ。1つ目。損金として処理する前提なら、広告宣伝費・支払手数料・外注費のどれで呼んでも法人税の所得計算は変わりません。4つ目の候補であるソフトウェア(無形固定資産)は科目名の選択ではなく、資産計上するかどうかの選択です。動くのはそこ、つまり「今期の損金か、資産にして5年に割るか」です。2つ目。その線は条文ではなく「何に使うものか」と「どれだけ使い続けるか」の事実認定で決まります。3つ目。材料は見積書と請求書しかないので、発注側が動かせる唯一の変数は見積書の内訳です。
お渡しするのは科目の正解ではなく、(1) 2軸の判断手順、(2) 一式40万円を工程別金額に割った例と試算、(3) 制作会社に送る内訳の依頼文と顧問税理士に渡す材料リストです。
2点お断りします。弊社(株式会社キヅケル)は税理士ではなく、科目の最終判断は顧問税理士にお願いしてください。見出しの「7工程」は弊社が自社サイトを公開したときに分かれた工程数で、あなたの請求書が必ず7つに割れるという意味ではありません。
- 手元の請求書から何が読めないかを先に見たい方 → 一式400,000円を工程に割る
- 依頼文だけ先に使いたい方 → そのまま送れる内訳の依頼文
LP制作費の勘定科目を4つ並べても税額は動きません。動くのは「今期の損金か、資産にして5年か」
候補として挙がる科目は、だいたい4つです。広告宣伝費、ソフトウェア(無形固定資産=形のない資産で、減価償却の対象になるもの)、支払手数料、外注費。このうち広告宣伝費・支払手数料・外注費は、どれで呼んでも法人税の所得計算は変わりません。残るソフトウェア(無形固定資産)は科目名の言い換えではなく、「資産に計上する」という処理そのものの選択です。つまり本当の分岐は4択ではなく、損金にするか資産にするかの1本です。
税法が決めているのは「損金になるか、資産になるか」と「いつ落ちるか」で、損金になる費用の呼び名は決めていません。国税庁の資料に「広告宣伝費とは〜である」という定義規定は確認できませんでした。近いものはタックスアンサー No.5260 ですが、交際費等との境界線の話で、資産計上との境界線ではありません2。税理士ドットコムのQ&Aにも、外注費でも広告宣伝費でも税金の計算上は変わらない、という趣旨の回答が載っています3。
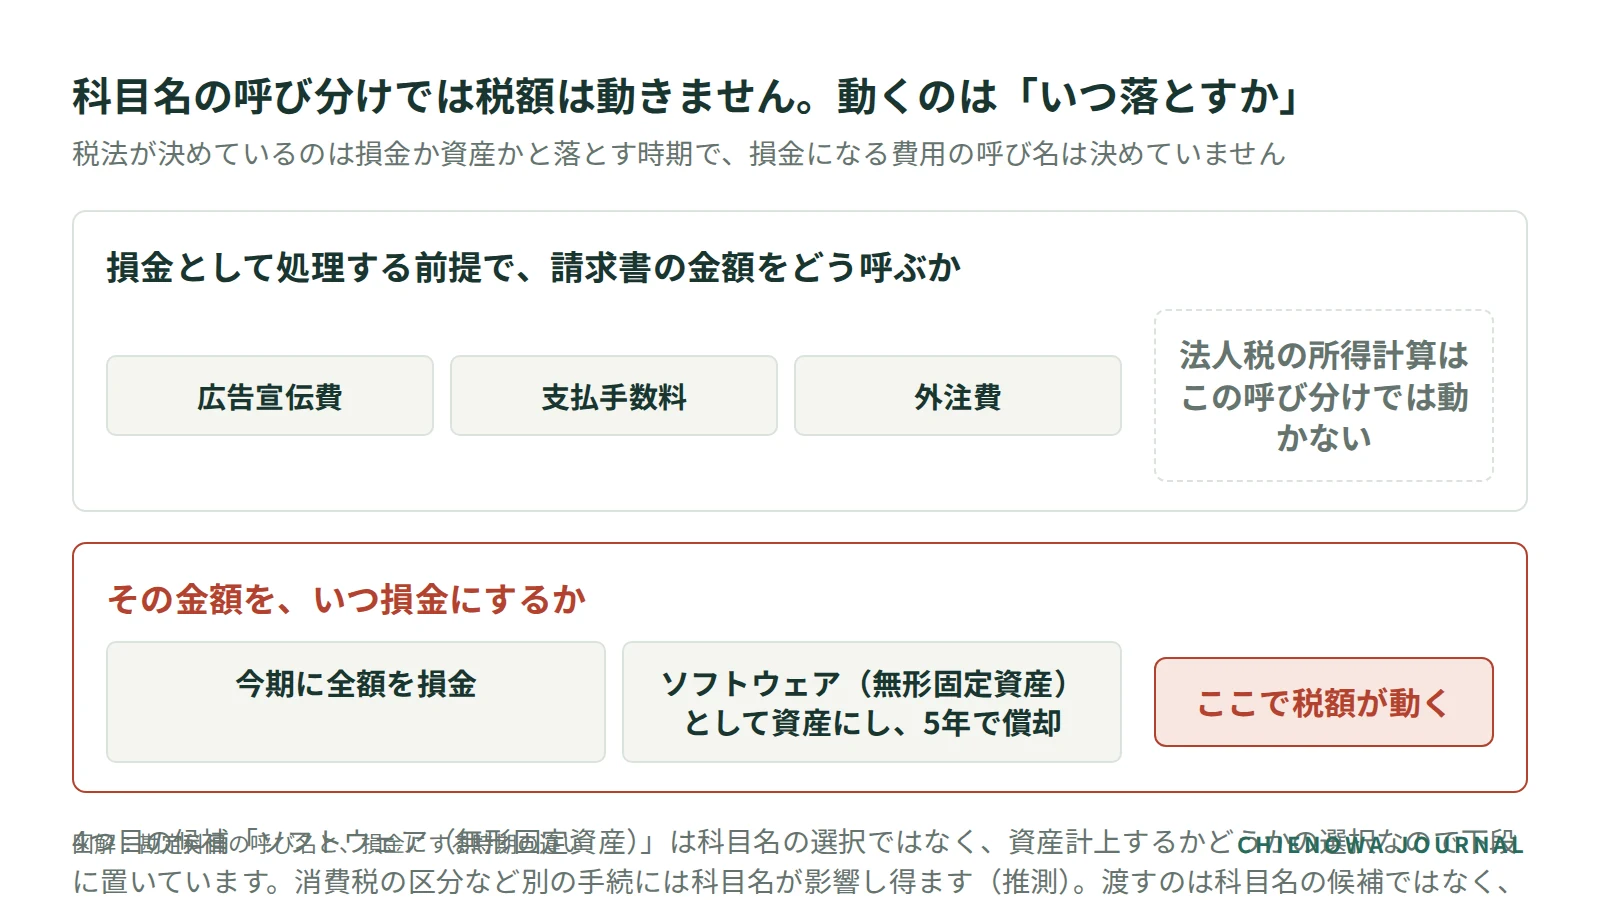
ただし科目名が無意味とも言えません。法人税の所得計算は変わりませんが、消費税の課税仕入れの区分や勘定科目内訳明細書の記載といった別の手続には影響し得ます。源泉徴収の要否そのものは取引の性質で決まりますが、科目名を丸めると要否の確認漏れにつながります(いずれも推測。この関係を正面から示した公的資料は確認できていません)。
放置した場合の損得は実例で見えます。税務専門誌の相談事例に、請求書は「ホームページ制作費一式」だけ、業者からは「広告宣伝部分とソフトウエア部分を分けることはできない」と回答され、制作費200万円を全額ソフトウェアとして資産計上した、という質問が載っています4(回答本文は会員限定のため、弊社は質問部分だけを確認しています)。「一式」のままにすると、今期の損金になったかもしれない部分まで資産側に倒れることがある、という例です。
「ホームページは20万円基準」「ソフトウェアは3年か5年」が、この請求書に効かない理由
検索すると「20万円を超えたら資産」という説明が並びます。この20万円は、少なくとも3つの別制度の数字の混ざり物です。
| 言われている「20万円」 | 本当の中身 | 何の話か | 根拠 |
|---|---|---|---|
| 20万円未満なら経費 | 一の修理・改良等が20万円未満なら修繕費として損金経理できる | すでにある資産の改修の話 | 法基通7-8-35、No.54026 |
| 20万円未満なら一括で落とせる | 取得価額20万円未満の減価償却資産は、事業年度ごとにまとめて3年均等償却を選べる | 資産になった後の償却方法の話 | 令133の2、No.54037 |
| 20万円未満なら繰延資産にしなくてよい | 繰延資産となる費用が20万円未満なら支出時の損金にできる | 繰延資産に当たった場合の話 | 令134、法基通8-3-88 |
どれも「新規にLPを作る費用が20万円以上なら資産」という意味のルールではありません。1つ目は改修の話で、新規制作の話ではないところが特に大きな違いです。制度名が違えば判定の単位も手続も違うので、社内で「20万円で資産」と共有されているメモは、どの制度の話なのかを確かめてください。
「ソフトウェアは3年か5年」も迷う必要がありません。耐用年数の区分は2つだけで、複写して販売するための原本と研究開発用のものが3年、その他が5年です1。自社のLPやオウンドメディアはどちらの3年にも当たらないため、ソフトウエアに当たると判断された場合の耐用年数は5年です。繰延資産など別の区分に当たる場合は、年数も別に決まります。見聞きする「3年か5年か」は販売用パッケージソフトの原本などの話です。無形減価償却資産の償却方法は定額法です28。
ここから先が、この記事の立脚点です。nta.go.jp に限定した検索を複数回行いましたが、ホームページやウェブサイトの制作費の科目や資産計上の可否を正面から扱った資料は、タックスアンサー・質疑応答事例・文書回答事例のいずれにも確認できませんでした。「探して見つからなかった」という意味で、存在しないことの証明ではありません。
では、ネットに溢れている「国税庁の見解によれば」は何なのか。かつて国税庁サイトに「ホームページの制作費用」の取扱いが掲載されていたが現在は削除されていると報じられており、同じ報道では課税当局への取材として取扱いは維持されていると確認されたとされています9。弊社は旧ページ自体を取得していないため、ここは「報じられている」の範囲で書きます。この節が、この記事で唯一二次情報を根拠にしている箇所です。
条文を引けば決まる話ではありません。決まるのは事実認定で、その材料は見積書と請求書しかありません。
【自社の記録】自社サイトを公開したとき、作業は7つの工程に分かれていました
「一式を割ってください」と言う前に、割った先が実在することを弊社の記録でお見せします。弊社が2026年9月に公開した自社サイトの中身は、サービス説明ページ(LP)4本・記事10本・相談フォーム1つ・運用者だけが見る分析画面1つでした。2026年9月19日の未明に1ページずつ応答を確認した時点の実数です。「ホームページ一式」の正体は、この単位の集まりです。作業は記録のうえで7つに分かれていました。(1) 公開の土台(ドメイン・DNS・公開環境)、(2) ページ制作(LP4本・記事10本・フォーム)、(3) フォーム受信と通知の実装とテスト、(4) 計測の実装(アクセス解析と自前計測6イベント、流入元6分類)、(5) 運用者画面の開発(漏斗・流入元・CSV出力)、(6) 技術SEO(sitemap 15 URL・canonical・OGP・構造化データ3種)、(7) 濫用対策(レート制限3種と応答ヘッダー4種)。
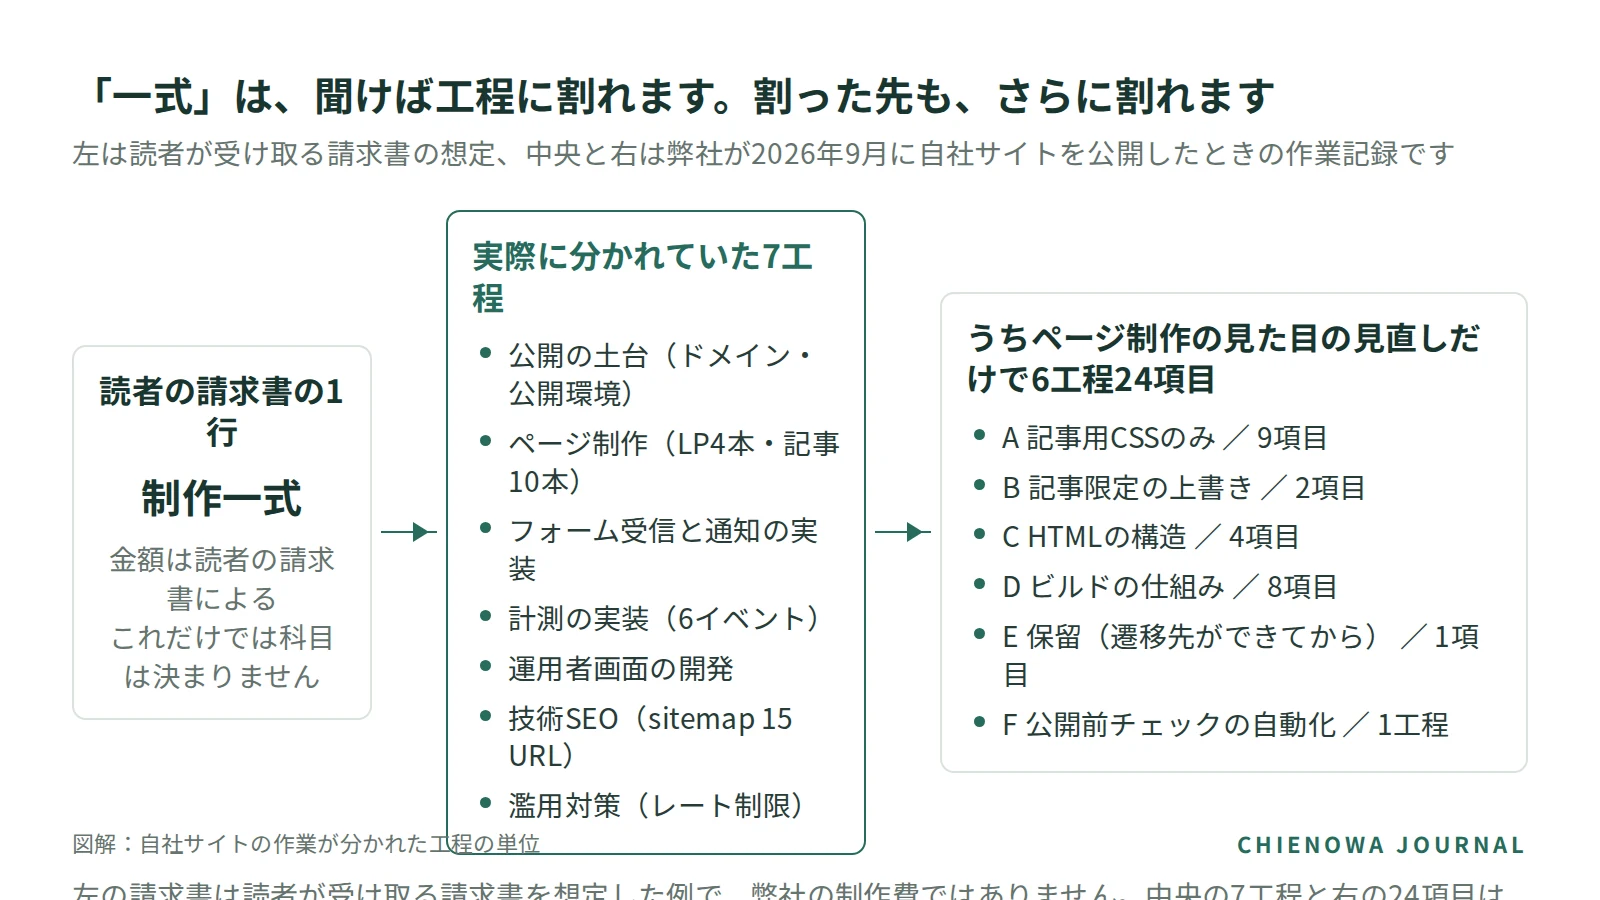
さらに細かく割れた例もあります。(2) ページ制作のうち記事ページの見た目の見直しを、弊社は変更先ごとにA〜Fの6工程・計24項目に仕分けました。
| 工程 | 触る場所 | 項目数 |
|---|---|---|
| A | 記事用CSSのみ(他ページに波及しない) | 9項目 |
| B | 記事限定の上書き(LPに影響しない) | 2項目 |
| C | HTMLの構造(記事ファイルの書き方) | 4項目 |
| D | ビルドの仕組み(生成プログラムと設定) | 8項目 |
| E | 保留(遷移先ページができてから着手) | 1項目 |
| F | 公開前チェックの自動化(機械的に落とす) | 1工程 |
ここまで分けた理由は波及範囲が違うからです。共通のCSSを触るとLP4本すべてに影響が出るため、「このファイルは触らない」と明示的に決めています。記事1本の工程も割れ、弊社の記事制作は5方面のリサーチ、見出し設計3案、執筆と図解作成、3つの視点での反証、改稿という順です。
ここまで分けられるなら、見積書に「デザイン調整一式」と書く必要はありません。「どのファイル・どのページを触る作業ですか」まで聞けば、制作会社は答えられます。
判断軸は2つだけ。「何に使うものか」と「どれだけ使い続けるか」
工程に割れたら、各行に定規を当てます。定規は2本だけです。1本目は「どれだけ使い続けるか」。ソフトウエアは減価償却資産で耐用年数は5年1、つまり使い続ける前提の資産です。繰延資産(支出の効果が後の期にも及ぶ費用)の共通要件も「支出の効果がその支出の日以後1年以上に及ぶこと」で、やはり期間の問いです10。2本目は「何に使うものか」。見せて伝えるために作ったのか、仕組みとして動かすために作ったのか。この2本を縦横に置くと4つの区画ができます。
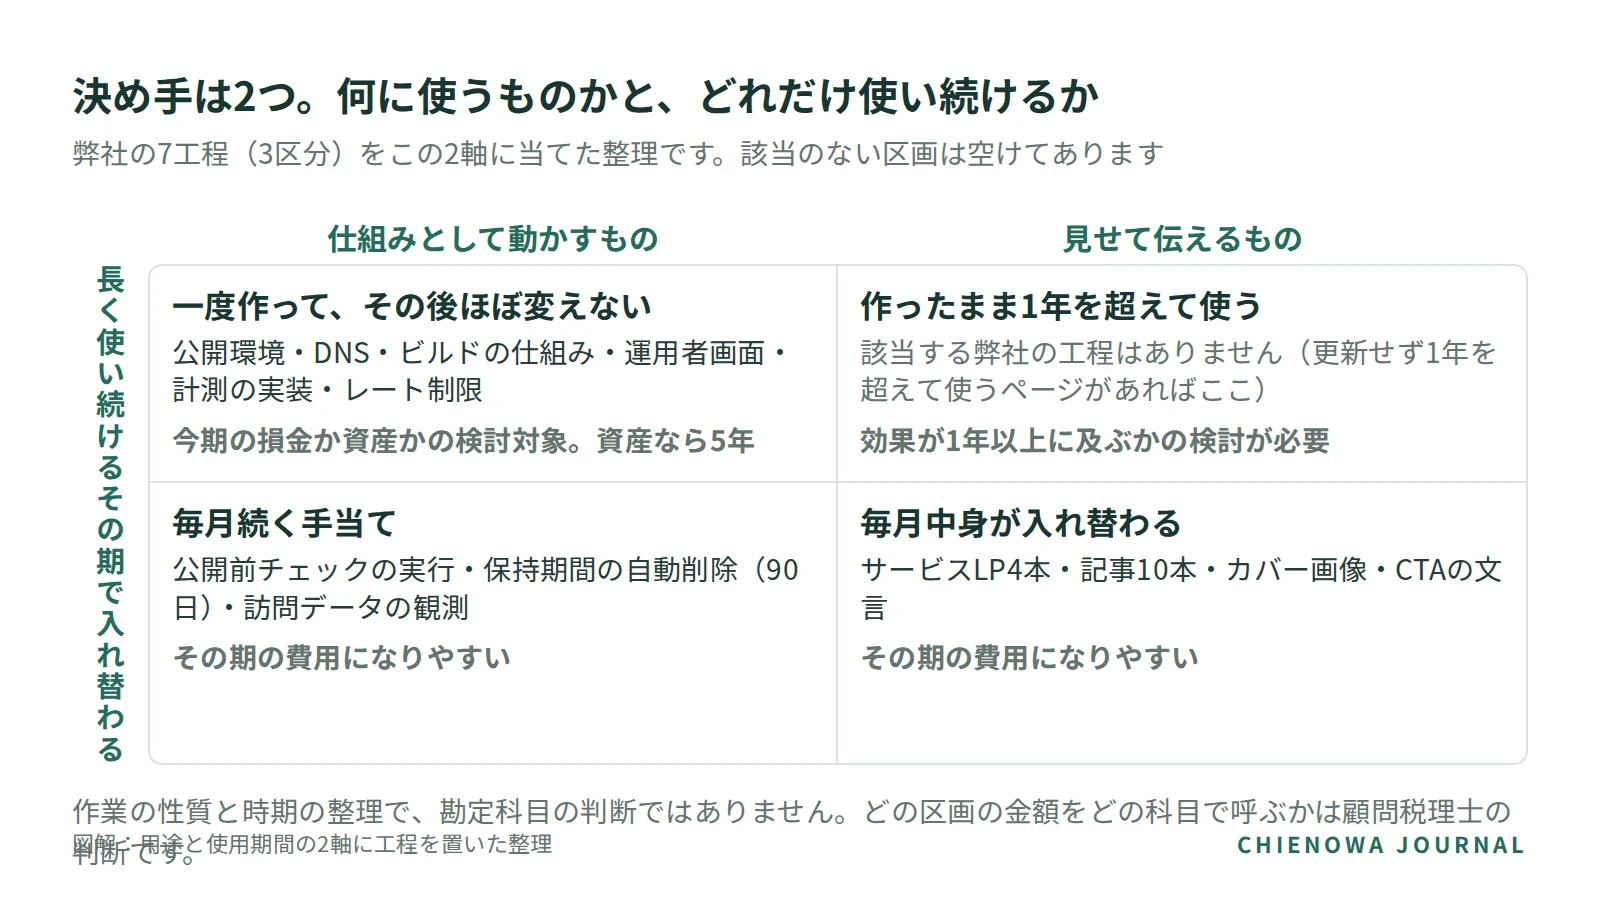
弊社の7工程を実際に当てると、3つに分かれました。一度作ってその後ほぼ変えないものが、公開環境・DNS・ビルドの仕組み・運用者画面・計測の実装・レート制限。見せるために作り内容が入れ替わるものが、LP4本・記事10本・カバー画像・CTAの文言。毎月続くものが、記事の執筆と図解・公開前チェックの実行・保持期間の自動削除(相談内容は90日)・訪問データの観測です。4区画のうち「見せて伝えるもので、しかも1年を超えて更新せず使い続けるもの」に当たる工程は、弊社の記録にはありませんでした。この3分類は作業の性質の整理であって、科目の判断ではありません。
広告宣伝費・支払手数料・外注費は、この2軸のどこに置かれた金額を何と呼ぶかの名前にすぎず、税法に定義がありません。税法側で名前が決まっているのはソフトウェア(無形固定資産)だけです。
「広告宣伝だから繰延資産で5年です」と言われた場合の返し方を1つ。繰延資産の広告宣伝の類型は、広告宣伝の用に供する資産を贈与したことにより生ずる費用という趣旨の区分で、メーカーが販売店に看板を贈与するような話です10(償却期間はその資産の耐用年数の10分の7、5年を超えるときは5年11)。自社が自社のために作るLPは文言のうえでここに当たりません。残るのは「その他自己が便益を受けるための費用」ですが、国税庁はウェブサイトについて何も示していないので、「どの号に当てるつもりですか」と聞き返す材料になります。
なお、LPが広告宣伝費側に倒れやすいという説明はよく見かけますが、LP専用の公的見解は確認できていません。理由付けは推測の域です。
例えば①:LP制作費「一式 400,000円」を工程に割ってみる
例えば、従業員12名の金属加工会社で経理を担当するAさん。新サービスのLPを外注し、届いた請求書は「制作一式 400,000円」「管理維持費 月額 100,000円」の2行、合計500,000円でした。2行目の月額は「例えば②」で扱います。
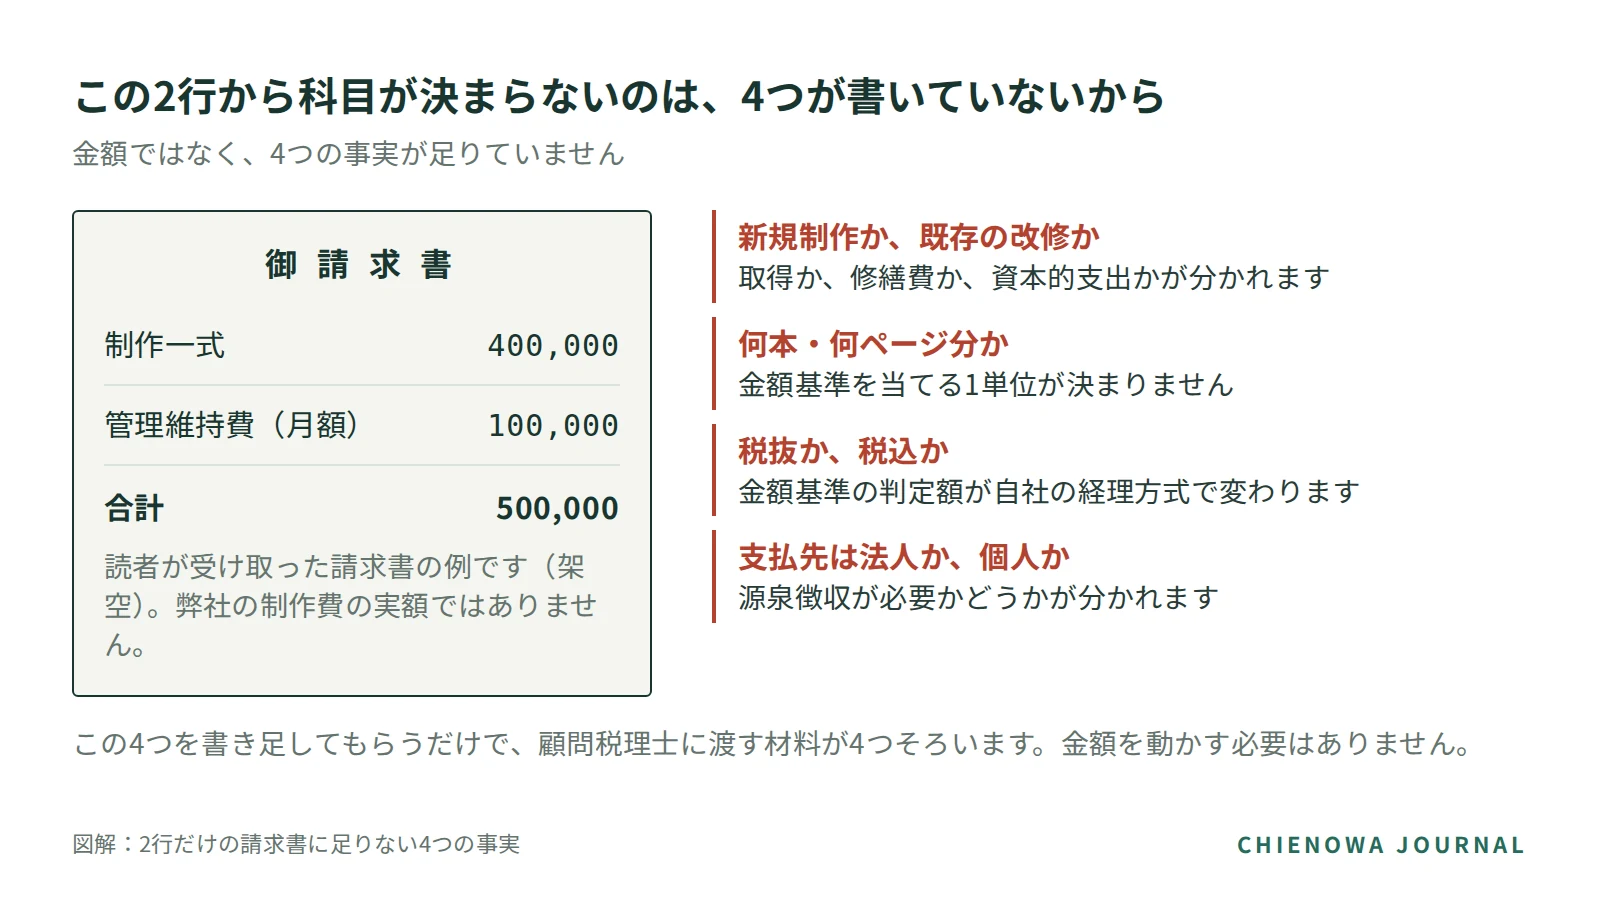
この2行から科目が決まらないのは、金額ではなく4つの事実が書かれていないからです。
| 書かれていないこと | だから決まらないこと | 根拠 |
|---|---|---|
| 新規制作か、既存ページの改修か | 取得か、修繕費か、資本的支出か | 法基通7-8-6の25 |
| 何本・何ページ分か | 金額基準を当てる1単位 | No.54037、法基通7-1-1112 |
| 税抜か、税込か | 金額基準の判定額(自社の経理方式で変わる) | 平元・直法2-1 第9項16(措法67の5への射程は未確認) |
| 支払先が法人か、個人か | 源泉徴収が必要かどうか | No.279323 |
割れた後の見積書(架空の例)
総額を動かさずに工程へ割ると、見積書はこうなります。下の金額は説明のための架空の例で、弊社の実績単価ではありません。工程名の立て方は、制作会社側の見積項目の例(進行管理費、企画・プランニング費、サイト設計費、環境構築費、デザイン費、コーディング費、素材費、SEO内部対策費、運用・保守費)が使えます20。なお企画・ディレクション費が資産に乗るのかは、見積書に必ず立つ項目なのに公的な整理が見つかりません。顧問税理士に最初に聞く項目として渡してください。
| 工程 | 金額 | 2軸での位置 |
|---|---|---|
| 企画・ディレクション | 60,000 | どちらとも言いにくい(下記) |
| デザイン | 120,000 | 見せて伝える/入れ替わる |
| 実装(コーディング) | 130,000 | 仕組みとして動かす/長く使う |
| サーバー・ドメインの設定 | 20,000 | 仕組みとして動かす/長く使う |
| フォームの実装 | 30,000 | 仕組みとして動かす/長く使う |
| 計測の設置 | 10,000 | 仕組みとして動かす/長く使う |
| 原稿・写真 | 30,000 | 見せて伝える/入れ替わる |
| 合計 | 400,000 | - |
この例なら資産側の候補に残るのは190,000円で、40万円未満の特例の内側に入ります(当てはめは顧問税理士)。逆に一式40万円が全額資産と判断された場合、定額法5年なら今期の損金は年80,000円(期中の取得は月割)で、全額損金との差は約320,000円です。これも架空例の試算です。
なぜ190,000円に意味があるのか。中小企業者等の少額減価償却資産の特例は、2026年4月1日以後の取得等について取得価額40万円未満が基準です(改正前は30万円未満)。年間限度額は300万円、適用期限は2029年3月31日まで、常時使用する従業員数は400人以下(特定法人は300人以下)です1415。
「40万円未満」の内側は399,999円以下で、400,000円との差は1円です。しかも判定は自社の経理方式で行います16。ここでは400,000円が税抜の本体価格だとします。その場合、税抜経理なら税抜40万円で不可、税込経理(免税事業者を含みます)なら税込44万円で不可。どちらでも収まりません。逆に400,000円が税込表示なら、税抜経理の会社の判定額は約363,636円で40万円未満に収まります。だから見積書には税抜・税込の両方を書いてもらう必要があります。なお、措置法67の5の40万円判定にこの経理方式の通達が及ぶかは原文で確認できていないため、この当てはめは推測です。決算月でも話が変わり、施行日をまたぐ事業年度には経過措置が設けられているとされていますが、弊社は中身を確認できていません15。
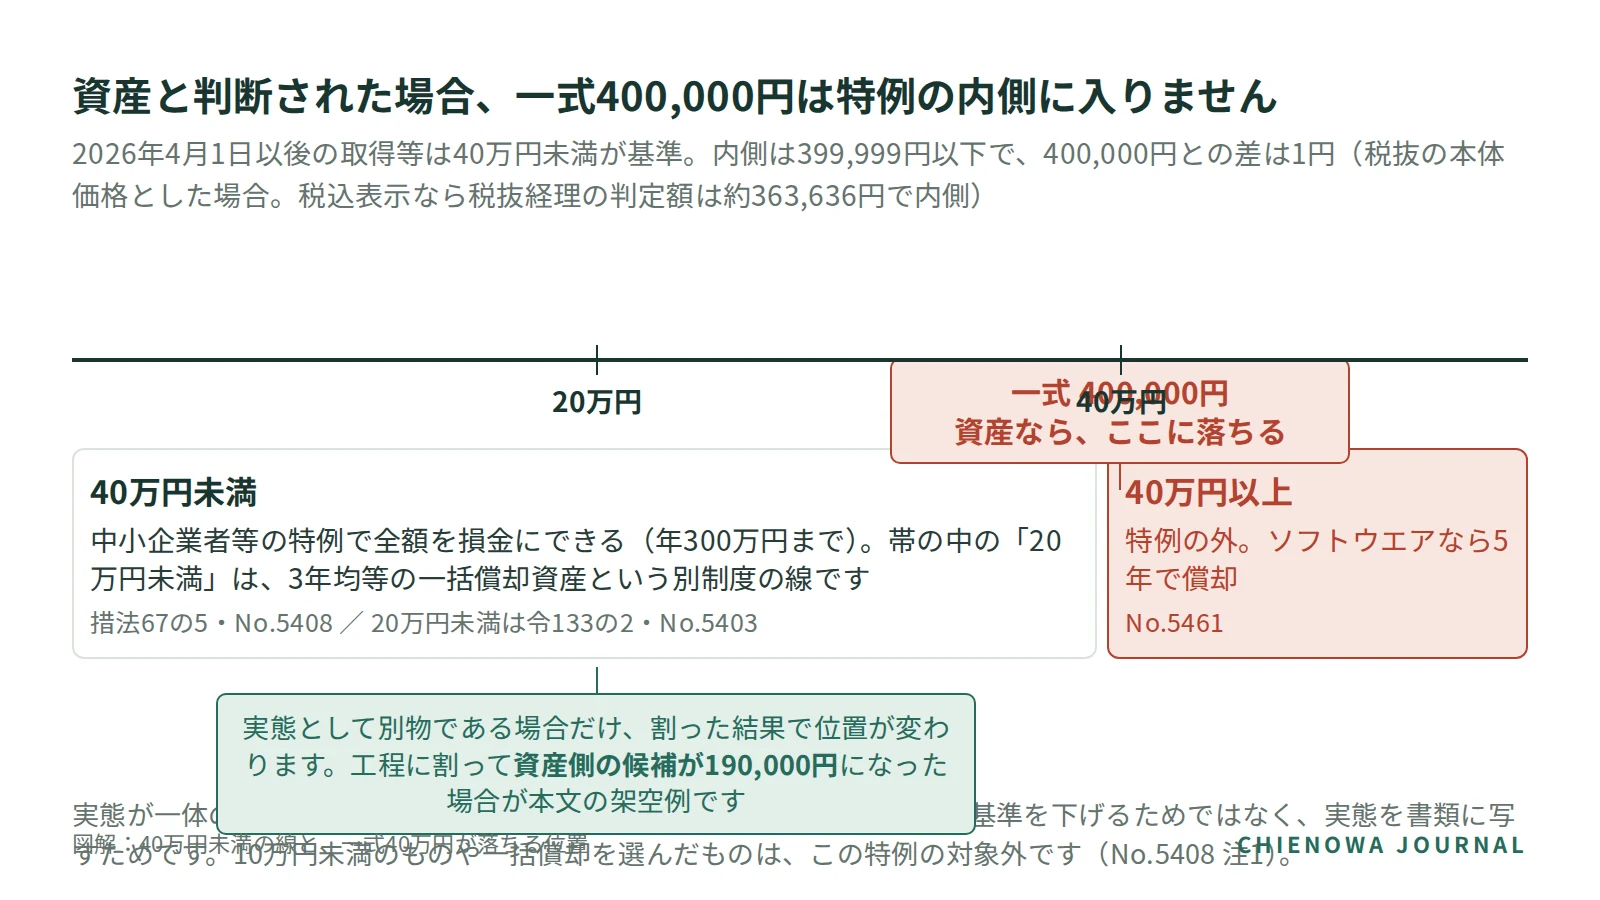
つまり「一式40万円」は、資産と判断された瞬間に最も不利な位置に落ちます。だから内訳を取り、今期の費用になる部分を分離して、資産に残る部分の金額を把握する、という順番に意味があります。
判定単位も結論を動かします。少額の減価償却資産の判定単位は「通常1単位として取引されるその単位ごと」で712、カーテンは1枚では独立した機能を持たないので1組として使われる部屋ごとに判定する、という質疑応答事例があります13。LP4本を別々に発注・納品・公開しているなら1本ずつ、「一式」で不可分に来ているなら一式が単位になりやすい、という当てはめです。ただしウェブサイトの判定単位を示した国税庁の事例は見つからず、カーテンや応接セットからの類推です。
資産になっても、今後事業に供しないことが明らかなら帳簿価額を損金算入できる取扱いがあります19。一方で一括償却資産を選ぶと、途中で除却しても3年間落とし続けます17。
例えば②:記事外注の月10万円と、運用代行費の月額を割ってみる
例えば、従業員8名の住宅リフォーム会社の社長Bさん。オウンドメディアの記事を外注し、「記事制作 月額 100,000円」「管理維持費 月額 30,000円」という請求書を毎月受け取っています。Aさんの2行目「管理維持費 月額 100,000円」も読み方は同じです。このケースでは、科目より先に来る論点があります。源泉徴収です。
個人のライターに払う原稿の報酬は源泉徴収の対象です。同一人に1回に支払う額が100万円以下の部分は10.21%、超える部分は20.42%、納付期限は支払った月の翌月10日です2122。原稿料等は納期の特例(半年分をまとめて納付する扱い)の対象にならない旨が同じページに注記されているので、特例を使っている会社でもここは翌月10日です。質疑応答事例では、コピーは原稿の報酬、イラストとレタリングはデザインの報酬と整理されています25。
相手が法人か個人かで分かれますが、法人への支払いは源泉徴収が不要という整理は原文で確認できていません。ウェブデザインが所得税法のいう「デザインの報酬」に含まれるかも確認できていません(国税庁の列挙は工業・クラフト・グラフィック・パッケージ・広告・インテリアなどで、「ウェブ」の語は確認できませんでした)。「Webデザイン料も源泉徴収対象です」と断定はできません。
一方で、国税庁自身が「一括請負は区分する」と書いている領域があります。デザインと施工を一括で請け負った場合は区分してデザイン部分について源泉徴収を行う、という通達です24(通達番号は原文で確認できていません。国税庁のパンフレットは所基通204-6〜204-10 の範囲でこの区分を示しており、デザイン部分がごくわずかなら源泉徴収しなくて差し支えないという例外もあるとされています)。一式を割ってほしいという要求には、この先例が後ろ盾になります。
次に月額の中身です。制作側の整理では、月々かかるお金は維持費(ドメイン・サーバー・SSLなど)と運用費(記事制作や改修)に分かれます。両者が混ざった「管理維持費」の一行請求では、切り分けができません。
| 月額の中身 | 書いてもらう内容 | 科目の候補(推測) |
|---|---|---|
| 維持費(ドメイン・サーバー・SSL) | 年額と月額換算。解約したら消えるのか | 通信費・支払手数料など |
| 運用費(記事の執筆) | 本数と1本あたりの金額、含む工程 | 外注費・広告宣伝費など |
| 改修・機能追加 | 何をどう直したか、追加した機能の名称 | 修繕費か資本的支出5 |
| 都度課金 | 月額に含まないもの、追加費用の単価 | その都度の判断 |
右の列は推測で、運用代行費そのものの科目について公的見解は確認できていません。それでも「月額一行」のままでは、この4つのどれなのかすら言えません。「月10万円」が何本分でどの工程まで含むのかを書いてもらえば、記事1本あたりの金額が出ます。リサーチまで含むのか、図解の作成を含むのか、改稿は何回までか。この3つだけでも違いが出ます。
CMS構築やリニューアルも同じ考え方です。購入の場合の取得価額は購入の代価に付随費用を加えたもので、導入時の設定作業や自社仕様に合わせる修正の費用は取得価額に含めるとされています1。「本体が資産かどうか」が先に来て、設定やカスタマイズはそれに付いていきます。改修なら、機能上の障害の除去や現状の効用の維持なら修繕費、新たな機能の追加や機能の向上なら資本的支出です。資本的支出に当たる部分でも、一の修理・改良等が20万円未満なら修繕費として損金経理できます5。
ここで引用価値が高いのは国税庁の回答です。インボイス対応によるシステム修正について、従来備わっていた機能の効用を維持するために必要な修正であり新たな機能の追加や機能の向上には該当しない、という趣旨で修繕費と回答されています。その前提に置かれているのが、修正の内容が作業指図書等で明確になっていることです26。書面に内訳があることが条件になっている、と読めます。ただしこの回答は既存システムの改修についてのものです。改修か取得かを分ける法基通7-8-6の25 も既存ソフトの修正を前提にしており、新規のCMS構築への当てはめは推測です。年払いの場合は短期前払費用という別の論点も出ますが、ここでは税理士に渡す材料の項目として挙げるだけにします。
例えば③:そのまま送れる内訳の依頼文
例えば、従業員20名の食品卸でこれから新しいLPを発注するCさん。発注前に見積書の書き方を指定してしまうのが一番早い方法です。コツは1つ、「内訳を出してほしい」ではなく「この項目ごとに金額を分けてほしい」と項目名を列挙して渡すことです。
お見積りのお願い(内訳の指定)

お手数ですが、下記の項目ごとに金額を分けてご記載ください。
社内で会計処理を確定させるために必要です。

1. 工程ごとの金額
   企画・ディレクション/デザイン/実装(コーディング)/
   サーバー・ドメインの設定/フォームの実装/計測の設置/原稿・写真
2. 「デザイン」と「実装・施工」の金額の区分
3. 新規制作か、既存ページの改修か。改修の場合は何をどう直したか
4. 機能の追加があるか。ある場合は追加する機能の名称
5. CMS構築の有無。ある場合はその金額
6. 一時費用と月額継続費用の区分。月額に含むもの/都度課金になるもの
7. 検討のみで採用しなかった工程、検証だけで終わった工程の金額
8. 管理費・諸経費の金額
9. 税抜金額と税込金額の両方
10. 御社が法人か個人事業主か
11. LP・記事の本数と1本あたりの金額、含まれる工程の範囲
12. 修正(改稿)回数の上限
13. 原稿・写真をどちらが用意するか
14. 納品物に含まないこと(検索順位・問い合わせ件数・売上の保証の有無)
15. 納品物の権利の帰属

総額を変えていただく必要はありません。
同じ総額のまま、内訳を分けてご記載いただければ十分です。
各項目の根拠を対応させておきます。制作会社から「何のためですか」と聞かれたときに、そのまま答えられます。
| 書いてもらう項目 | なぜ必要か | 根拠 |
|---|---|---|
| 工程ごとの金額 | 一式のままだと判定単位が一式になる | No.54037、法基通7-1-1112 |
| デザインと実装・施工の区分 | 源泉徴収の要否が分かれる。国税庁自身が一括請負を区分して扱っている | 所基通204-824 |
| 新規制作か改修か、改修の内容 | 取得か修繕費か資本的支出か | 法基通7-8-6の25、インボイス回答が前提に置く「作業指図書等で明確に」26 |
| 機能追加の有無と独立性 | 特例が使える資本的支出かの分岐 | 措法67の5関係の通達解説27 |
| CMS構築の有無と金額 | 本体が資産かどうかの判断が先に来る | No.54611、見積書の確認項目29 |
| 一時費用と月額の区分 | 効果が1年以上に及ぶかの判定 | 法基通 繰延資産の意義及び範囲等10 |
| 採用しなかった工程・検証だけの工程 | ソフトウエアの取得価額から外せる余地が通達に例示されている(仕損じ・研究開発費) | 法基通7-3-15の318(外注一括発注への当てはめは未確認) |
| 管理費・諸経費 | 製作原価のおおむね3%以内なら取得価額に入れなくてよい | 同18 |
| 税抜・税込の両方 | 金額基準は自社の経理方式で判定 | 平元・直法2-1 第9項16(措法67の5への射程は未確認) |
| 相手方が法人か個人か | 源泉徴収義務の有無 | No.279323 |
| 本数と単価、含む工程の範囲 | 1単位の金額と判定単位が見える | 弊社の工程記録 |
| 修正回数の上限、原稿・写真の用意 | 後から別料金になる範囲が確定する | 見積書の確認項目29 |
| 含まないこと | 納品物の範囲が確定する | 弊社の未検証項目の書き分け |
| 権利の帰属 | 使い続ける資産かの判断に効く | 見積書の確認項目29 |
内訳を頼むのは失礼ではありません。見積書に業界標準のフォーマットが存在せず、発注側が項目を指定しないと出てこないという事情もあります。想定違い・予算超過・遅延の予防にもなるので、「税理士のための事務」ではなく「発注者として当然の確認」の位置づけで送ってください。
この依頼文を送っても項目が返ってこないときや、自社の請求書をどの単位で割れるのか見当がつかないときは、見積書の内訳の取り方からご相談いただけます。
頼んでも出てこない項目があります。そのときどうするか
正直に書きます。依頼しても全部は出てきません。理由は悪意ではなく構造で、工数や人月が確定する前に見積が出るという順序の問題があります。先ほどの税務相談事例でも、業者は「分けることはできない」と回答しています4。
出てこなかったときの手順は4つです。
- 出せる粒度で分けてもらう。7項目が無理なら3項目でも、一式よりは判断できます
- 請求書ではなく、作業報告書・納品物一覧・公開URL一覧で工程を再構成する。弊社が自社サイトでやったのは、まさにこれです
- 契約書・稟議書・提案書を合わせて渡す。請求書のデータだけでは科目は決まりません
- 「分けられない」という回答そのものを書面で残す。これは一式で資産に倒れる判断の根拠として、そのまま顧問税理士に渡せます
4つ目に意味があるのは、国税庁がインボイス対応の回答で、修正の内容が作業指図書等で明確になっていることを前提に置いているからです26。書面があるかどうかが問われる領域だ、ということです。
弊社が合格としなかったことを残している記録もお見せします。自社サイトを公開した直後の時点で、未検証の6項目をそのまま残しました。売上・受注は接続テストのみ、検索の管理ツールは未登録、記事の自己評価は「有益でない」、レート制限は実装中、デザイン改修は実コンテンツ確定後、訪問データは未蓄積。記録の完了条件そのものが「見た目の合格を売上実証としない」でした。
もう1つ、2026年9月の会計CSVの照合です。拒否された4件のうち2件で、想定した拒否理由1種に対してログが2件出ました(別の1件は想定2種に対しログ3件、残る1件は想定どおり1件)。判定は合っているのに件数が合わない。合計が合うことと内訳が合うことは別で、見積書も同じです。
請求書に「ホームページ制作費」と書いてあることは、それが広告宣伝費だという意味ではありません。名前が合っていることと中身が確認できたことは別です。だから見積書にも、「どの工程までを納品とするか」と「検索流入や問い合わせ件数は成果保証に含まないのか」を書き分けてもらってください。
顧問税理士に渡す材料。「これ何費ですか」だけでは足りないもの
ここまでで集まったものを、渡す順に並べます。
- 工程ごとに金額が割れた見積書・請求書
- 納品物一覧と公開URL(何本のLP・何本の記事・どの画面)、公開日と稼働状況
- 新規制作か改修か。改修なら何をどう直したかの記述(作業報告書)
- 更新の頻度と予定。更新せず1年を超えて使う予定があるか
- 月額契約の内容(何が含まれ、何が都度課金か)と契約期間。年払いにしているか
- 支払先が法人か個人か。個人なら源泉徴収の論点が先に来ます
- 自社の経理方式(税抜/税込)と、免税事業者かどうか
- 決算月。2026年4月1日施行の改正をまたぐ事業年度かどうか
- 前期以前に同種の支出を何費で処理したか(継続性)
- 納品物の権利の帰属
- 出てこなかった項目と、その理由(制作会社の回答)
「これ何費ですか」とだけ聞いて足りないのは、取引の背景が請求書に書かれていないからです。何に使い、どれだけ使い続けるのか。渡すべきは科目名の候補ではなく、この事実です。自動で付いた名前も鵜呑みにしないでください。弊社の会計CSVの照合でも、税区分の「対象外」は自社ツールの取り決めとしてそう置いただけで、公式の税区分の一覧と照合した結果ではないと書き分けました。科目や区分が自動で埋まっていることは、別の欄まで正しいことを意味しません。
この記事で断定していないことを、まとめて並べます。
- 推測: LPが広告宣伝費側に倒れやすい理由/運用代行費と月額各区分の科目/新規CMS構築への法基通7-8-6の2の当てはめ(いずれもLP・ウェブ専用の公的見解は見つかっていません)
- 類推: ウェブサイト・LPの判定単位(国税庁の事例なし。カーテン・応接セット等から)
- 未確認: 法基通7-3-15の2/15の3を外注一括発注に当てること/2026年4月1日施行の改正の経過措置の中身/措置法67の5の40万円判定に税抜・税込の通達が及ぶか/ウェブデザインが所得税法の「デザインの報酬」に当たるか/所基通204-8の番号/法人への支払いは源泉徴収不要という整理
- 確認できなかった: 「ホームページ制作費は広告宣伝費」「20万円基準」の国税庁明文(存在しない証明ではありません)
最終判断は顧問税理士にお願いしてください。この記事は科目を決めるものではなく、決めてもらうための材料を揃えるためのものです。
よくある質問
Q1. LP制作費40万円は、結局どの勘定科目ですか。
損金として処理する前提なら、広告宣伝費・支払手数料・外注費のどれで呼んでも法人税の所得計算は変わりません。争点は今期の損金か資産にして5年かで、その判断は事実認定になります。この記事では科目を断定せず、最終判断は顧問税理士が行います。
Q2. 「20万円を超えたら資産」と聞きました。本当ですか。
Q3. 資産になったら3年ですか、5年ですか。
ソフトウエアの耐用年数は、複写して販売するための原本と研究開発用が3年、その他が5年です1。自社のLP・オウンドメディアは3年の区分に当たらないため、ソフトウエアに当たると判断された場合は5年です。繰延資産など別の区分に当たる場合は年数も別に決まるので、どの区分かの判断は顧問税理士へ。
Q4. 内訳を分けて請求してもらえば、40万円未満に収まりますか。
実態が一体なら、請求を分けても一体で判定されます。金額基準を下げるために分けるのではなく、実態を書類に写すために分けてください。
Q5. 記事を個人のライターに月10万円で外注しています。何に気をつけますか。
科目より先に源泉徴収です。個人への原稿の報酬は、同一人への1回の支払が100万円以下の部分は10.21%、納付期限は支払った月の翌月10日です21。原稿料等は納期の特例の対象にならない旨が同じページに注記されています。
Q6. 制作会社が内訳を出してくれません。どうすればいいですか。
出せる粒度で分けてもらい、足りない分は作業報告書・納品物一覧・公開URL一覧で再構成します。「分けられない」という回答自体も、書面で残して渡してください。
Q7. 御社は勘定科目の判断をしてもらえますか。
いいえ。弊社は税理士ではなく、科目や税務処理の判断は行いません。お手伝いできるのは、税理士が判断できる粒度まで見積書・作業内容を割ることまでです。
見積書の内訳の取り方から相談できます
ここまではどの制作会社にも当てはまる中立の内容で、この節だけが弊社のご案内です。受け取った見積書・請求書を工程に割る見方、これから発注する場合の内訳の指定の仕方。その入口として、LP・オウンドメディアの制作運用をお引き受けしています。弊社は自社サイトを公開するまでの作業を7工程に分け、記事ページの改修は6工程24項目まで割って記録しているので、同じ単位で見積書の中身を説明できます。
できないことを先に書きます。弊社は税理士ではなく、勘定科目や税務処理の判断は行いません。出せるのは、税理士が判断できる粒度の内訳までです。検索順位・問い合わせ件数・売上の保証もしません(自社の記録でも、成果は未検証項目として残しています)。
料金はLP・オウンドメディア制作運用の初期100,000円(税別。LP制作・メディア制作の初期費用)です。記事の継続制作は月額の料金案(月10記事50,000円/月30記事100,000円・税別)をLPに掲載しています。契約条件は確認中です。
本文の事例と引用について
「例えば①」のAさん、「例えば②」のBさん、「例えば③」のCさんは架空の人物です。「制作一式 400,000円」「記事制作 月額 100,000円」「管理維持費 月額 30,000円」も、読者が受け取る請求書を想定した架空の例で、弊社の制作費の実額や実績額ではありません。工程別の見積例(企画60,000円など)と、そこから出した190,000円・年80,000円・約320,000円の試算も架空例です。
- 公開日: 2026年10月28日
- 自社の記録として書いた内容は、2026年9月に公開した自社サイトの作業記録と、同月の会計CSVの照合記録に基づきます。いずれも自社1サイト・合成データの範囲で、受託案件の見積書の実例ではありません。
- 国税庁資料の記述は2026年10月時点の各ページの記載に基づきます。制度の数字(40万円未満・年300万円・2029年3月31日・従業員400人以下・耐用年数5年・10.21%)は複数の独立した資料と突き合わせていますが、各ページ原文の全文の目視確認は済んでいません。原文確認は公開前の工程に入れており、確認の済んでいない文言は逐語の引用ではなく趣旨の形で書いています。制度の数字は2026年4月1日以後の取得等に適用されるものです。
- 「国税庁サイトから旧ページが削除された」という事実は税務専門誌の報道に基づくもので、弊社は旧ページ本体を取得していません。
- 制作側・経理実務側の感覚として書いた箇所は、SNS上の投稿や動画の趣旨を弊社の言葉で言い直したものです。投稿者・件数・反応数は確認していないため、引用もアカウント名も使っていません。
出典
- 国税庁|No.5461 ソフトウエアの取得価額と耐用年数参照 2026-09↩
- 国税庁|No.5260 交際費等と広告宣伝費との区分参照 2026-09↩
- 税理士ドットコム|ホームページ制作を外部に依頼した際の科目について参照 2026-09↩
- 税務研究会|ホームページの制作費用の会計処理と中小企業投資促進税制の適用の可否について参照 2026-09↩
- 国税庁 法人税基本通達 第8節 資本的支出と修繕費(7-8-3、7-8-4、7-8-6の2)参照 2026-09↩
- 国税庁|No.5402 修繕費とならないものの判定参照 2026-09↩
- 国税庁|No.5403 少額の減価償却資産になるかどうかの判定の例示参照 2026-09↩
- 国税庁 法人税基本通達 第3節 償却費の計算(8-3-8)参照 2026-09↩
- 新日本法規「国税庁サイトから消えたHP制作費用」(税務ニュース2023年11月20日号 №1004)参照 2026-09↩
- 国税庁 法人税基本通達 第1節 繰延資産の意義及び範囲等(8-1-8ほか)参照 2026-09↩
- 国税庁 法人税基本通達 第2節 繰延資産の償却期間(8-2-3)参照 2026-09↩
- 国税庁 法人税基本通達 第2款 少額の減価償却資産等(7-1-11)参照 2026-09↩
- 国税庁 質疑応答事例|ワンルームマンションのカーテンの取替費用参照 2026-09↩
- 国税庁|No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例参照 2026-09↩
- 国税庁|法人税関係法令の改正の概要(主な中小企業税制の見直し)参照 2026-09↩
- 国税庁「消費税法等の施行に伴う法人税の取扱いについて」(平成元年3月1日付 直法2-1 第9項)参照 2026-09↩
- 国税庁 質疑応答事例|一括償却資産を除却した場合の取扱い参照 2026-09↩
- 国税庁 法人税基本通達 第1款 固定資産の取得価額(7-3-15の2、7-3-15の3)参照 2026-09↩
- 国税庁 法人税基本通達 第1款 除却損失等の損金算入(7-7-2の2)参照 2026-09↩
- エックスサーバー|Webサイト制作の見積書の項目例や注意点を解説参照 2026-09↩
- 国税庁|No.2795 原稿料や講演料等を支払ったとき参照 2026-09↩
- 国税庁|No.2792 源泉徴収が必要な報酬・料金等とは参照 2026-09↩
- 国税庁|No.2793 報酬・料金等の源泉徴収義務者参照 2026-09↩
- 国税庁 所得税基本通達〔原稿等の報酬又は料金(第1号関係)〕(204-8)参照 2026-09↩
- 国税庁 質疑応答事例|コピーライター、イラストレーター及びレタリングライターへの報酬参照 2026-09↩
- 国税庁|消費税のインボイス制度の実施に伴うシステム修正費用の取扱いについて参照 2026-09↩
- 国税庁|第67条の5《中小企業者等の少額減価償却資産の取得価額の損金算入の特例》関係参照 2026-09↩
- 国税庁|No.5410 減価償却資産の償却限度額の計算方法(平成19年4月1日以後取得分)参照 2026-09↩
- atsoho|見積書の内訳で確認すべき項目|一式表記が多い提案書の読み方参照 2026-09↩