従業員5〜30名の会社で、源泉所得税の納付や納税証明書の取得、e-Taxの操作を社長か経理兼務の方が自分でやっている。その前提で書きます。
画面に「納付完了」と出なかった。あるいは出たけれど、本当に国税側に通ったのか確信が持てない。そういう人に向けた記事です。結論を先に書きます。画面に「納付完了」と出なかったことは、未納を意味しません。 そして表示だけでは、通ったことを自分で確かめられません。確かめるには、別系統の3つの記録を見ます。金融機関の出金明細、e-Taxのメッセージボックスの通知、そして画面保存です。 結論を決めるのは出金明細と通知の2つで、画面保存はその時刻の裏づけです。そのうえで、3つを納付1回ぶんにまとめて自社に残します。
画面に出た「納付完了」は、納付できた証拠とは限らない
はじめにお断りします。本記事の公的資料の記載は、公式ドメインの検索結果の要約から再構成したものです。原文の逐語照合は済んでいません。 URLはすべて本文に示しますので、重要な判断の前にご自身で原文を開いてください。
2026年(令和8年)9月24日、国税庁は国税の基幹システムを更改しました1。報道や民間の解説では「KSK2」と呼ばれています。国税庁自身の言い方は「国税システムの更改」です。
その稼働直後に、e-Taxで何が起きたか。公式のお知らせとして確認できたものを並べます。
| 日付 | 公式が告知した事象 | 2026年10月5日時点の状態 |
|---|---|---|
| 9月24日 | インターネットバンキングによる納付の完了表示の不具合 | 【解消】9月25日8時30分時点2 |
| 9月24日 | マイナポータルを経由したログインができない事象 | 【解消】9月25日8時30分時点3 |
| 9月24日告知 | 障害対応のための緊急メンテナンス(9月25日0時〜4時に実施) | 実施済み。告知タイトルに【解消】の表記はない4 |
| 9月25日 | e-Taxの利用ができない状況 | 【解消】5 |
| 9月28日 | e-Govのページを経由したインターネットバンキング納付ができない事象 | 掲載9月28日・更新9月30日で【解消】6 |
| 9月24日 | e-Taxソフトのバージョンアップが正常に認識されない不具合 | 9月26日に解消のための更新7 |
| 掲載日未特定 | インターネットバンキングで手数料納付ができない事象 | 【解消】。本稿ではURLも掲載日も特定できていません。お知らせ一覧20に同名の告知があるところまでです |
最後の行は、納税証明書の話に直接ひびきます(→H2-6)。手数料の電子納付が止まると、電子の納税証明書は取れません。掲載日は9月下旬とも10月5日付とも返ってくるため、確定できていないことを書きます。
9月24日の完了表示の不具合については、「向き」が問題になります。この事象を、一部の金融機関では納付手続自体は完了しているのに画面に納付完了と表示されなかった、という向きのものとして伝える引用が出回っています。ただし本稿では、公式のお知らせの原文を確認できていません。確認できたのは、インターネットバンキングによる納付の完了表示について不具合が発生し、9月25日8時30分時点で解消したところまでです2。
したがって、本稿が言えるのはここまでです。表示の有無だけでは、納付の成否は判断できません。 慌ててもう一度納付すると、二重払いになりかねません。判断は、出金明細と通知で行います。
反対向き、つまり「画面に完了と出たのに納付されていなかった」という事象は、公式の告知にも報道にも確認できませんでした。本稿ではその向きがあったとは書きません。ただし、どちらの向きの事故も「画面を結論にする癖」から生まれる、という整理は筆者のものです(推測)。
窓口側は別の話として告知されています。国税庁は「税務署窓口における各種手続の遅延について」で、現金領収や納税証明書の交付など、窓口の各種手続に相当の時間を要する状況だと案内しています8。この文書の更新日は令和8年9月29日が最新で、2026年10月5日時点で解消の告知は確認できませんでした。告知がないことは遅延が続いている証明ではないので、「まだ遅れている」とは書きません。また、納税証明書の作成・交付を旧システムで処理するよう国税庁が指示した、と日経xTECHが報じています9。国税庁の公式告知にこの表現は確認できていません。報道としてそう伝えられている、というところまでです。
源泉所得税の納付期限:2026年10月に納付がある会社と、ない会社
10月の話に入る前に、自社がどちらかを確定させます。読者の半分には、10月の納付期限がありません。
| 区分 | 条件 | 10月の期限 |
|---|---|---|
| 原則(毎月納付) | 特例の承認を受けていない | 9月に支払った分の納期限が10月に来る10 |
| 納期の特例 | 給与の支給人員が常時10人未満で、承認を受けている | 10月に期限はない。 1〜6月分は7月10日、7〜12月分は翌年1月20日1011 |
源泉徴収した所得税等は、原則として支払った月の翌月10日までに納付します10。特例の承認を受けている会社は、年2回にまとめます1011。従業員5〜30名の読者は、ここで二手に分かれます。
毎月納付の会社の場合、令和8年9月分の納期限は 2026年10月13日(火) です。10月10日が土曜日、10月12日がスポーツの日34にあたるためです。期限が土日祝に当たるときは、その翌日(実務上は翌営業日)が期限になります1213。
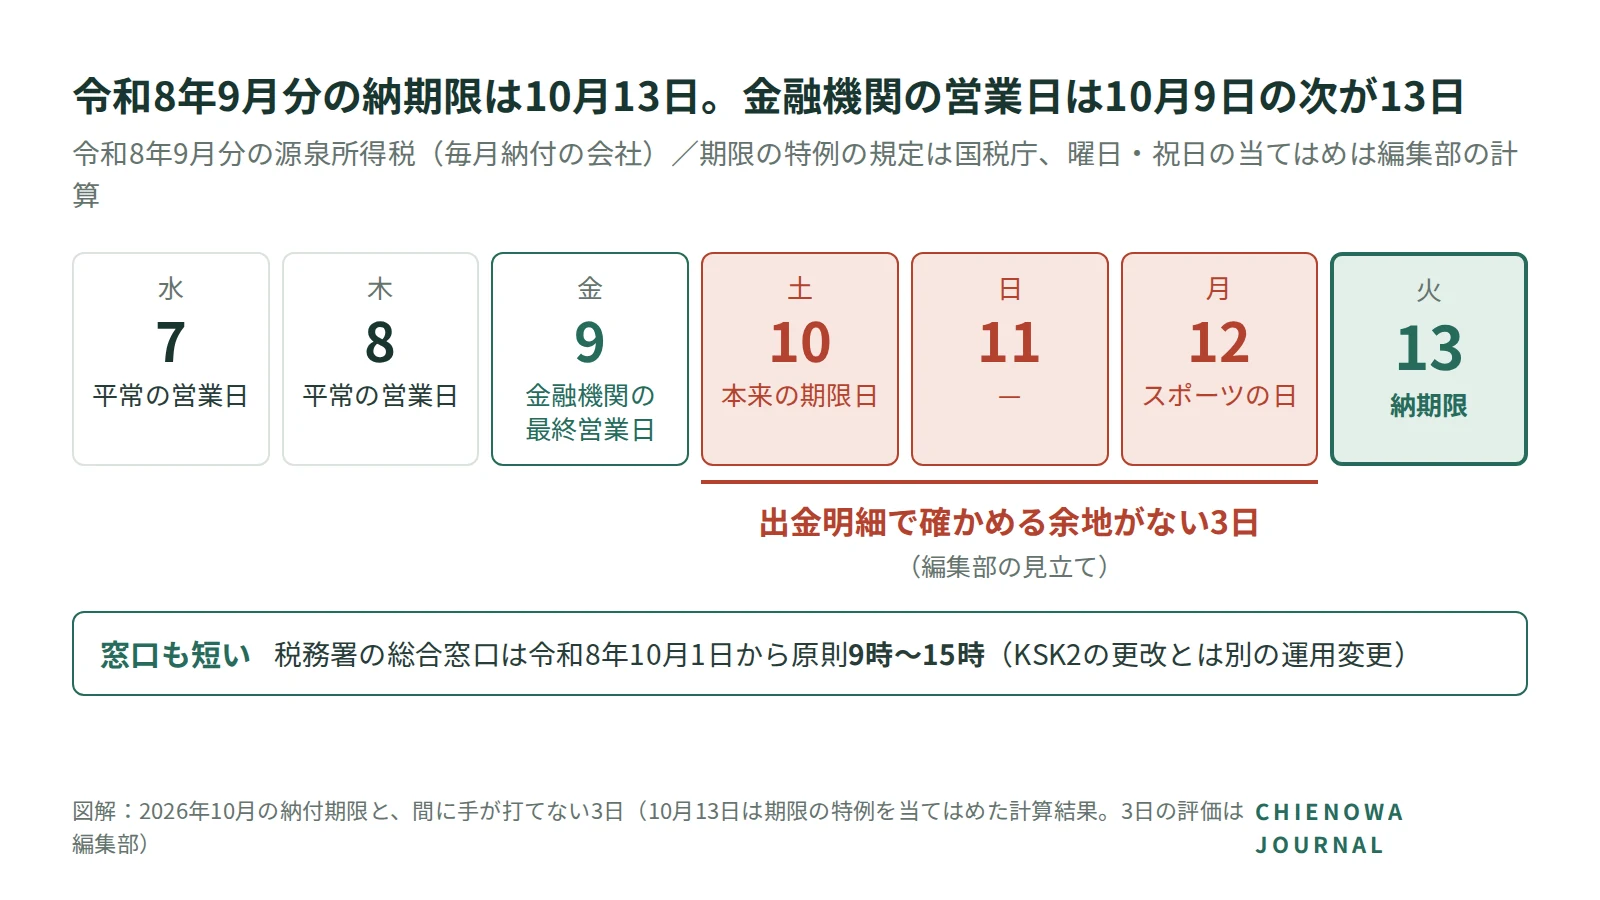
「10月13日になる」と明記した国税庁のページは、本稿では確認できていません。上の日付は、期限の特例のルールに曜日と祝日を当てはめた計算結果です。
ここで注意したいのは、3日延びたことを余裕と読まないことです。金融機関の営業日は10月9日(金)の次が10月13日(火)になります。出金明細を見て確かめる余地が、実質ゼロの日取りです。障害が起きている局面では、期限の延びは「間に手が打てない日が3日増えた」ことを意味します。この見立ては筆者のもので、公式の見解ではありません(推測)。
e-Taxで通ったことを確認する3点:出金明細・受信通知・画面保存
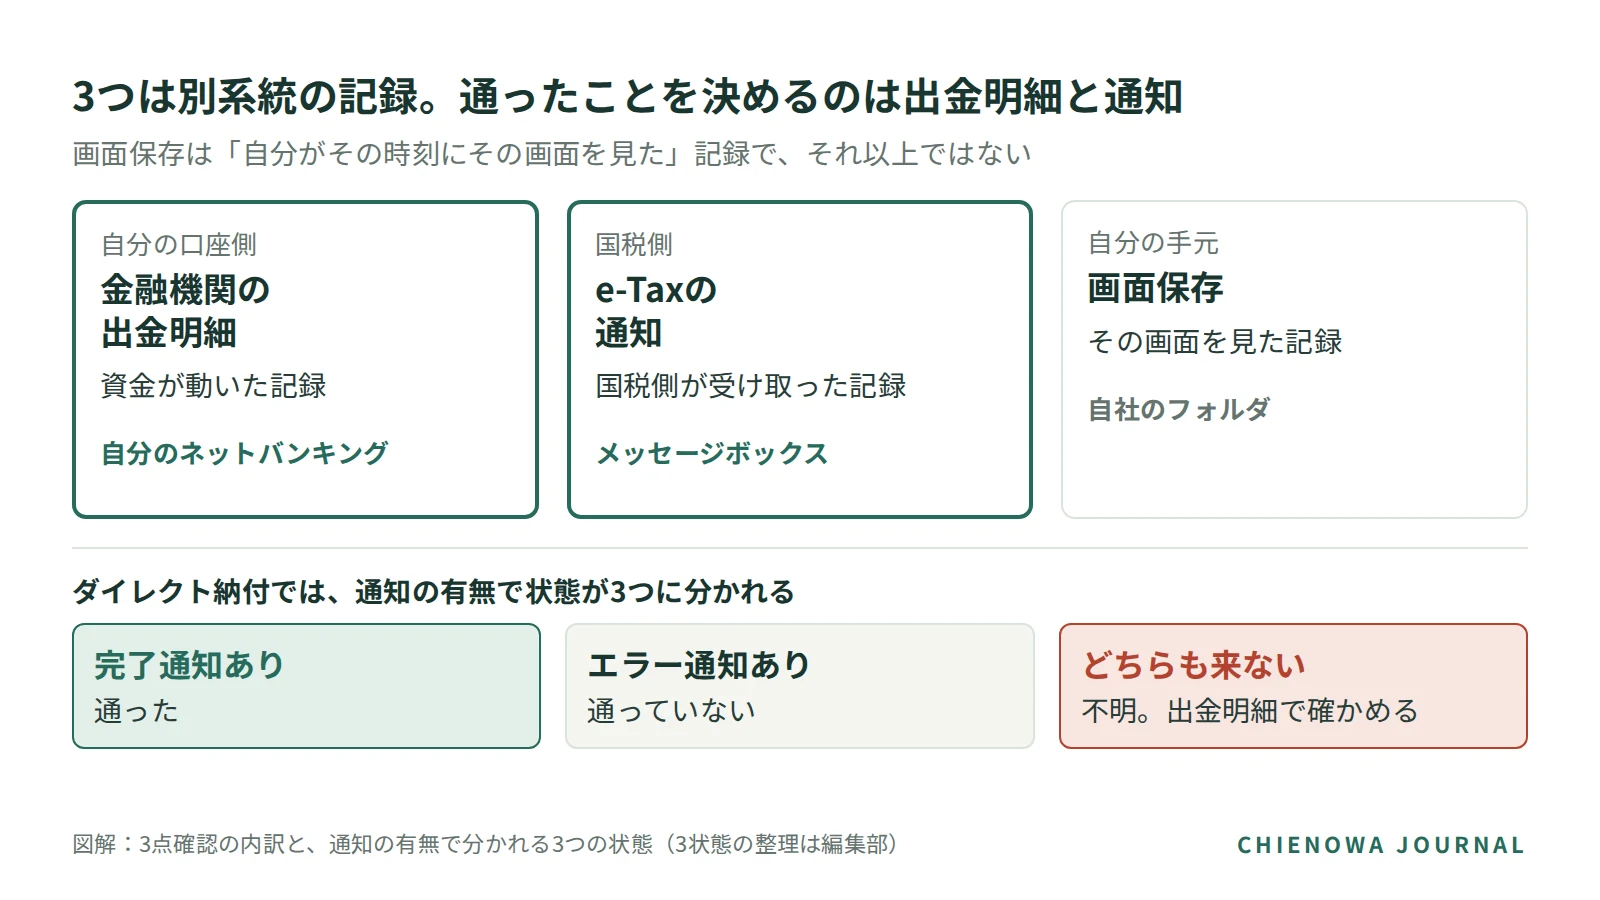
3つを並べる理由は、どれか1つで足りるからではありません。3つが別系統の記録だからです。
| 記録 | 何の記録か | どこで見るか |
|---|---|---|
| 金融機関の出金明細 | 自分の口座から資金が動いた記録 | 自分のネットバンキングのアプリ・明細 |
| e-Taxの通知 | 国税側が受け取った記録 | e-Taxのメッセージボックス |
| 画面保存 | 自分がその時刻にその画面を見たという記録。それ以上ではない | 自社のフォルダ |
結論を決めるのは上の2つです。画面保存は、いつ何をしたかの裏づけとして持ちます。
ダイレクト納付が完了したかを確認する方法
ダイレクト納付(e-Taxによる口座振替)では、納付が完了すると受信通知や納付区分番号通知の内容が更新され、「ダイレクト納付完了通知」がメッセージボックスに格納されます。失敗した場合は内容が更新されず、「ダイレクト納付エラー通知」が格納されます14。
公式が完了とエラーを別のメッセージとして出す設計なら、どちらの通知も来ていない、という第三の状態があることになります。この整理は公式が明示している言い方ではなく、筆者のものです。この第三の状態があるからこそ、3つを別々に持つ意味が出ます。
インターネットバンキング納付の場合、納付後の確認手段は、完了画面からのダウンロード、登録アドレスへの完了メール、メッセージボックスの3つが案内されています1516。なお、申告データの受信通知と「納付情報登録依頼」は名前が似ていて混同しやすい箇所です。この2つの関係について、本稿では該当ページを特定できていないため、断定は避けます。
受信通知を自社に保存する理由は「念のため」ではない
受信通知は、紙の収受印の代わりになるものとして、印刷または保存をするよう案内されています17(原文未照合)。そしてメッセージボックスのメッセージは、一定期間を過ぎるとe-Taxのサーバーから自動で削除されます18。日数は複数の数字が流れていますが、本稿では原文を確認できなかったため書きません。「永久には残らない」という事実だけで、保存する理由は立ちます。
もう一つあります。メッセージの詳細を確認するには、マイナンバーカード等の電子証明書による認証が必要だと案内されています18(この要件は複数ページの記載の要約で、単一ページの逐語ではありません)。カードが手元にない状況では、後から開けません。だから、その場で保存します。
国の側の変更も同じ方向を向いています。今回の更改で申告書の控用がなくなりました1。控えを国が渡さない方向に変わったのですから、記録は自社で残すしかありません。
公式が手順を紹介している型も書いておきます。所得税徴収高計算書をe-Taxで提出するときに「自動ダイレクト」を選ぶと、送信と同時にダイレクト納付の手続まで済みます。法定納期限の前日までに送信した場合は法定納期限に口座引落しとなり、法定納期限の当日に送信した場合は引落しが翌日になります19。10月13日に送信した会社は、10月14日の引落しになるということです。当日に送信した場合も、法定納期限に納付があったものとみなして延滞税等の規定を適用する特例が定められていますが、適用できる税額に上限があります19。金額は原文で確認してください。人が納付操作をしない構成ですが、事前の届出が必要で、提出したその日から使えるものではありません(届出から利用までの期間は原文未確認)。
例えば①:納付1回ぶんの記録を1枚にする
例えば、従業員18名の建材商社で、社長の配偶者が経理を兼務しているとします(架空の例です)。毎月納付で、インターネットバンキングから納付しています。この会社が10月13日の納付で残すものを、1枚に並べます。
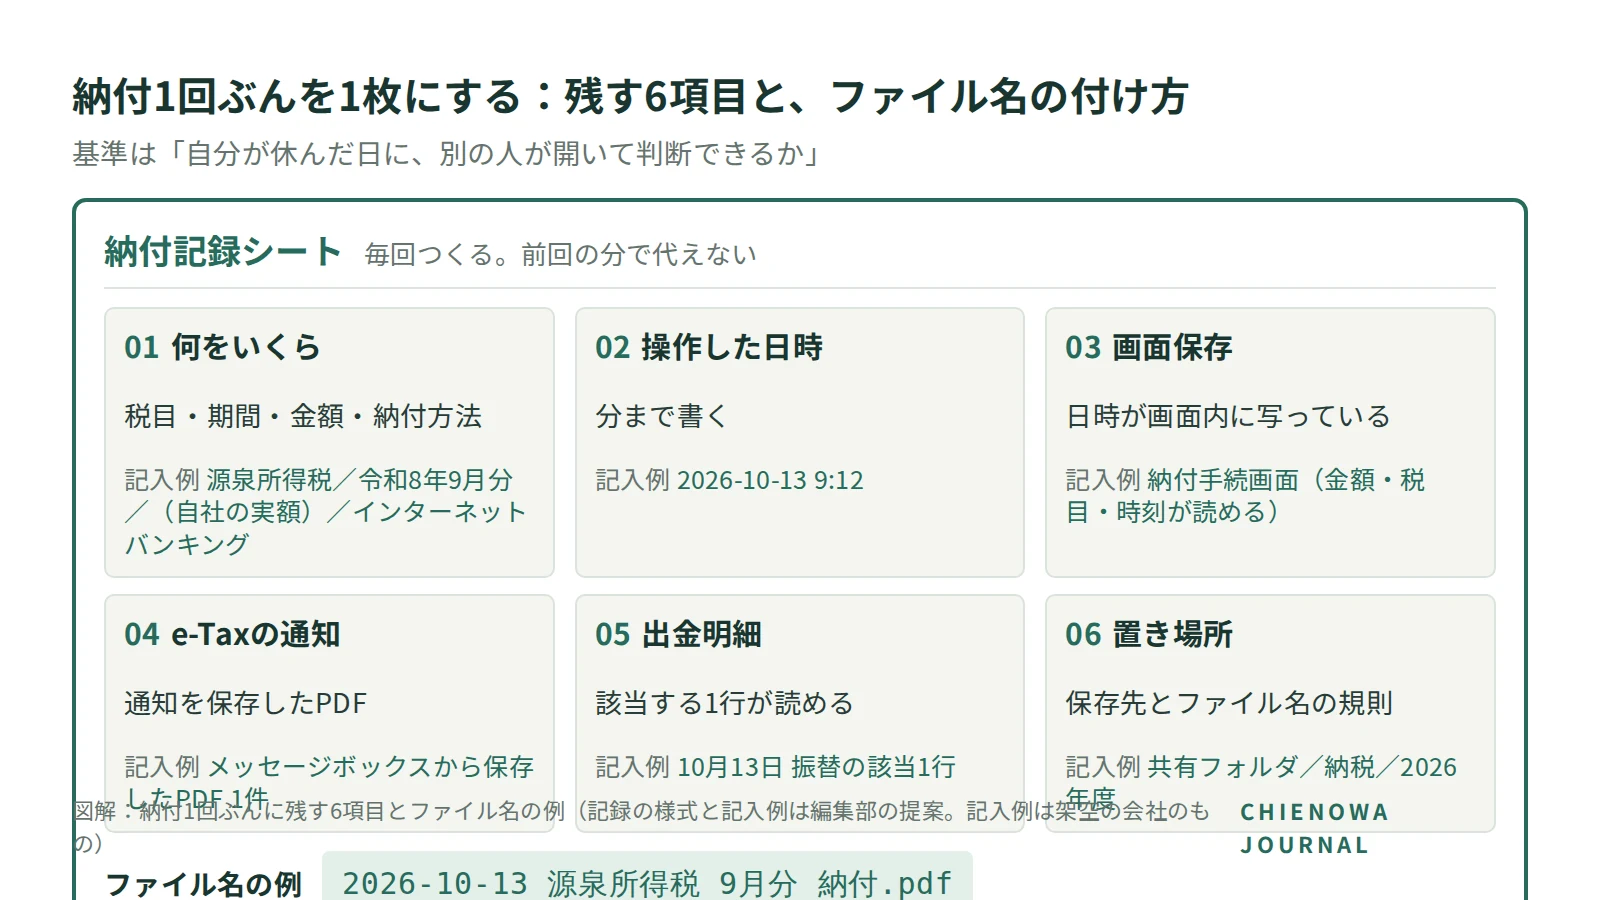
- 税目・対象期間・金額・納付方法(ダイレクト納付/インターネットバンキング/窓口のどれか)
- 操作した日時(分まで)
- 画面保存。日時が画面内に写っているもので、金額と税目が読めるところまで含める
- e-Taxのメッセージボックスから保存した通知(PDF)
- 金融機関の出金明細。残高ではなく、該当する1行が読めるもの
- 保存場所と、他人が後から見て判断できるファイル名
この会社の場合、埋まると次のようになります。税目=源泉所得税、対象期間=令和8年9月分、納付方法=インターネットバンキング、操作日時=2026-10-13 9:12、出金明細=10月13日振替の該当1行、ファイル名= 2026-10-13_源泉所得税_9月分_納付.pdf(金額は自社の実額を入れます)。基準は一つです。自分が休んだ日に別の人が開いて、何の記録かが分かるかどうかです。
毎回やる理由は、一度通ったからといって次も通るとは限らないからです。前回通ったことは、今回通ったことの根拠になりません。
更改で紙の様式が変わった点と、9月に出せなかった分の出し直しについては別の記事にまとめています(KSK2で経理は何をすればいい)。本稿は、出したあとの確認と記録だけを扱います。
例えば②:「完了」が出なかったとき、確認する順序
例えば、従業員24名の介護事業所で、管理者が経理も見ているとします(架空の例です)。10月13日の朝にインターネットバンキングで納付したのに、完了の画面が出ないまま終わってしまった。このときの順序です。
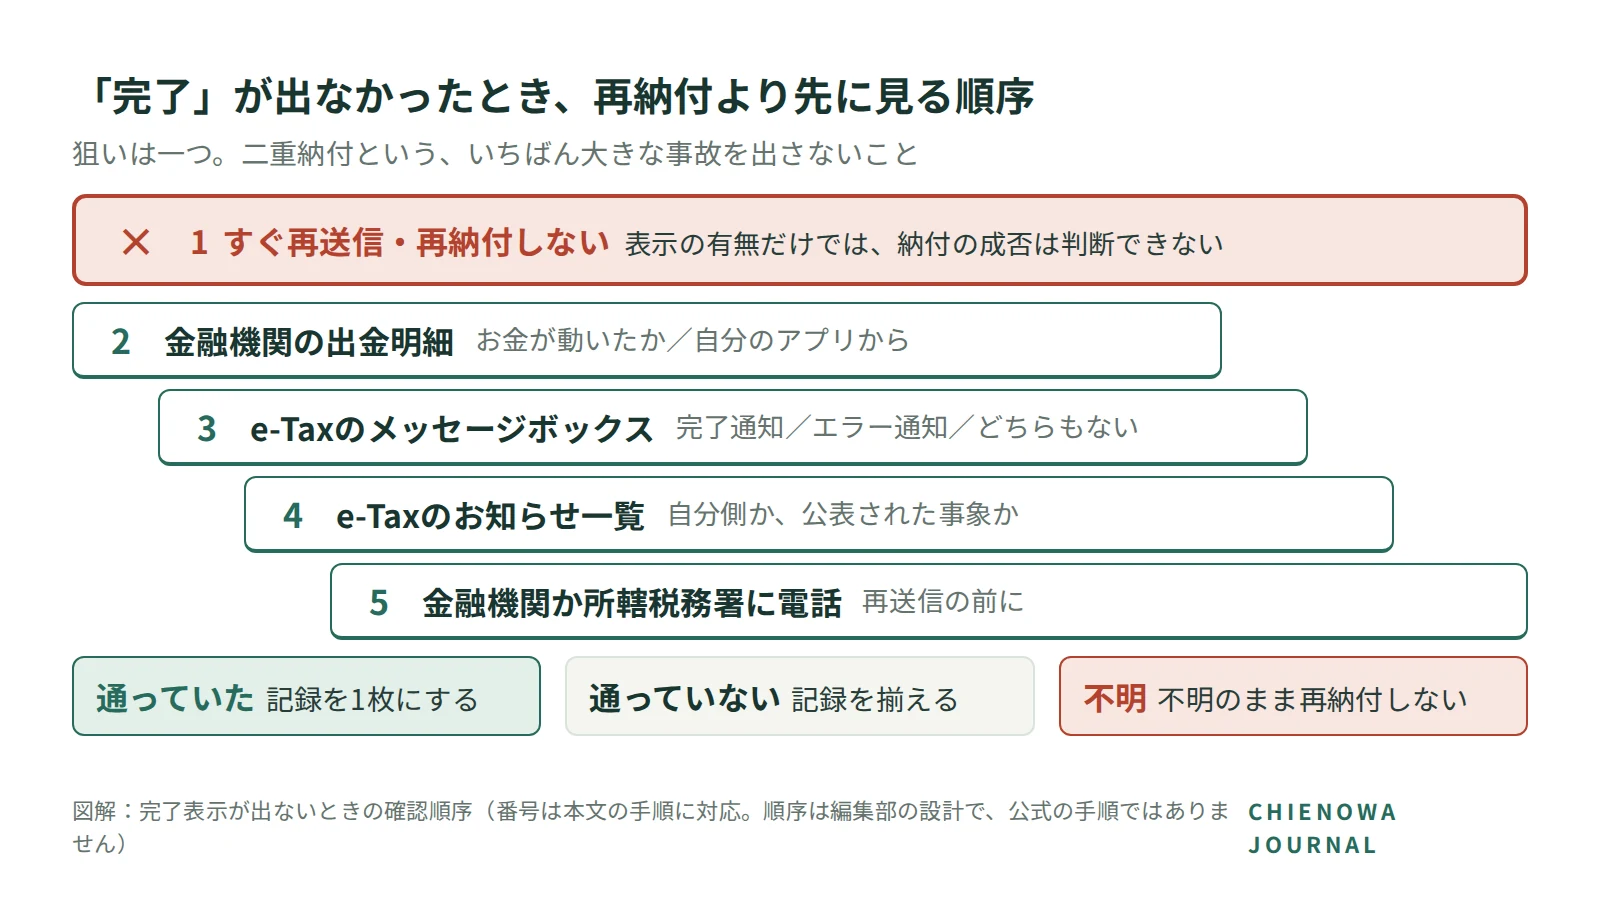
- すぐ再送信・再納付しない。 表示の有無だけでは、納付の成否は判断できません(→H2-1)
- 金融機関の出金明細を、自分のアプリから開く(お金が動いたか)
- e-Taxのメッセージボックスを、自分のブックマークから開く(完了通知か、エラー通知か、どちらもないか)
- e-Taxのお知らせ一覧を見る(自分側の問題か、公表されている事象か)20
- それでも分からなければ、再送信の前に金融機関か所轄税務署に確認する(→連絡順序)
この順序自体は筆者の設計で、公式が示している手順ではありません。狙いは一つです。二重納付という、いちばん大きな事故を出さないことです。
受信通知が来ていないことは、納付できていないことの証明にはなりません。公式に告知された不具合も、完了表示が出ないという不表示の向きのものでした2。また、受信通知が来ない場合でも、e-Taxの「納付情報登録依頼」を自分で作って納付する経路が案内されています2122。通知が来ていないことと未納は、分けて扱います。
なお、国税の二重納付をしたあとの回復手順は、調べても見つかりませんでした。戻し方が分からないものは、出さない側に手数をかけるほかありません。
入口も2本持ちます。稼働直後はマイナポータルを経由したログインができませんでした3。逃げ道が塞がる前提で、ログイン方法を2通り用意しておきます。
障害かどうかを自分で判断しない — 見る場所と、見るのは更新日
確認先をブックマークに入れます。上から順に見ます。
- e-Taxトップ(緊急のお知らせが最上部に出ます)24
- e-Taxのお知らせ一覧(障害・解消・メンテナンスが日付順に並びます)20
- e-Taxの利用可能時間(メンテナンス予定のカレンダー)25
- 国税庁「国税システムの更改について」1
- 国税庁「税務署窓口における各種手続の遅延について」(PDF)8
- 自分が使っている会計ソフトのベンダー公式の告知
e-Taxに「障害情報」という名前の専用ページがあるかは確認できていません。実在する名称は「お知らせ一覧」です。見るのは掲載日ではなく更新日です。国税庁のPDFには掲載日と更新日が入ります8。SNSは早いけれど正確とは限らないので、SNSで気づいて公式で確かめる、という順序にします。
e-Taxソフトを使っている方は、手元のソフトが正しい版かも確認してください。9月26日に解消のための更新があり、再ダウンロードが案内されています7。また処分通知等の電子交付は、従来から利用していた人も含めて9月24日以後にe-Tax上で一括同意が必要になりました26。同意が済んでいないと、通知が電子で届きません。
納税証明書が必要な予定を、何日前に倒すか
「オンラインだから即日」という前提は、公式の文言で否定できます。国税庁は、納税証明書の交付は、e-Taxで請求した場合であっても即座にできない状況だと案内しています8。
電子納税証明書の取得は、直列の待ちが2つ入ります272829。
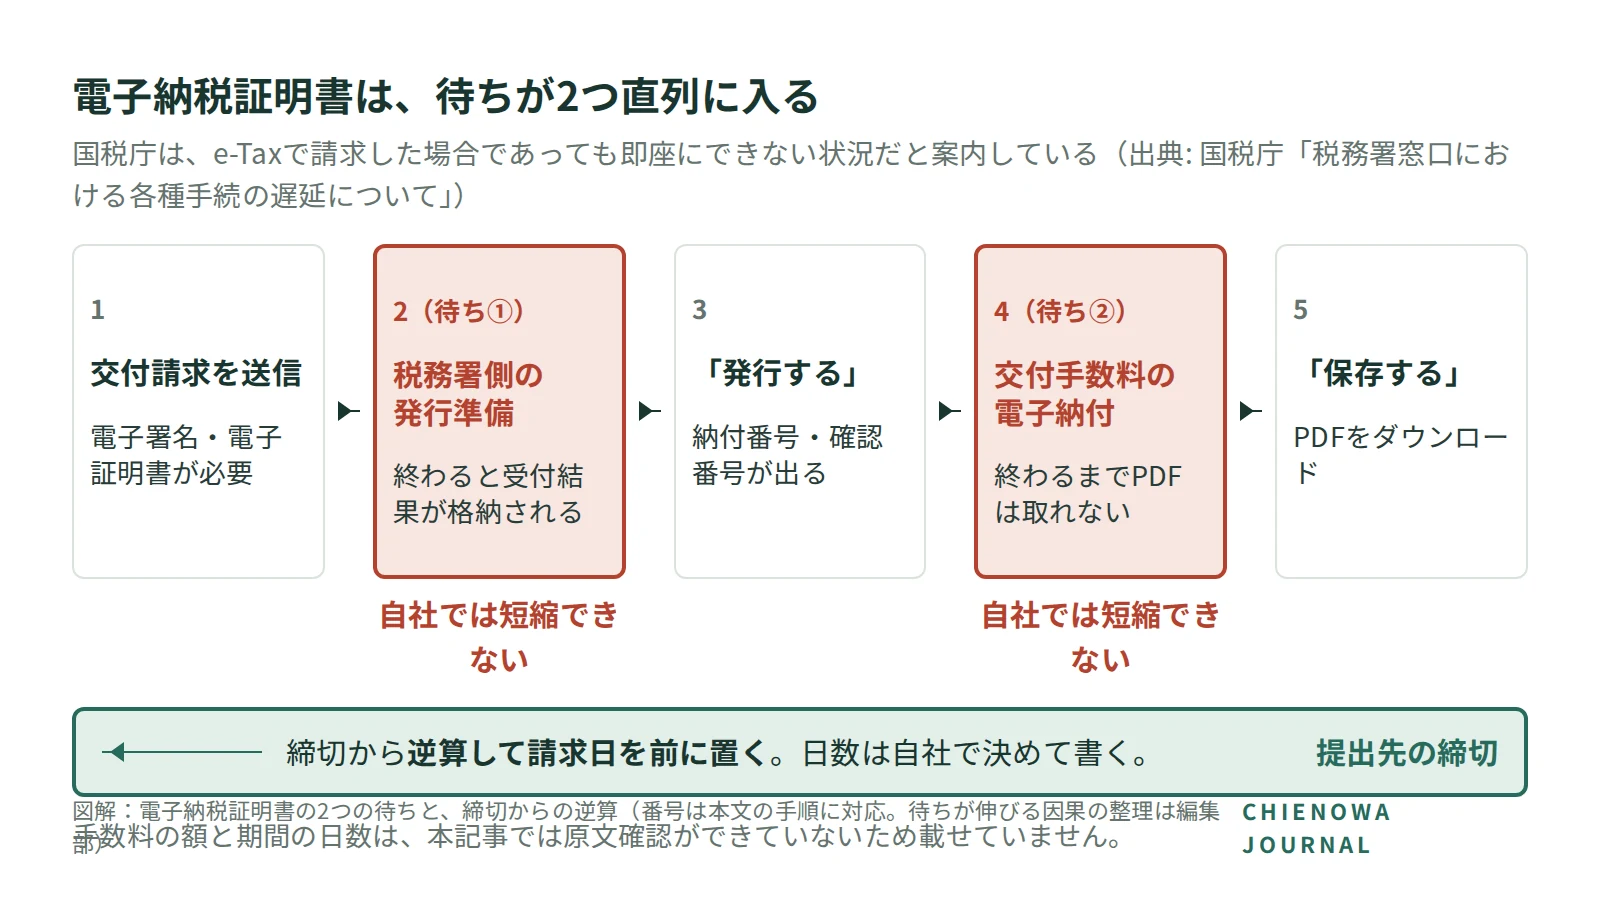
- 交付請求データを作成して送信する(電子署名・電子証明書が必要)
- 税務署側の発行準備の完了を待つ。完了するとメッセージボックスに発行受付の結果が格納される
- 「発行する」を押して納付番号・確認番号を表示する
- 交付手数料の電子納付が完了するまで、PDFは取れない
- 「保存する」でダウンロードする
2と4は、自社では短縮できない待ちです。しかも4は、障害で止まりうる待ちです。e-Taxのお知らせ一覧には「インターネットバンキングで手数料納付ができない事象」という告知が出ていますが、本稿では掲載日とURLを特定できていません(→H2-1の表)。手数料が納められない間は、PDFも取れません。
手数料の金額や、納付・保存に使える期間の日数は、原文を確認できなかったため書きません。構造の要点は日数ではなく、待ちが2つ直列に入ることです。障害が重なればこの2つの待ちがそれぞれ伸びる、という接続は筆者の整理です(推測)。
その前に、5分で終わる第0ステップがあります。電子交付を希望しても書面交付になる場合があり、税務署から連絡が来ます。マイページの「基本情報」に電話番号が登録されていないと連絡が取れず、手続が進みません830。今日、電話番号欄を見てください。
窓口で受け取る場合も即時とは限りません。東京国税局は、e-Taxで請求して窓口で受け取る納税証明書について、8時30分から請求順に作成するため時間がかかる場合があると案内しています31。そして10月は、3つが重なります。
| 重なっているもの | 中身 | 性格 |
|---|---|---|
| 窓口時間の短縮 | 令和8年10月1日から、全ての税務署で総合窓口の受付時間が原則9時〜15時32 | KSK2とは別件。 受付時間外でも開庁時間内(8時30分〜17時)の来署には対応する旨も併記32 |
| 窓口の処理の遅れ | 窓口の各種手続に相当の時間を要する状況8 | 2026年10月5日時点で解消の告知を確認できない |
| 3連休 | 10月10日(土)〜10月12日(月・スポーツの日34) | 曜日の当てはめは自計算 |
窓口の短縮は今回の更改とは別の運用変更です32。ただ結果として、「窓口に行けばなんとかなる」が最も通りにくい月になっています。この重ね合わせの評価は筆者の整理です(推測)。
何営業日前に請求するか、自社の初期値を作る
まず、必要になる予定を全部書き出します。金融機関への提出、補助金申請の添付、そして想定していなかった提出先です。提出先の要件(証明書の発行からの経過日数など)は、提出先に確認します。
次に、締切から逆算します。前倒しの日数に、公式の根拠はありません。弊社にもありません。そのうえで、自社の初期値をどう作るかの例を1つ出します。以下はすべて編集部が置いた仮の数字で、公式の目安ではありません(推測)。
| 逆算に入れる要素 | 置いた初期値 |
|---|---|
| 税務署側の発行準備の待ち | 3営業日 |
| 手数料の電子納付と入金確認の待ち | 2営業日 |
| 書面交付になった場合の連絡と郵送 | 3営業日 |
| 記載内容が誤っていて出直す場合 | 3営業日 |
| 総合窓口の受付が原則6時間で、行ける時間が限られること | 1営業日 |
| 合計 | 12営業日 |
この例なら、請求日は提出期限の12営業日前に置く、と自社で決めて書いておきます。電子交付だけで済む会社は、書面の3営業日を外せます。一度やってみて、実際にかかった日数で初期値を入れ替えてください。やるべきことは日数を当てることではなく、自社の日数を自分で決めて書いておくことです。
期限に間に合わないおそれが出たときの、連絡順序
ここは、競合記事にも動画にも答えがなかった場所です。出てくるのは遅れたあとのペナルティの計算だけで、間に合わないおそれが出た「時点」で何をするかは書かれていません。
第0ステップは前章と同じで、マイページの電話番号です(→H2-6)。そのうえで順序を決めておきます。以下は筆者の設計で、公式が示す手順ではありません。
| 順 | 相手 | やること |
|---|---|---|
| 1 | 自社内 | 記録を揃える。出金明細/通知の有無/画面保存の時刻(=記録1枚) |
| 2 | 金融機関 | 出金が起きたかの確認 |
| 3 | 提出先 | 金融機関・補助金事務局に「遅れる見込み」を先に入れる |
| 4 | 所轄税務署 | 状況を伝えて相談する |
| 5 | 顧問税理士 | いる場合は1〜4の内容を共有する |
3番を4番より前に置いているのは、提出先の締切のほうが動かしにくいことが多いからです。順序は会社によって変わります。変えてもかまいませんが、慌ててから考えないように先に書いておくことが肝心です。
税務署の面接相談は事前予約が必要で、所轄に電話して自動音声の案内から予約します33。電話番号と受付時間は国税庁のサイトで確認してください。本稿では番号を記載しません。
勝手に諦めないことも書いておきます。過去にe-Taxの大規模な接続障害が起きたときには、申告期限の延長や個別対応が行われたと報道されています(2022年3月の事例)。ただし本稿では、報道の見出しまでしか確認しておらず、国税庁の告知の原文は確認していません。2026年の更改直後に同様の取扱いがあったかも確認できていません。自動で救済されるものでもありません。公式の告知を自分で見てください。
会計ソフトやAIの「納付済み」表示を、結論にしない
3点を別に持つ理由は、そのまま会計ソフトにも当てはまります。
- 会計ソフトの消込・納付見込み額=自社の帳簿がそう書いてあるという記録
- e-Taxの通知=国税側が受け取った記録
- 金融機関の出金明細=資金が動いた記録
例えば、ソフト上で源泉所得税の消込が済んでいるとします。それは、自社の帳簿にその仕訳が入っているという意味です。国税側が受け取ったかどうかは、そこには書かれていません。結論は出金明細と通知で確定させます。
数字そのものがずれることもあります。ソフトの集計期間と申告の対象期間が一致していないと、ソフトが出す「納付見込み額」と申告書の数値がずれることがあります(本稿では各社ヘルプの原文を確認していないため、製品名は挙げません)。ずれていたときに直すのは自社の帳簿のほうで、納付が通ったかどうかの判断とは別の作業です。この2つを同じ画面で見ていると、帳簿を直したことを「納付が通った」と取り違えます。
ただし、会計ソフトやAIの「納付済み」表示が誤ったという具体的な事例は、公式にも報道にも確認できませんでした。書けるのは、一般論としての線引きだけです。AIにも同じ線を引きます。表示や出力は入力の1つで、結論は別系統の記録と突き合わせて人が確定する。これだけです。
今日やることのまとめ
ここまでに出した「今日やること」を並べます。上から順に、どれも数分で終わります。
- 「表示が出ない=未納ではない」を自分のメモに書き、再納付の前に出金明細を見ると決める
- 承認の有無で自社が毎月納付か納期の特例かを確定させる
- 該当するなら10月13日をカレンダーに入れる
- 3つの記録のうち、今月の納付でまだ持っていないものを特定する
- 残す6項目を空のメモに貼り、今月の納付でそのまま埋める
- 確認先6か所をブックマークの1フォルダにまとめ、「お知らせ一覧」の更新日を見る
- マイページの基本情報で電話番号を確認する
- 年内に納税証明書が必要になる予定を全部書き出し、請求日の初期値を決める
- 連絡順序と連絡先を1枚のメモにまとめ、会計ソフトの「納付済み」表示を根拠に使っていないか1件だけ遡る
「出した」と「通った」を分ける線を、弊社はどこに引いたか
ここまでは中立の内容です。この章だけ、弊社が自社システムで決めたことを開示します。参考にするかどうかは読者の判断です。
弊社は自社で2026年8月にまとめた経理システムの要件で、「出した」と「通った」を別の状態として持つと決めました。CSVを生成した状態、ダウンロードした状態、人が取り込み完了を確認操作した状態、差替えで無効になった状態を、それぞれ別に記録します。あわせて、取引の状態を単一の項目に混ぜず、処理・レビュー・承認・出力の4つの軸に分けました。1つにまとめると「承認は済んでいるが出力でエラー」が表現できなくなります。納付も同じで、「送信した」と「引き落ちた」は別の状態です。
画面の表示を結果として採用しないことも、実際にそうやっています。弊社が自社で2026年9月に行ったCSV出力の検証では、画面の「成功しました」を結果とせず、出したファイルを期待値と1セルずつ比べて150セルすべて一致を確認し、文字コードと改行をバイトで確認し、別の手順で独立に動かしても同じ指紋(ハッシュ)になるかまで見ました。索引に登録した70ファイルは全件一致でした。同じ考え方を納付に当てはめると、画面ではなく、金融機関側の出金明細という別系統の記録と突き合わせる形になります。これが本稿の3点確認の理由づけです。
表示件数と原因数がずれることも、この検証で踏みました。原因が1種類のはずの入力で、見ている検査が2か所あってエラー表示が2件出ました。逆に、出力されなかった行の金額差は「0円」として計上しないことにしました。0と書くと、ちゃんと0だったのか、そもそも行が無いのかが区別できなくなるからです。表示されている件数は、原因の数ではありません。 これは弊社のシステムの話で、国税側の原因説明には使えません。
外部の日程と自社の日程も、別に管理すると決めました。自分で縮められない外部の日と、自分で動かせる自社の完成日を分ける。納税証明書の前倒しは、これと同じ考え方です。
よくある質問
Q1. 画面に「納付完了」と出なかったら、もう一度納付したほうがいいですか。
いいえ。先に出金明細とメッセージボックスを見てください。表示の有無だけでは納付の成否は判断できず、9月24日に公式が告知した不具合も、完了表示が出ないという不表示の向きのものでした2。再納付は二重払いになります。
Q2. ダイレクト納付が通ったかは、どこで分かりますか。
e-Taxのメッセージボックスです。完了すると「ダイレクト納付完了通知」が、失敗すると「ダイレクト納付エラー通知」が格納されます14。どちらも来ていない場合は「不明」として扱い、出金明細で確かめます。
Q3. 受信通知はメッセージボックスに残るので、保存しなくてよいですか。
Q4. 令和8年9月分の源泉所得税の納期限はいつですか。
Q5. 納税証明書は何日前に請求すれば間に合いますか。
公式の目安はありません。国税庁は、e-Taxで請求した場合であっても即座にできない状況だと案内しています8。待ちが2つ直列に入るため、自社で初期値を決める形になります。編集部が仮に置いた例では、発行準備3営業日+手数料納付2営業日+書面になった場合の連絡と郵送3営業日+出直し3営業日+窓口に行ける時間の制約1営業日で、合計12営業日前になりました。この数字は編集部が置いた仮の値で、公式の目安ではありません(推測)。 一度やってみて、実績で入れ替えてください。
Q6. 会計ソフトが「納付済み」と表示していれば、確認は済んだことになりますか。
なりません。ソフトの表示は自社の帳簿がそう書いてあるという記録です。国税側が受け取ったかは、e-Taxの通知で確かめます。
Q7. 障害で納付が遅れた場合、延滞税や不納付加算税はどうなりますか。
本稿では確認できませんでした。公式にも解説記事にも答えが見つからなかったため、推測では書きません。所轄税務署に確認してください。
「通ったことの確かめ方」から、AIに任せる線を決める
ここまでは中立の内容で、この節だけが弊社のご案内です。表示を結論にしない、「出した」と「通った」を別に残す。社内の手順として書き出すところまでやらないと、来月また同じことになります。
弊社は自社システムの要件として、書き込みは必ず人の承認に通す(確定は、チャットから呼べない別の画面で人がクリックする)、自動で通さない条件を事前に決める(初回の取引先・税務警告あり・金額が上限(初期は30万円)超・照合不一致)、検証は合成データのみで実帳簿は変更しない、とこう決めています。「どこからAIに任せるか」は、任せた結果が通ったことをどう確かめるかを決めてからでないと決まりません。本番の帳簿には触れず、テスト用のデータで確かめ方から一緒に決める無料相談を用意しています。その延長として、AI顧問(月額100,000円)で経理のAI化の進め方を一緒に決められます。相談は進め方を決める手伝いであって、成果の保証ではありません。
本文の事例と引用について
「例えば①」の建材商社(従業員18名)、「例えば②」の介護事業所(従業員24名)、そしてH2-6で挙げた金融機関への提出予定の会社は、いずれも架空の例です。実在の会社・人物ではありません。会社規模と作業の内容は、従業員5〜30名で経理を1人が兼務している状況として現実的に構成しました。
- 公開日・公的資料の確認日は、いずれも2026年10月5日です。
- 本記事の公的資料の記載は、公式ドメインの検索結果の要約から再構成したものです。原文(公式ページ本文)の逐語照合は済んでいません。 執筆環境から公式ドメインへ直接アクセスできなかったためです。各項目のURLは本文に明示しています。公開前の原文照合を前提としてお読みください。
- 逐語の引用は、本文でも図でも行っていません。公式の記載は要約の形で示しています。
- 原文を確認できなかった数値(受信通知の保存期間、納税証明書の交付手数料と期間、ダイレクト納付の届出から利用までの期間)は、本文から落としました。
- 「推測」と明記した箇所は、公式・報道のどこにも同じ整理がない筆者の見立てです。H2-6の逆算の日数も、すべて編集部が置いた仮の値です。
- 9月24日の完了表示の不具合の「向き」(納付は通っているのに表示されない)は、引用として出回っている文言で、公式原文を確認できていません。「インターネットバンキングで手数料納付ができない事象」の告知も、存在までは確認できましたがURLと掲載日を特定できていません。いずれも本文に明示しています。
- 窓口の処理遅延について、2026年10月5日時点で国税庁の解消の告知は確認できませんでした。告知がないことは、遅延が続いている証明ではありません。
- 令和8年10月1日からの税務署総合窓口の受付時間の変更は、国税システムの更改とは別の運用変更です。
- X等のSNSの投稿は、事実の経路を探すためにのみ用い、本文の根拠は公式のURLに置きました。投稿の引用・アカウント名の記載は行っていません。
- 弊社の検証値は、すべて合成データによるものです。実在の取引ではありません。記載の製品名は各社の商標または登録商標です。
出典
- 国税庁|国税システムの更改について参照 2026-09↩
- e-Tax|【解消】インターネットバンキングによる納付の完了表示の不具合について参照 2026-09↩
- e-Tax|【解消】マイナポータルを経由したログインができない事象について参照 2026-09↩
- e-Tax「緊急メンテナンスのお知らせ」(掲載 令和8年9月24日/実施 9月25日0時〜4時)参照 2026-09↩
- e-Tax|【解消】e-Taxの利用ができない状況について参照 2026-09↩
- e-Tax|【解消】インターネットバンキングで納付ができない事象について参照 2026-09↩
- e-Tax|e-Taxソフトの不具合に伴う改修について参照 2026-09↩
- 国税庁「税務署窓口における各種手続の遅延について」(掲載 令和8年9月24日/更新 9月28日・9月29日、PDF)参照 2026-09↩
- 日経xTECH|国税庁の「KSK2」、手続き遅れ解消せず 納税証明書は旧システムで処理参照 2026-09↩
- 国税庁|No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例参照 2026-09↩
- 国税庁|A2-8 源泉所得税の納期の特例の承認に関する申請参照 2026-09↩
- 国税庁|国税通則法基本通達 第10条関係 期間の計算及び期限の特例参照 2026-09↩
- 国税庁|主な国税の納期限(法定納期限)及び振替日参照 2026-09↩
- e-Tax よくある質問|ダイレクト納付を利用した場合、納付が完了したかどうかは、どのように確認すればいいですか。参照 2026-09↩
- e-Tax よくある質問|インターネットバンキングによる納付手続について参照 2026-09↩
- 国税庁|電子納税(インターネットバンキング等による納付)参照 2026-09↩
- 東京国税局「e-Taxの受信通知について」(PDF)参照 2026-09↩
- e-Tax よくある質問|受信通知の保存期間はどれくらいですか。参照 2026-09↩
- 国税庁|自動ダイレクト(e-Taxによる簡単な納税手続)参照 2026-09↩
- e-Tax|お知らせ一覧参照 2026-09↩
- e-Tax よくある質問|納付情報登録依頼を作成するには、どうすればいいですか。参照 2026-09↩
- e-Taxソフト操作マニュアル 第14章「納付情報登録依頼を作成・送信する」(PDF)参照 2026-09↩
- e-Tax|「税務署からのお知らせ」等のメールが届いた方へ参照 2026-09↩
- e-Tax トップページ参照 2026-09↩
- e-Tax|e-Taxの利用可能時間参照 2026-09↩
- e-Tax|処分通知等の電子交付について参照 2026-09↩
- 国税庁|G-1 納税証明書の交付請求手続参照 2026-09↩
- e-Tax|2 電子納税証明書(電子ファイル)について参照 2026-09↩
- e-Taxソフト操作マニュアル 第16章「納税証明書を取得する」(PDF)参照 2026-09↩
- e-Tax|マイページ参照 2026-09↩
- 東京国税局|納税証明書の交付請求について参照 2026-09↩
- 国税庁|令和8年10月1日からの税務署総合窓口の受付時間について参照 2026-09↩
- 名古屋国税局「税務署での面接相談を希望される方へ(事前予約のご案内)」(PDF)参照 2026-09↩
- 内閣府|「国民の祝日」について参照 2026-09↩